现金持有量、产权性质与企业绩效
2022-03-21刘露吴继忠
经济研究导刊 2022年5期
刘露 吴继忠
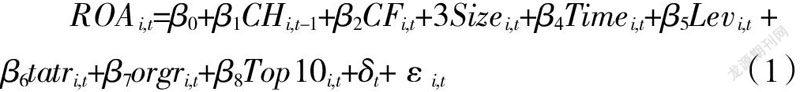

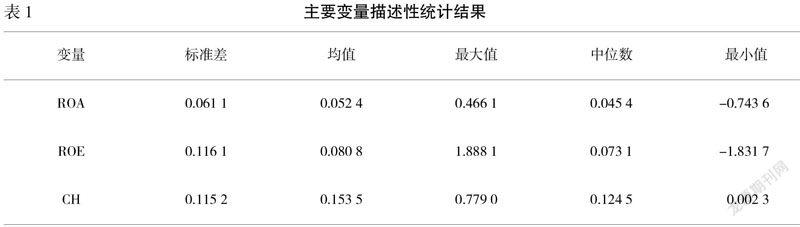
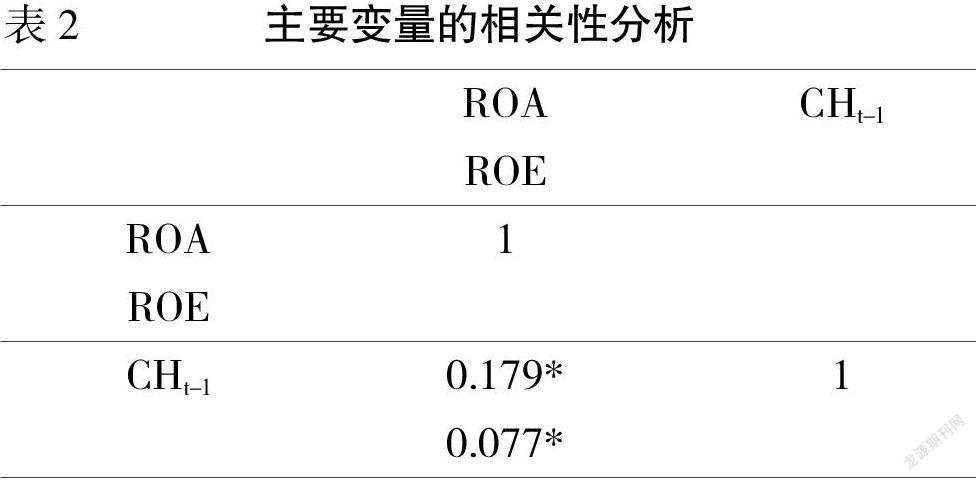
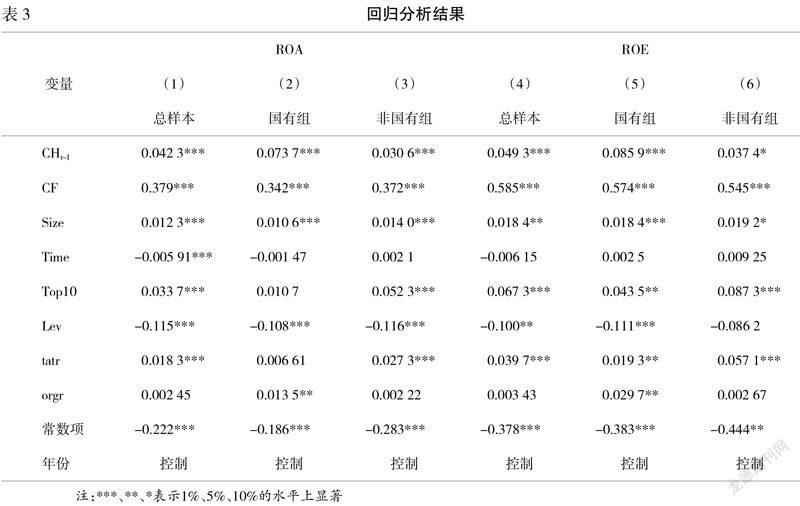
摘 要:以沪深A股制造业上市公司公布的2013—2019年数据为研究样本,分析了现金持有量对不同产权性质企业的绩效的影响。研究结果表明,企业持有现金会显著正向影响企业绩效,且在国有企业中会持有较少的现金,但对企业绩效的影响更为显著;现金持有量对企业绩效的影响存在时间上的滞后效应。
关键词:现金持有量;产权性质;企业绩效;制造业上市公司
中图分类号:F275 文献标志码:A 文章编号:1673-291X(2022)05-0124-03
引言
现金持有水平与企业的财务战略和经营战略密切相关。在融资约束大的背景下,制造业企业投融资的困难不断加大,需要保证有充足的资金以使经营活动持续进行,那么如何把控现金持有量以获得持续发展,提升企业绩效就有重要的研究意义。在我国特殊的制度背景下,国有企业和非国有企业有着不同的经营活动和政策支持,使得在现金持有量方面也有不一样的结果。
一、理论分析与研究假设
(一)企业现金持有量与企业绩效
公司会为了能获得更有价值的投资机会而储备更多的现金。拥有一定的现金持有量,企业才能够在面对不确定情况时,有一定的资金来保证项目的正常运行,减少外部筹资的成本。企业从持有现金到产生支出现金动因,经过市场的流转和增值,最后收回现金影响企业绩效是一个长期的过程。因此,企业的现金支出活动对企业绩效的影响会随着时间而滞后。本文提出假设1。
假设1:企业的现金持有量对企业绩效具有正向影响,且这种影响在时间上会滞后。……
登录APP查看全文