合并商誉会影响商业信用供给和融资吗
2021-08-23孙建强哈文静
财会月刊·下半月 2021年8期
孙建强 哈文静
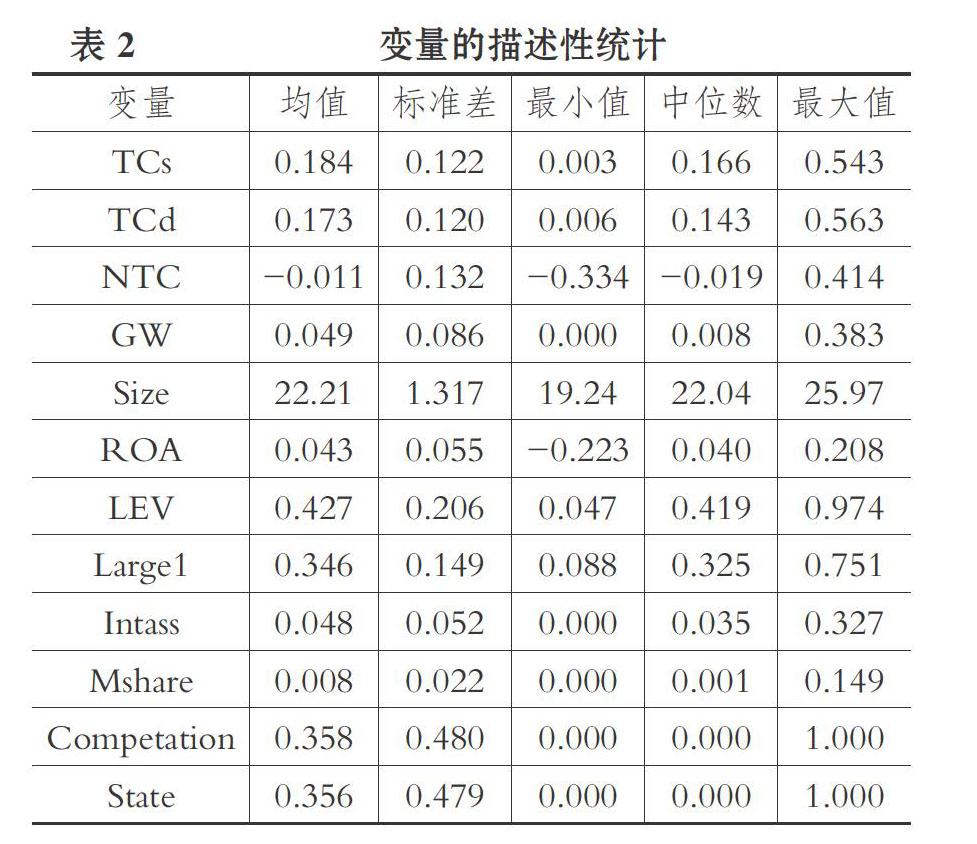
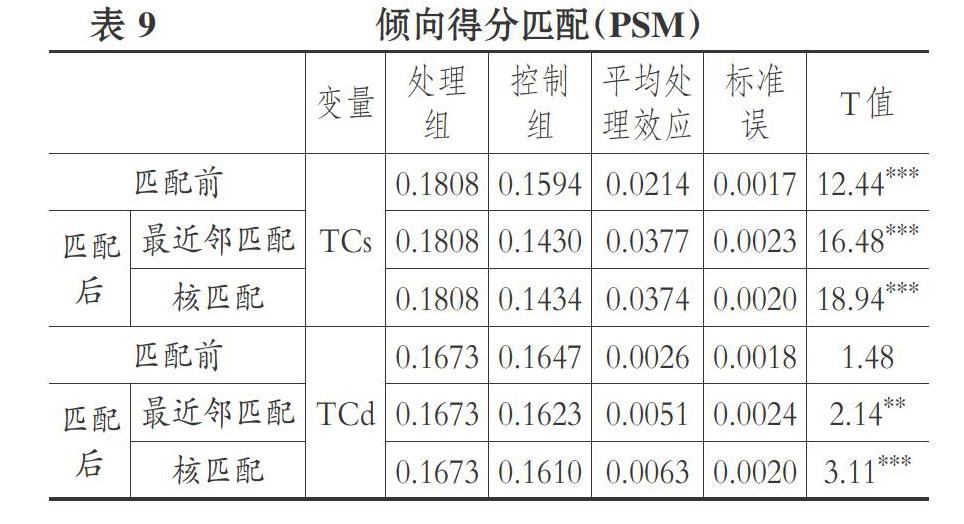
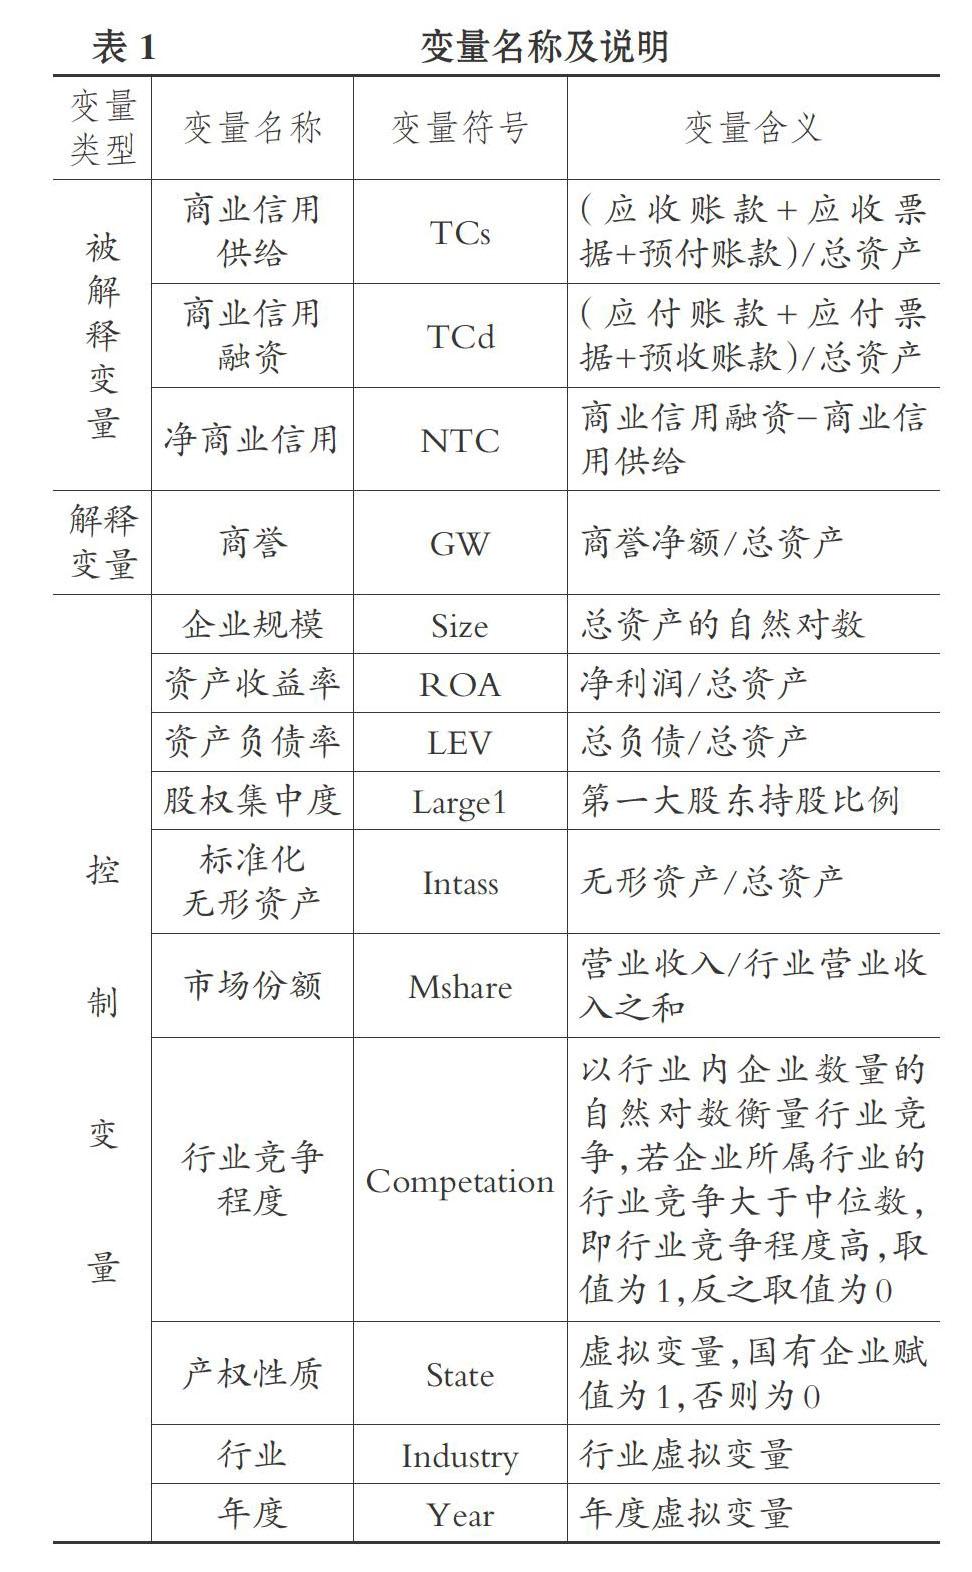
【摘要】基于2008 ~ 2018年沪深A股上市公司的数据, 实证检验合并商誉对商业信用供给和商业信用融资的影响, 研究发现: 企业的合并商誉越多, 其商业信用供给和商业信用融资越少, 且合并商誉对商业信用融资的负向作用具有持续性。 考虑产权性质的影响后发现: 国有企业的合并商誉越多, 商业信用供给越多, 商业信用融资越少, 合并商誉与商业信用融資的负相关关系比民营企业更为显著; 民营企业的合并商誉越多, 商业信用供给越少, 商业信用融资也越少, 与总体样本回归结果一致。 进一步讨论合并商誉与净商业信用的关系后发现, 合并商誉越多, 净商业信用越少, 商业信用融资和商业信用供给同时减少且趋于接近, 企业使用商业信用的规模缩小。 总体而言, 在商誉的影响下, 商业信用的替代性融资作用不能有效发挥。
【关键词】合并商誉;商业信用供给;商业信用融资;产权性质
【中图分类号】 F275.1 【文献标识码】A 【文章编号】1004-0994(2021)16-0076-9
一、引言
2006年版《企业会计准则》将商誉定义为合并方支付的对价与被合并方可辨认净资产公允价值的差额, 将企业合并产生的商誉作为一项资产列示于资产负债表中。 近年来, 随着资本市场并购浪潮的兴起, 我国A股市场合并商誉总额以及由此引发的商誉减值总额均出现跨越式增长。 Wind数据库的数据显示, 2008年A股市场有84家公司披露商誉减值, 商誉账面价值总额为551.17亿元, 商誉减值总额约为23.16亿元; 2018年A股市场有884家公司披露商誉减值, 商誉账面价值总额为12263.92亿元, 商誉减值总额为1664.13亿元。……
登录APP查看全文