高管超额薪酬影响企业风险承担吗
2021-01-28孟茜杨丁麟
会计之友 2021年4期
关键词:内部控制
孟茜 杨丁麟
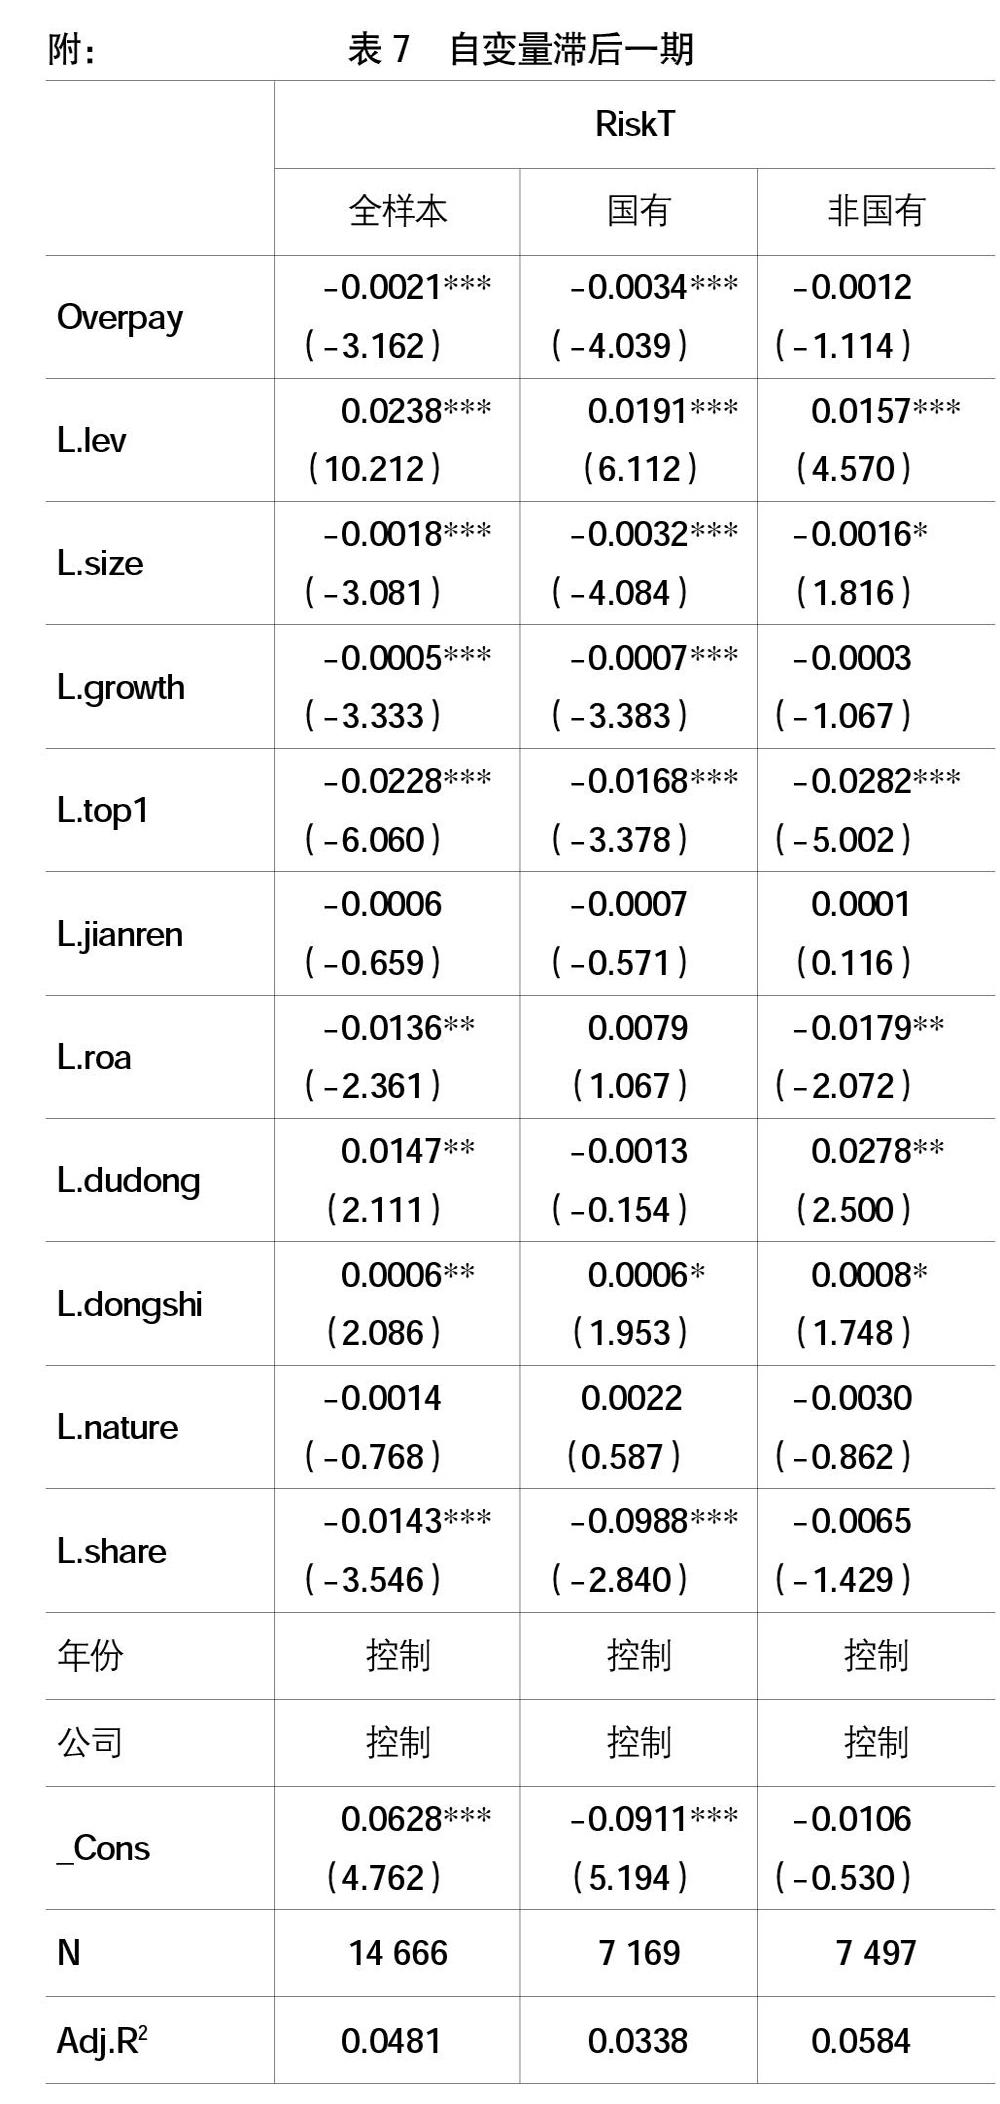
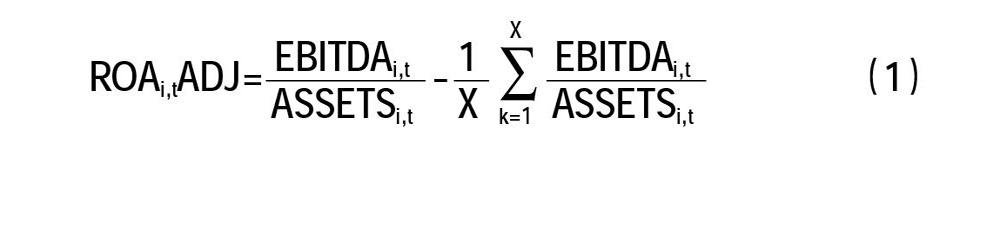
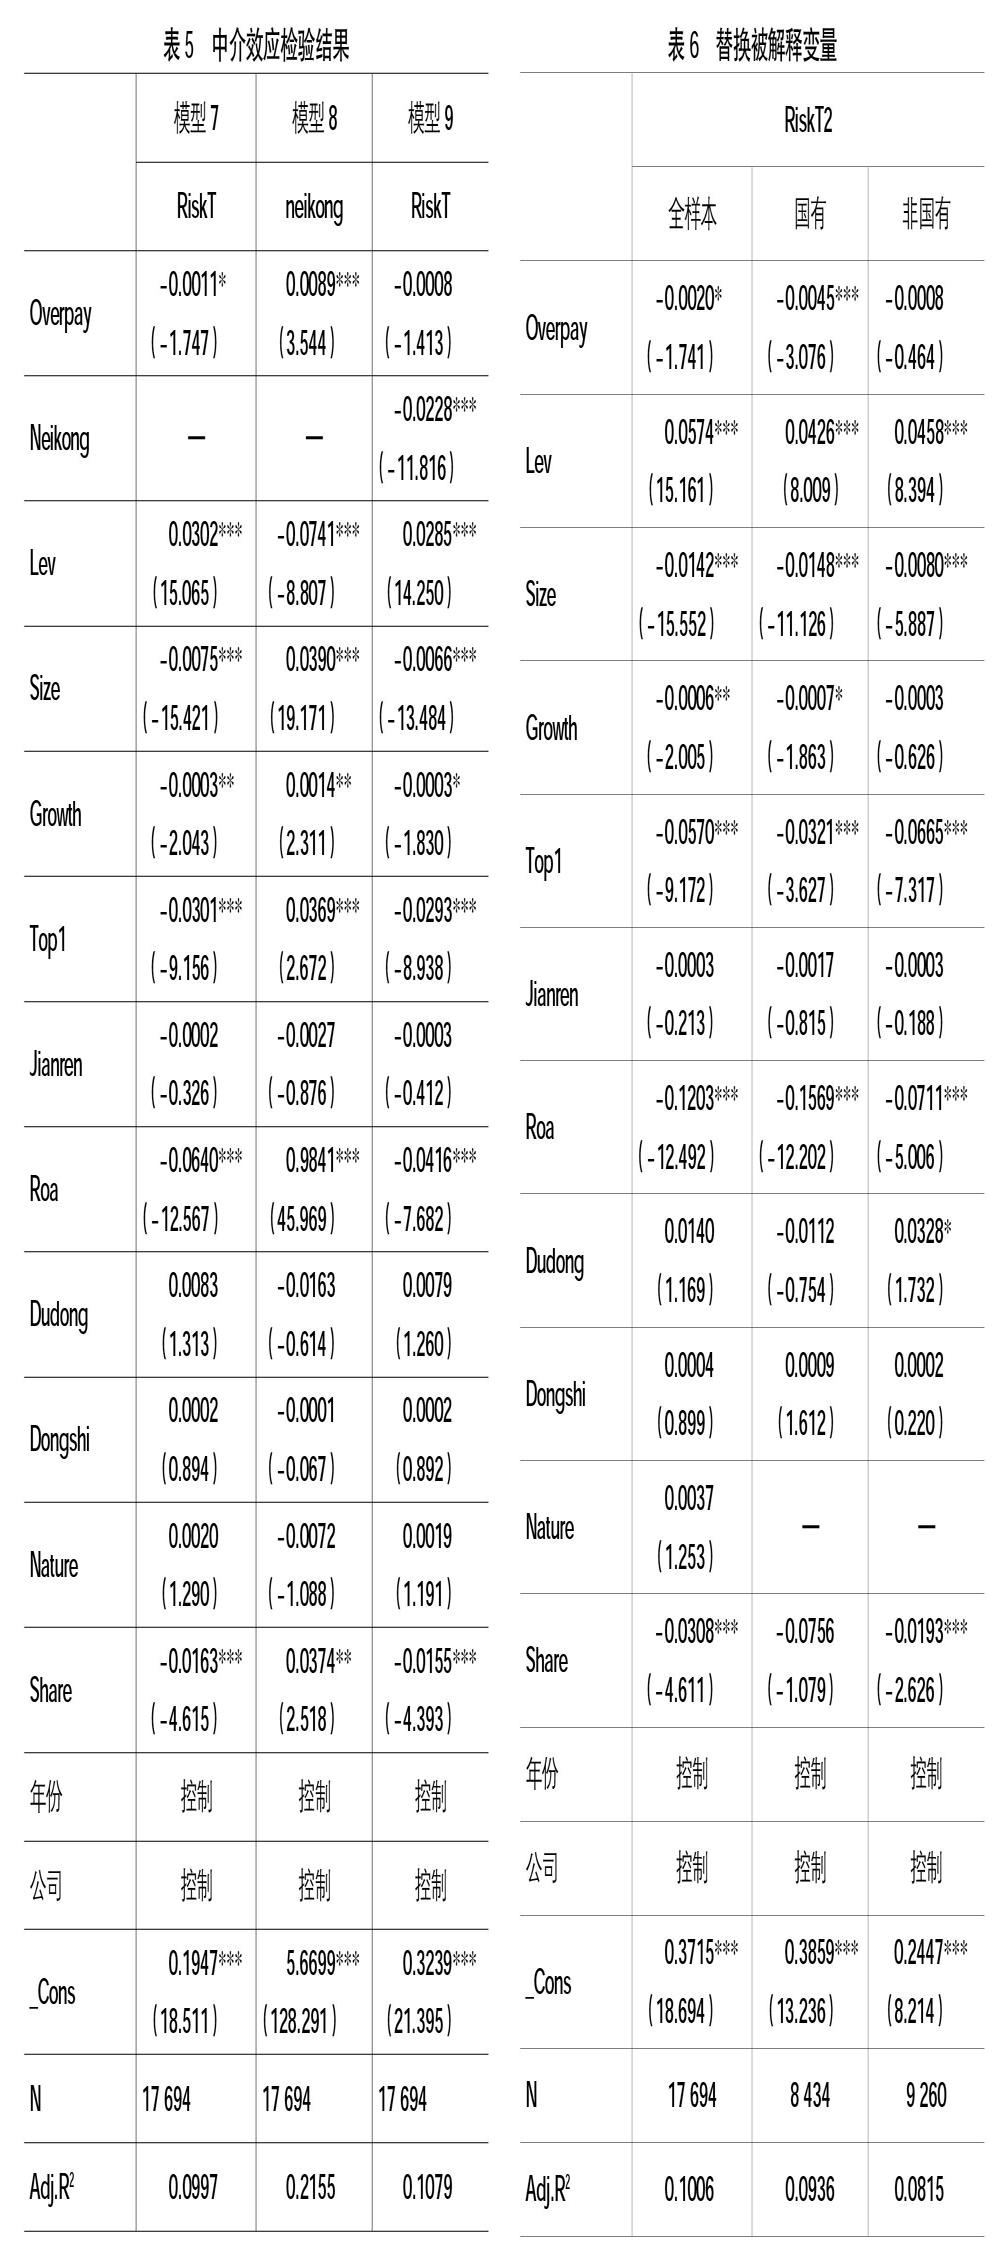
【摘 要】 文章以管理层权力理论为基础,从薪酬防御的视角出发,利用2007—2018年沪深A股非金融类上市公司共17 694组非平衡面板数据,系统考察了高管超额薪酬与企业风险承担间的关系以及产权异质性对两者关系的影响,并进一步探究二者的中介作用机制。结果发现:高管超额薪酬与企业风险承担为负相关关系,二者的这种负相关关系在国有企业中更為明显。进一步研究发现,内部控制是高管超额薪酬与企业风险承担的中介途径,即高管获取了超额薪酬会提升内部控制质量进而降低企业风险承担水平。研究结论一定程度上为上市公司的高管薪酬体制改革以及如何提升企业风险承担水平提供了理论依据。
【关键词】 管理层权力; 超额薪酬; 内部控制; 风险承担
一、引言
党的十九大报告提出我国发展仍处于并将长期处于重要战略机遇期,对正处于战略机遇期而言的中国企业,只有顺应社会发展规律,突破技术壁垒,深化企业内部改革,加速转型升级,才能跟随时代发展潮流,从而紧紧把握好变革机遇。而做到这些都需要企业承载更大的风险。企业经营风险中最主要的风险为投资风险,因此现有学术研究绝大多数从投资决策角度定义风险承担的概念。风险承担真实反映了企业风险投资的行为偏好,高风险承担水平意味着企业可以接受那些高风险但净现值大于零的投资项目。通常认为在合理范围内提高风险承担水平有益于提升企业价值,能促进企业更健康、更长久的生存和发展[1-3]。……
登录APP查看全文