会计师事务所特征与内部控制审计质量
2021-01-28乔引花马瑞袁莹
会计之友 2021年4期
乔引花 马瑞 袁莹

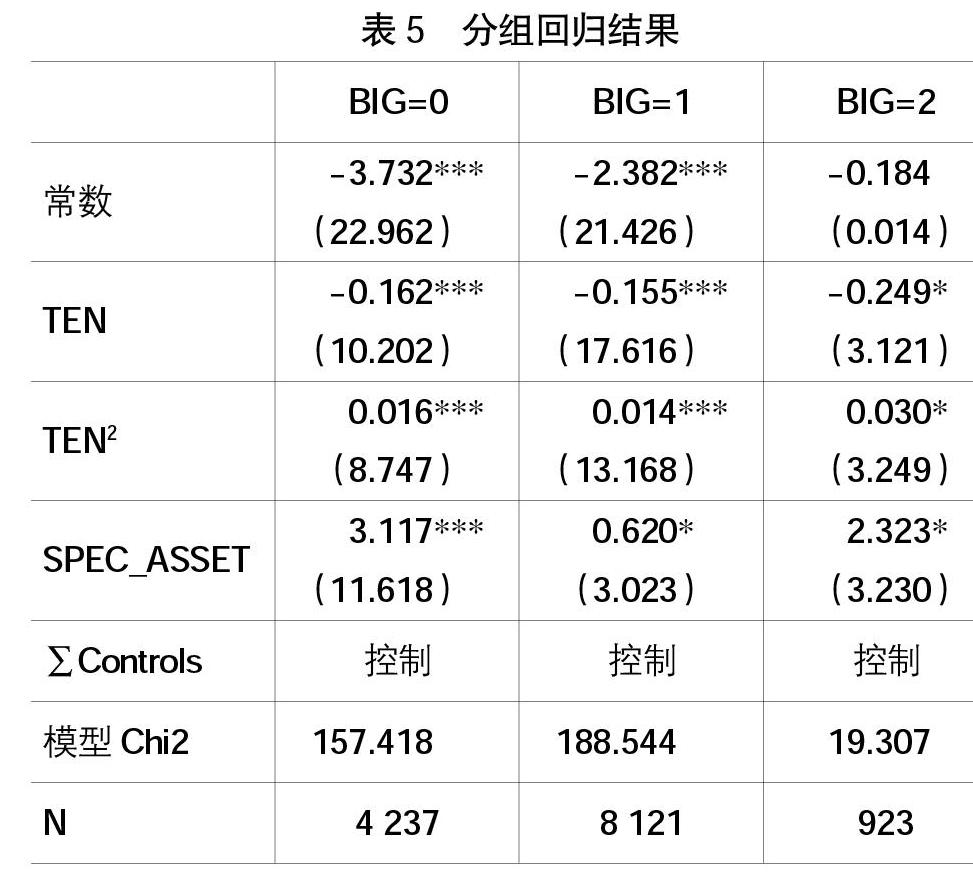

【摘 要】 内部控制审计是保证公司内部控制有效性的一层重要屏障。会计师事务所的规模、任期和行业专长等特征能够综合反映审计独立性和专业胜任能力,这些特征是否会影响内部控制审计质量(ICAQ)呢?以2011—2018年实施内部控制审计的沪深上市公司为样本,以内部控制指数和内部控制审计意见结合的方式衡量ICAQ,研究发现:总体来看,大规模、有行业专长的事务所能够提供较高质量的内部控制审计服务,随着事务所任期的增长,ICAQ先下降后上升。进一步区分不同规模后发现:事务所任期与ICAQ均呈U型关系但拐点有差异,“国际四大”的ICAQ下降区间历时最短,本土中小所次之,“本土八大”最长;事务所行业专长对ICAQ的促进作用在中小所中更为显著。
【关键词】 事务所特征; 内部控制审计; 审计质量; 准租金; 行业专长
一、引言
内部控制审计是在重大财务舞弊事件频发的背景下诞生的,是审计实务发展过程中的一项重大变革,其主要目的是为了弥补财务报表审计注重结果的不足,从过程进行审计,进而解决内部控制制度设计和执行缺陷问题[1]。内部控制审计的实施,一方面扩大了审计范围,增强了第三方审计的监督力度,使得公司的內部控制质量和盈余质量均得到提升[2-3];另一方面,在整合审计下,财务报表审计与内部控制审计相得益彰,提高了审计师的工作效率,带动了财务报表审计质量的提高[4]。
审计质量作为评判审计工作的标准,一直备受关注。……
登录APP查看全文