国库集中支付下高校购建固定资产的会计核算
2016-11-10王文利王革
商业会计 2016年18期
关键词:高校
王文利+王革
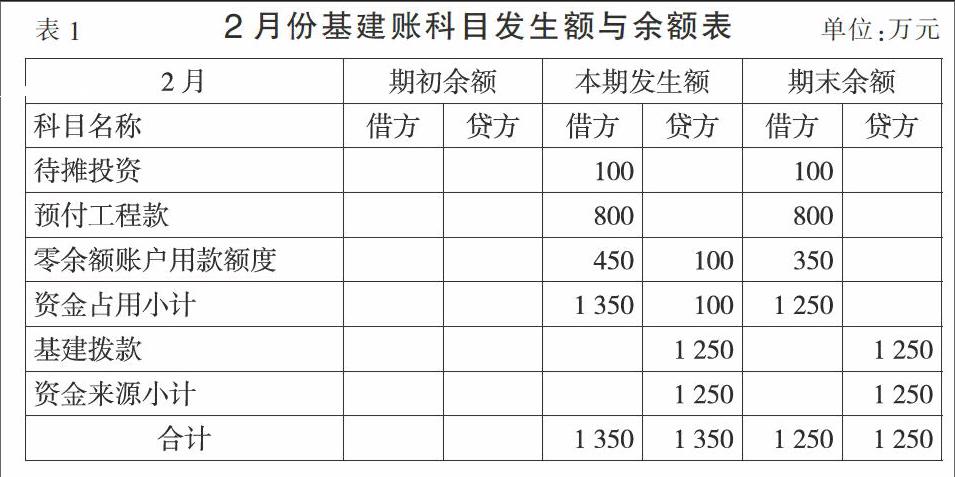
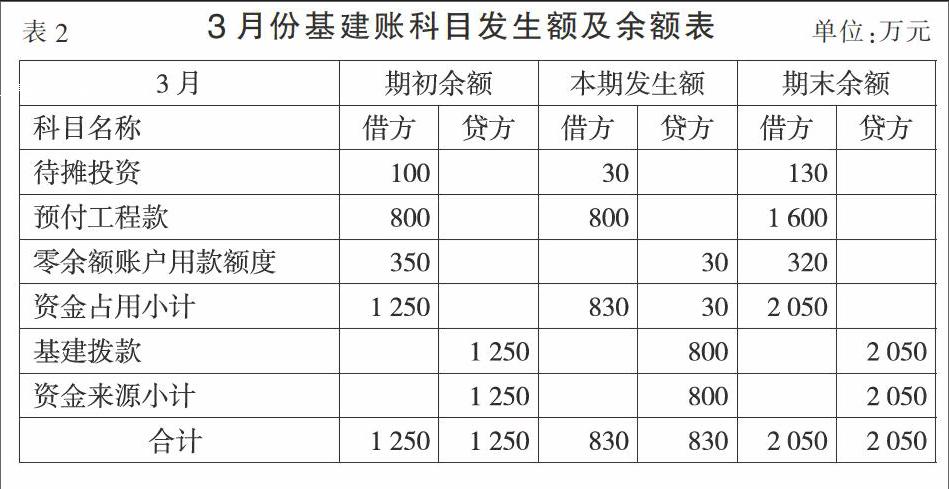
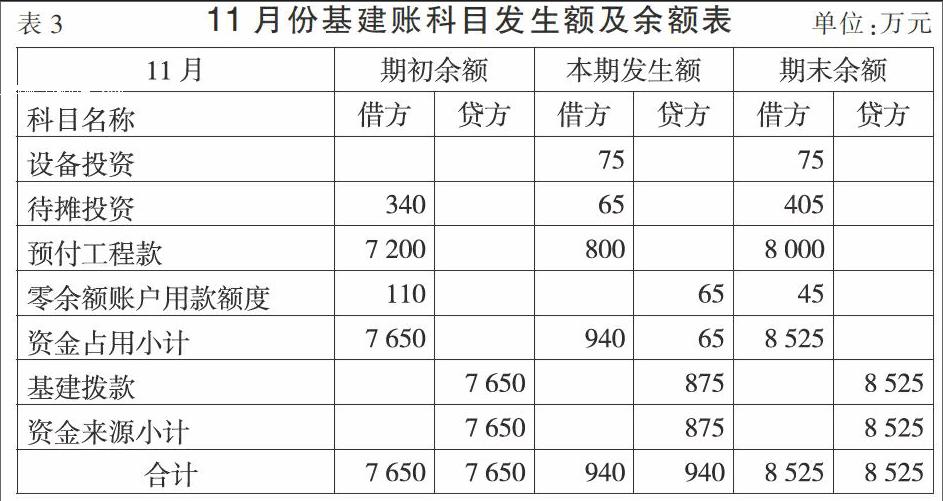
摘要:新《高等学校会计制度》及《新旧高等学校会计制度有关衔接问题的处理规定》的颁布、实施,彻底改变了以往高校固定资产购建仅在基建财务账中进行核算的做法,除此之外,还要每月至少有一次将相关数据并入高校“大账”中反映。根据最新发布的《基本建设财务规则》(财政部81号令)对利用财政资金的建设项目,应按照国库集中支付制度有关规定执行。文章结合实际案例,对高校利用国库集中支付购建固定资产相关基建业务的账务处理及其并入高校“大账”中遇到的问题进行剖析,并提出了建设性想法。
关键词:国库集中支付 衔接处理规定 基建并账 高校“大账”基建账
中图分类号:F231 文献标识码:A 文章编号:1002-5812(2016)18-0023-05
据现行《高等学校会计制度》(财会[2013]30号,以下简称新制度)和《新旧高等学校会计制度有关衔接问题的处理规定》(财会[2014]3号,以下简称《衔接处理规定》)的规定精神,高等学校的有关基本建设投资活动除了按照国家有关规定仍旧单独建账、单独核算外,每月至少一次将相关基建数据并入高校“大账”反映。本文仅针对高校在使用财政资金购建固定资产时,相关基建数据并入高校“大账”所涉及的日常核算业务进行剖析,并提出一些粗浅意见,抛砖引玉,与同仁互勉。
一、《衔接处理规定》对基建数据定期并入“大账”的核算规定
《衔接处理规定》规定了有关高校基建活动中工程价款的预付、支出、结算、工程项目交付使用等四项业务定期并入高校“大账”核算的基本原理,笔者将并账业务总结归纳为两个步骤:一是归集,即将基建财务账中的全部在建工程归集到高校财务“大账”中的“在建工程——基建工程”科目下;……
登录APP查看全文