内部控制有效性对审计延迟影响的实证研究
2016-11-10刘拾辉
商业会计 2016年18期
刘拾辉
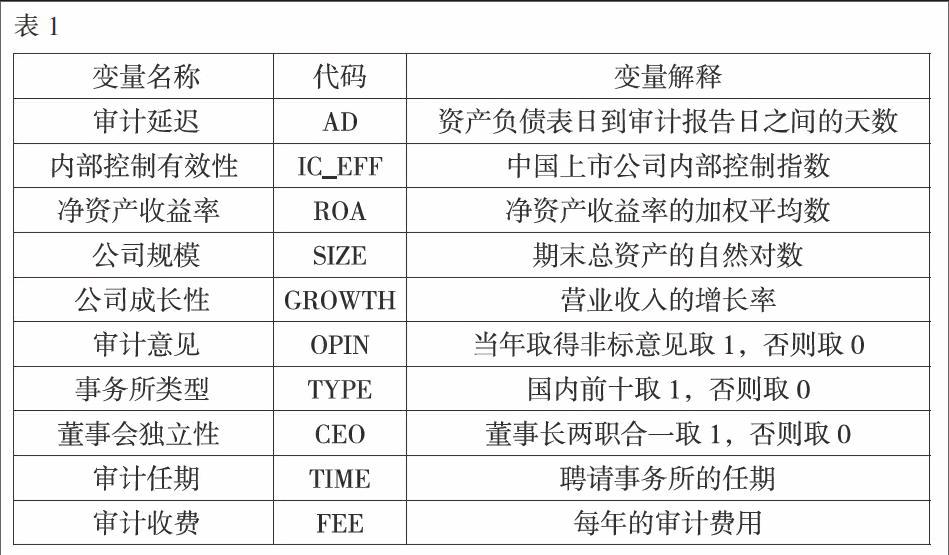
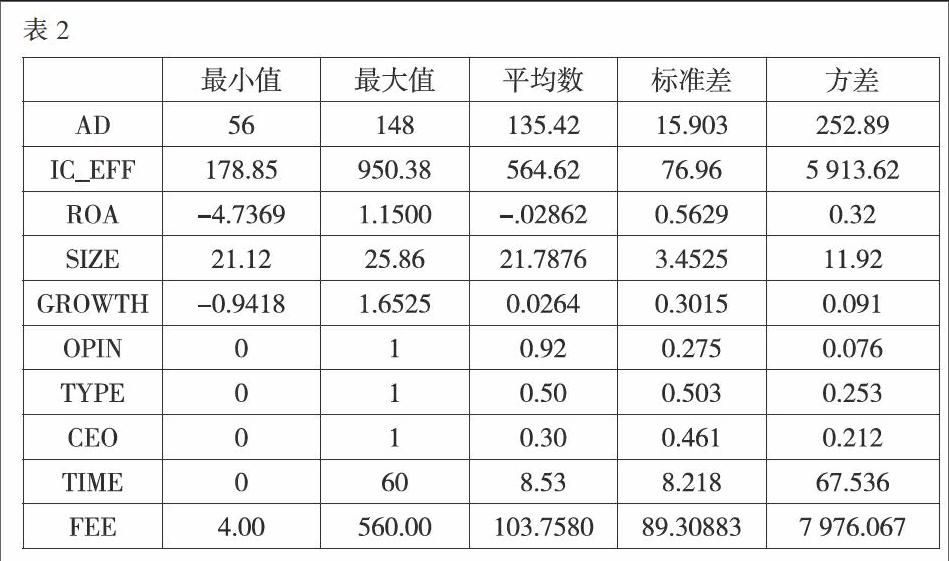
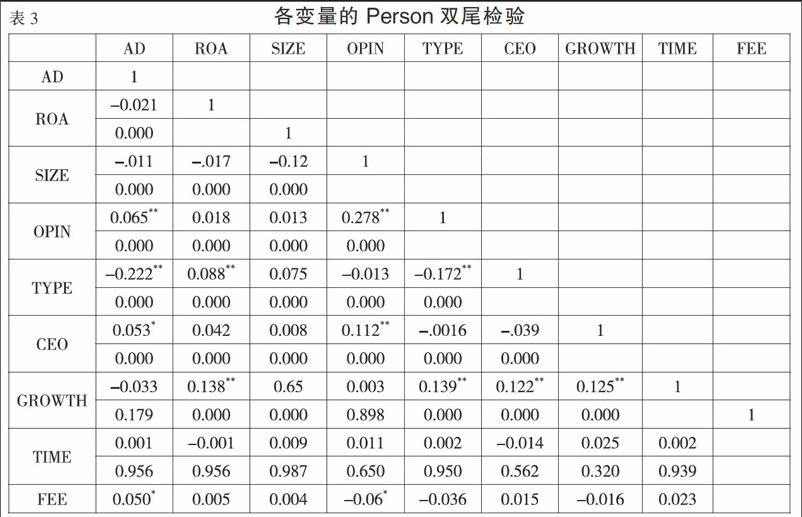
摘要:文章选取2014年深市主板制造业上市公司的数据,实证研究上市公司内部控制有效性对审计延迟的影响。并以迪博上市公司内部控制指数来衡量内部控制有效性,借鉴前人的研究将审计延迟定义为资产负债表日至财务报告审计签署日之间的天数。研究表明,内部控制越有效的企业,审计延迟越短。
关键词:内部控制有效性 审计延迟 财务报告质量
中图分类号:F233;F239.2 文献标识码:A 文章编号:1002-5812(2016)18-0030-02
部控制基本规范和指引中明确表明执行企业内控的企业,必须对本企业的内部控制有效性进行自我评价,披露本年度自我评价报告,同时聘请具有证券期货业务资格的会计师事务所对其财务报告内部控制的有效性进行审计,并出具审计报告。政府等各部门对于内部控制的关注引起了学者们对于内部控制有效性的影响因素的探讨。目前对于内部控制有效性的研究主要有以下几方面:(1)研究公司治理与内部控制有效性的关系。(2)研究上市公司财务绩效与内部控制有效性的关系。(3)研究股权结构与内部控制有效性的关系。也有一些学者从审计延迟的视角分析其与内部控制有效性的关系,但基本上都是以A股上市公司作为样本,鲜少有文献从某一具体行业分析内部控制有效性和审计延迟之间的关系。因此,本文选取特定的行业进行分析具有一定的研究意义。
作为为数不多的可以用来衡量审计效率的指标之一——审计延迟直接影响上市公司财务信息披露的及时性。……
登录APP查看全文