家电行业上市公司应收账款管理与内部控制相关性研究
2016-11-10陈芸
商业会计 2016年18期
关键词:内部控制
陈芸
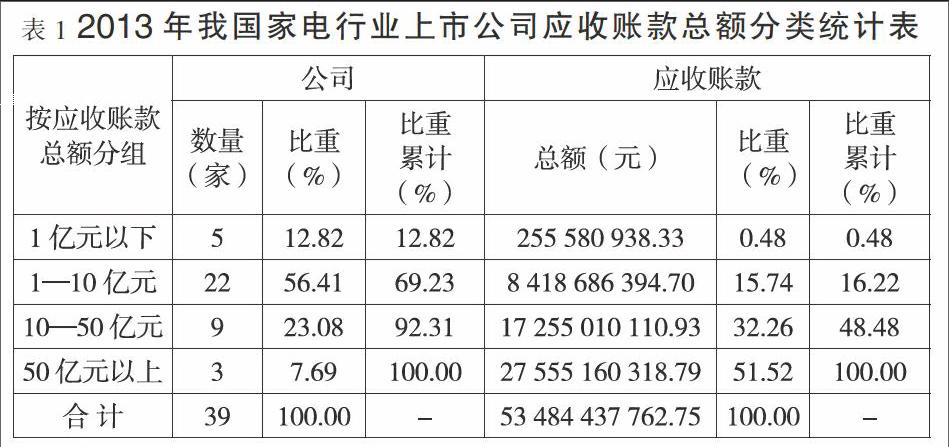
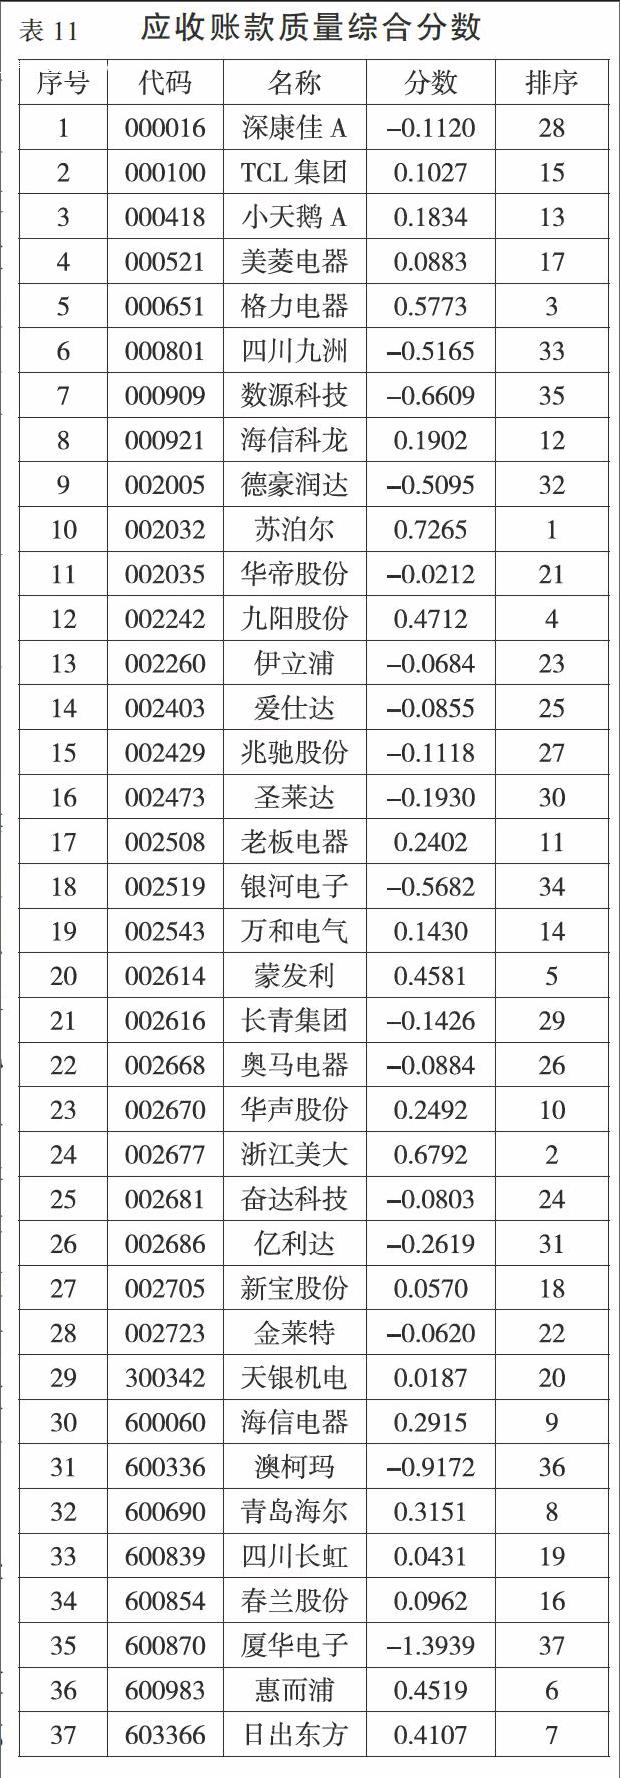
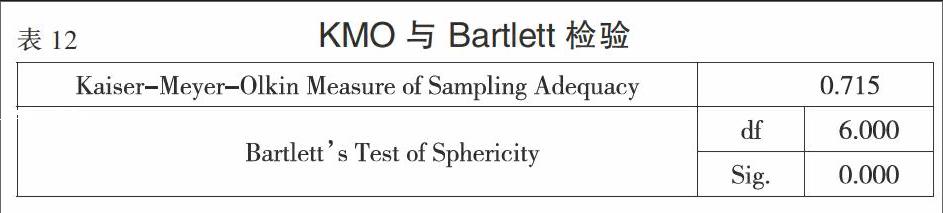
摘要:应收账款是流动资产的重要组成项目,由于家电行业应收账款数额较大、收款期较长,因此更应该关注应收账款的质量。衡量应收账款的质量,不仅要关注应收账款的数额,同时,应收账款的账龄、坏账率等都是评价应收账款质量的重要标准。应收账款的质量管理可以通过加强企业内部控制管理来实现,具体包括事前防御、事中追踪和事后总结。加强企业内部控制是企业管理的热门话题,对于信息公开程度要求较高的上市公司而言,企业内部控制的执行情况更是引起信息使用者的关注。以家电行业上市公司为例,探析应收账款的质量管理和内部控制的相关性,研究结果表明,应收账款质量与内部控制质量呈中等程度相关性,且呈正相关,进而提出提高应收账款质量的建议。
关键词:应收账款质量 内部控制 因子分析法
中图分类号:F275 文献标识码:A 文章编号:1002-5812(2016)18-0032-05
一、引言
企业要在激烈的市场竞争中立于不败之地,除了通过提高产品质量、压缩成本、开拓营销渠道等途径外,信用销售已成为企业增加销售额、提升利润空间、增大行业份额的主要手段。纵观中国家电业,规模经济效应明显,行业具有高集中度、高竞争性的特点,为了增加销售额,信用销售在行业中普遍存在。因此如何加强应收账款的质量管理,降低坏账发生的概率对企业的生存与发展具有重大意义。
企业内部控制制度的制定、有效执行及适时改进对加强企业应收账款的管理、提高应收账款的质量具有重要的意义。……
登录APP查看全文