资本市场开放影响审计意见类型吗
2021-09-18陈丽蓉张钰习张雨洁
财会月刊·下半月 2021年9期
关键词:内部控制
陈丽蓉 张钰习 张雨洁
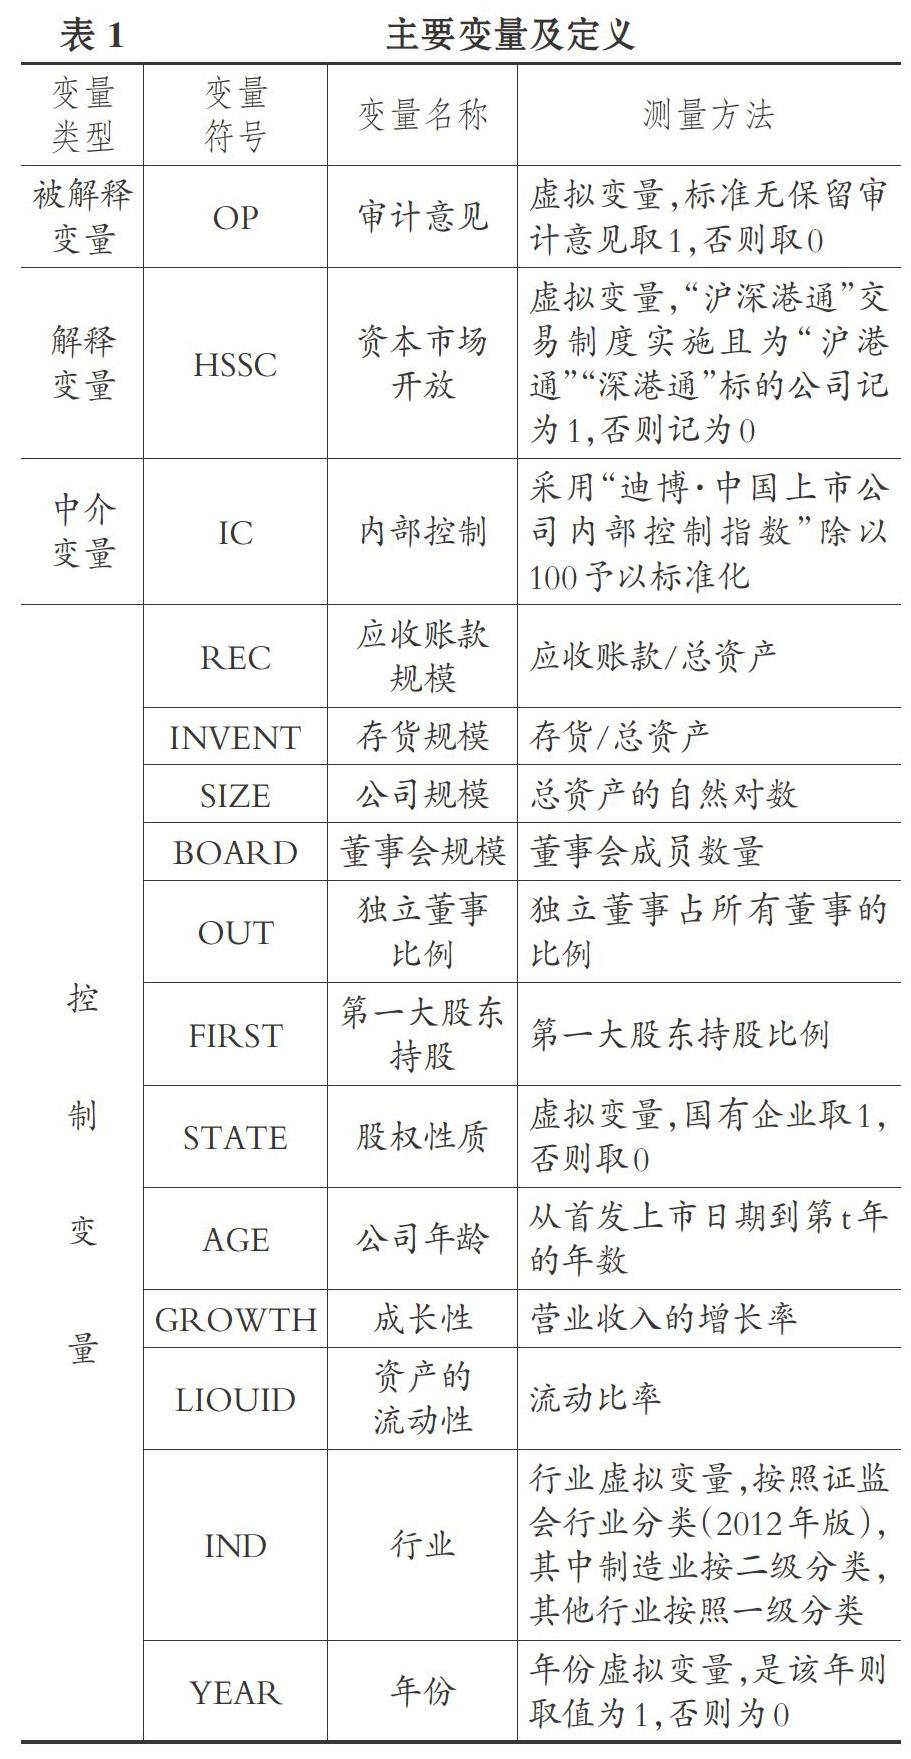


【摘要】基于“沪深港通”政策实施背景, 以2010 ~ 2019年我国A股上市公司为样本, 以内部控制为中介变量, 构建中介模型实证检验资本市场开放对审计意见的内在影响机制。 研究结果表明: 资本市场开放能够通过提升内部控制质量来促进标准无保留审计意见的出具, 且内部控制在其中发挥完全中介作用。 进一步区分领导权结构发现: 相较于董事长与总经理两职合一的公司, 内部控制的完全中介效应仅在两职分离的公司中显著。
【关键词】资本市场开放;审计意见;内部控制;两职合一
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2021)18-0090-7
一、引言
自2001年加入世界贸易组织(WTO)后, 我国相继实施多项放松资本市场准入限制的政策, 特别是2014年“沪港通”与2016年“深港通”政策的实施, 意味着我国资本市场从单向开放步入双向开放的新时代[1] 。 从宏观层面来看, 资本市场开放不仅优化了投资者结构[2] , 而且通过提高股价信息含量, 进一步提升了资本市场的运行效率[3] 。 从微观层面来看, 一方面, 资本市场开放不仅吸引大量境外资金流入内地, 緩解了公司的融资约束[4] , 使其以较低成本获得外源融资[5] , 而且在提高高管薪酬契约有效性[6] 、优化公司资本结构[7] 等方面卓有成效; 另一方面, 资本市场开放后, 标的公司需要面对两地证交所的联合监管[8] , 必然伴随着更加严格的监管要求和标准[9] , 同时, “沪深港通”政策的实施提高了标的公司的全球关注度, 增加了分析师跟踪人数与媒体监督力度[10] 。……
登录APP查看全文