管理者自利视角下年报叙述人称披露策略
2021-08-09杨亚西张茜
财会月刊·上半月 2021年7期
杨亚西 张茜

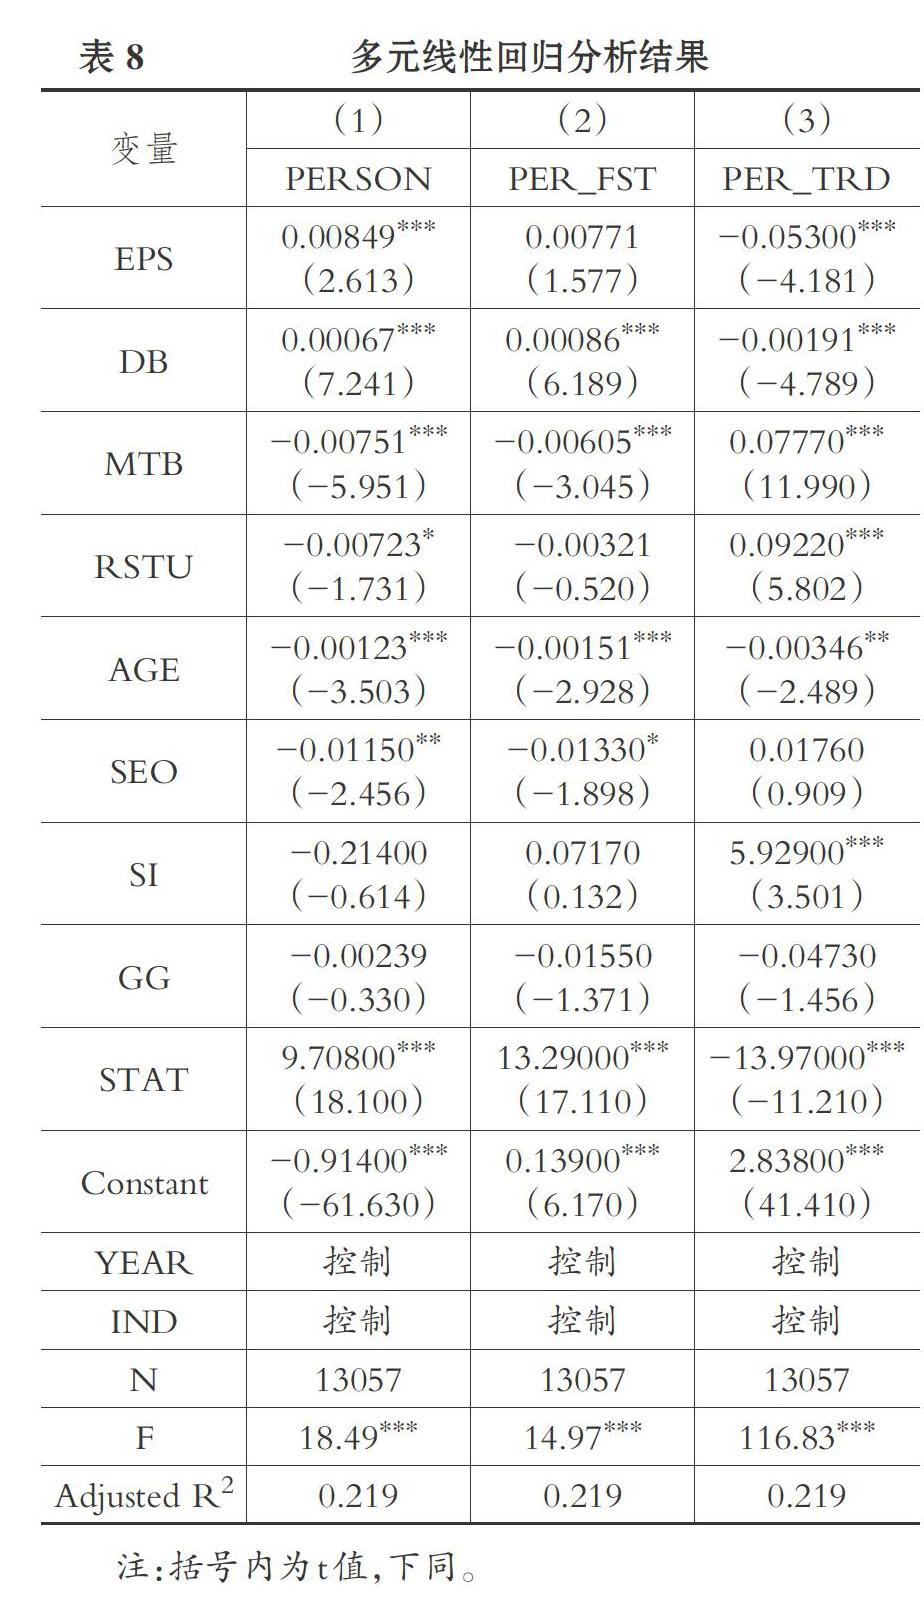

【摘要】基于信息不对称理论、委托代理理论和印象管理理论, 以我国2009~2018年所有A股上市公司年报管理层讨论与分析为研究对象, 借助Python提取年报中的叙述人称, 研究上市公司年报叙述人称披露策略。 结果表明, 公司业绩与年报叙述人称使用具有相关性, 具体表现为: 当公司业绩较好时, 管理层在整体人称使用上会更多地偏向第一人称; 当公司业绩较差时, 管理层会使用更多的第三人称。 进一步研究发现, 两职合一在年报叙述人称披露中发挥正向调节效应。 研究结论表明: 管理层出于自利动机, 通过有偏地使用叙述人称进行印象管理, 而两职合一会对年报叙述人称的操纵起到促进作用。
【关键词】年报叙述人称;信息披露;文本挖掘;印象管理;管理者自利
【中图分类号】F272.91;F275 【文献标识码】A 【文章编号】1004-0994(2021)13-0065-10
一、引言
近年来, 公司年报的结构发生了显著变化, 文字信息的比重越来越大。 大篇幅的文字为公司管理层进行语言设计提供了空间, 而巨大利益诱惑和信息不对称为管理层进行语言操纵提供了动机, 使得年报中的内容可能变成管理层“精心设计”的文字, 进而导致信息的客观性和有用性大打折扣。
证监会的统计数据显示, 我国上市公司数量从1991年的14家发展到2018年的3584家。 虽然上市公司数量的大幅度增长使得投资者等外部利益相关者从大量的文字中获取信息的成本和难度增加, 但同时大数据分析和文本挖掘技术的发展为研究海量文本信息提供了可能, 因而利用文本挖掘技术研究管理者是否操纵会计文本信息成为财务领域新的研究方向。……
登录APP查看全文