利益相关者理论在高校预算绩效评价中的应用研究
2021-05-06邵明昱
中国市场 2021年11期
关键词:高校
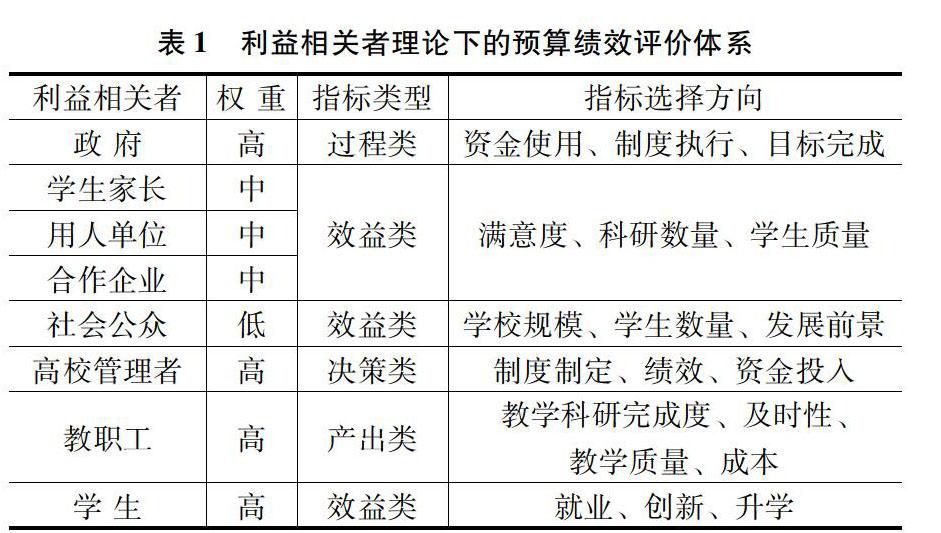
[摘 要]近年来,国家不断对预算绩效管理进行制度上的规范。高校预算管理存在标准不统一、评价方法选择困难、指标选择不全面等问题。文章探究利益相关者理论在高校预算绩效评价中的应用,并分别从以政府、学生家长、用人单位、合作企业、社会公众为代表的外部利益相关者和以高校管理者、教职工和学生为代表的内部利益相关者两个维度提出预算绩效评价体系中指标选择方法的建议。
[关键词]利益相关者理论;高校;预算绩效评价
1 引言
随着高等院校发展速度的加快,预算管理中存在的问题与矛盾日益突显,高等院校财务管理工作变得越来越复杂。《中共中央国务院关于全面实施预算绩效管理的意见》(中发〔2018〕34号)指出,为提高财政资源配置效率和使用效益,应建立科学、合理的项目支出绩效评价管理体系。但高校预算绩效评价一直缺乏标准,评价方法的选择难度较大,且内部评价动力不足。高校利益相关者遍布高校方方面面,各利益相关者的利益诉求影响高校的资金来源、发展目标及业务活动(程卓蕾等,2011)。因此将利益相关者理论融入预算绩效评价,找到高校主体与利益相关者价值平衡的方法,从而有效的进行预算管理。
2 高校利益相关者与预算绩效
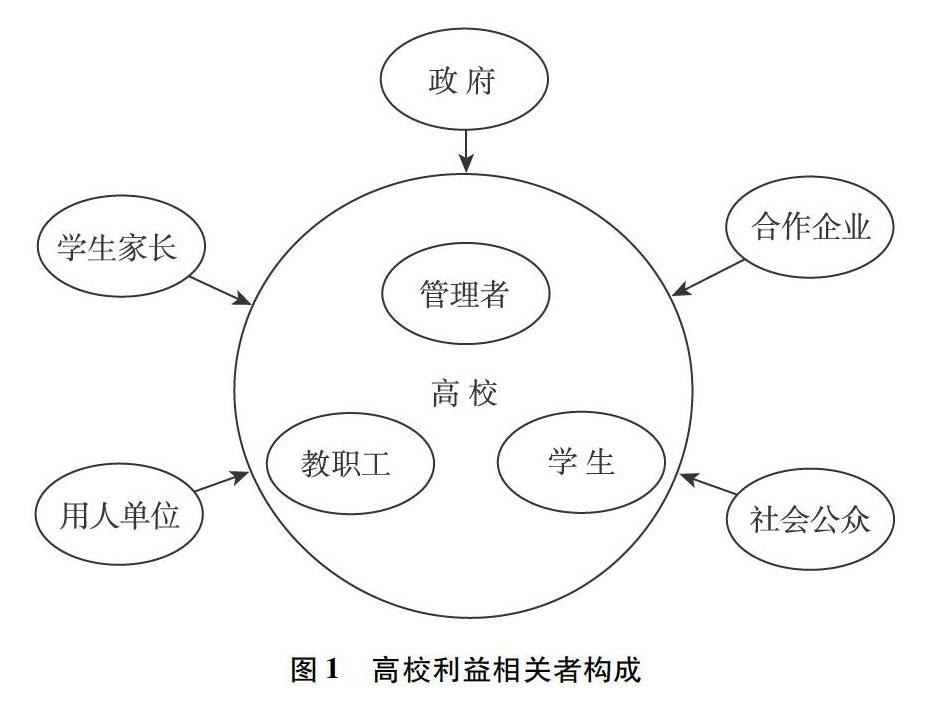
综合学者陶元磊(2016)、李莹等(2019)、任蓝青(2018)、程卓蕾等(2011)的观点,本文将高校利益相关者分为外部利益相关者和内部利益相关者两大类。如图1所示,外部利益相关者包括政府、学生家长、用人单位、合作企业、社会公众;内部利益相关者包括高校管理者、教职工和学生。……
登录APP查看全文