“互联网+”背景下业财融合管理会计框架研究
2019-06-13冷继波杨舒惠
会计之友 2019年12期
关键词:互联网
冷继波 杨舒惠

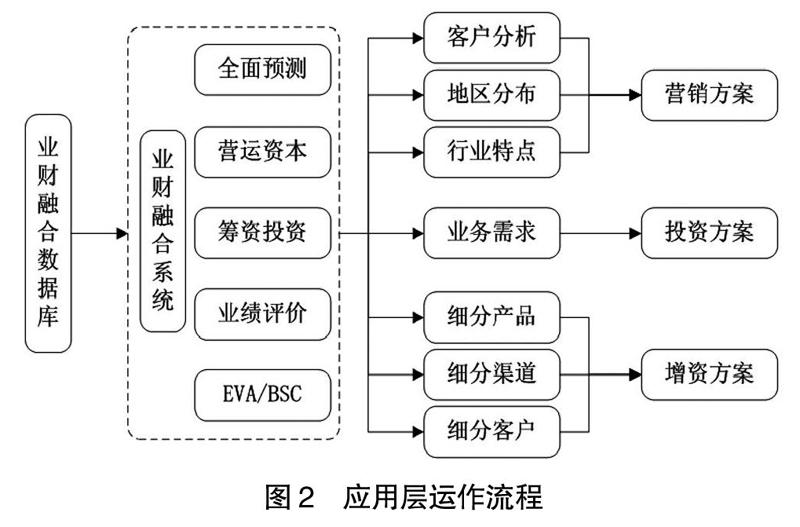

【摘 要】 在“互联网+”和业财融合的共同影响下,如何更好地促进管理会计监控职能和增值服务能力的发挥,逐渐成为社会各界共同关注的问题。针对上述问题,在深度分析“互联网+”时代业财融合信息需求新特点的基础上,进一步构建基于数据、软件、人才三大基础和平台层、数据层、应用层三大层级的管理会计框架,通过总结南方电网和蒙牛集团的管理会计实践,从管理会计转型升级、增值服务能力、监督控制职能以及教学模式四个方面提出了四项保障措施。
【关键词】 互联网+; 业财融合; 管理会计; 复合型人才; 数据粒度
【中图分类号】 F234.3 【文献标识码】 A 【文章编号】 1004-5937(2019)12-0019-05
社会经济的迅速发展,特别是“互联网+”时代的到来,通过大数据整合与分析技术改造传统的生产方式和产业结构,对提高企业经济效益的作用越来越突出。国务院印发的《关于积极推进“互联网+”行动的指导意见》,明确了未来三年以及十年的发展目标,并涉及11个重点领域,涵盖交通业、物流业以及制造业三大领域。同时,业财融合趋势的不断增强,也使得以数据核算为主的传统会计越来越无法满足企业持续发展的需要。从《会计改革与发展“十三五”规划纲要》到《管理会计基本指引》,我国逐渐明确了推动基层单位业务系统与会计信息系统的有机融合的目标,并进一步促进会计工作由传统核算型向现代管理型转变。
管理会计主张将管理的重心放在加强内部控制上,通过运用多种会计工具方法,推动企业实现战略规划。……
登录APP查看全文
