双系统下固定资产科目核算差异分析
2019-06-13董志芸赵青
会计之友 2019年12期
关键词:固定资产
董志芸 赵青
【摘 要】 《政府会计制度——行政事业单位会计科目和报表》(以下简称“制度”)中规定政府会计要在财务会计和预算会计双系统下进行核算,而在双系统下由于核算基础的不同,收入和预算收入、费用和预算支出在确认方面存在差异。文章以固定资产科目为例,列举了固定资产外购,自行建造,接受捐赠,计提折旧,对外出售,对外捐赠,置换换出以及盘亏、报废,毁损八类业务,每类业务通过例题的方式深入阐述了差异产生的原因,并对这些差异进行分类和总结。
【关键词】 政府会计制度; 双系统; 固定资产
【中图分类号】 F233 【文献标识码】 A 【文章编号】 1004-5937(2019)12-0055-04
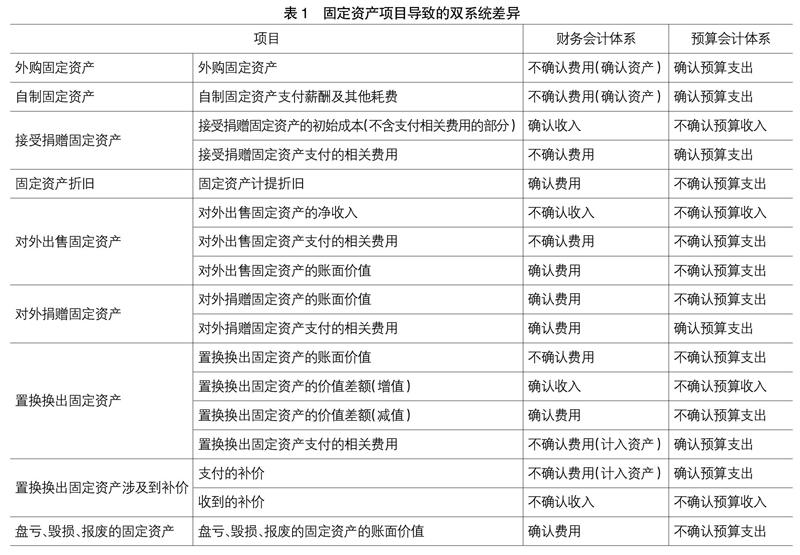
2017年,财政部制定印发了《政府会计制度——行政事业单位会计科目和报表》,制度改革的创新点之一就是重构了政府会计核算模式,要求在同一会计核算系统中实现财务会计和预算会计双重核算功能,单位财务会计的核算基础是权责发生制,单位预算会计的核算基础是收付实现制。因此,双系统下,收入、费用和预算收入、预算支出在确认上就会产生差异。以固定资产为例深入研究双系统的核算差异有助于进一步分析本年盈余和预算结余的差异构成情况。
一、外购的固定资产差异分析
政府会计主体外购取得的固定资产,在使用过程中的价值损耗是通过计提折旧的方式体现的。在财务会计体系下,外购时应确认为一项资产,而在预算会计体系下,由于外購过程中支付了现金,因此在收付实现制核算基础下应确认为预算支出,从而使双系统下费用和预算支出产生差异。……
登录APP查看全文
