现行成本核算体系与MFCA的整合及应用
2017-06-16赵丽萍万小娟张紫璇
会计之友 2017年11期
关键词:整合
赵丽萍++万小娟++张紫璇
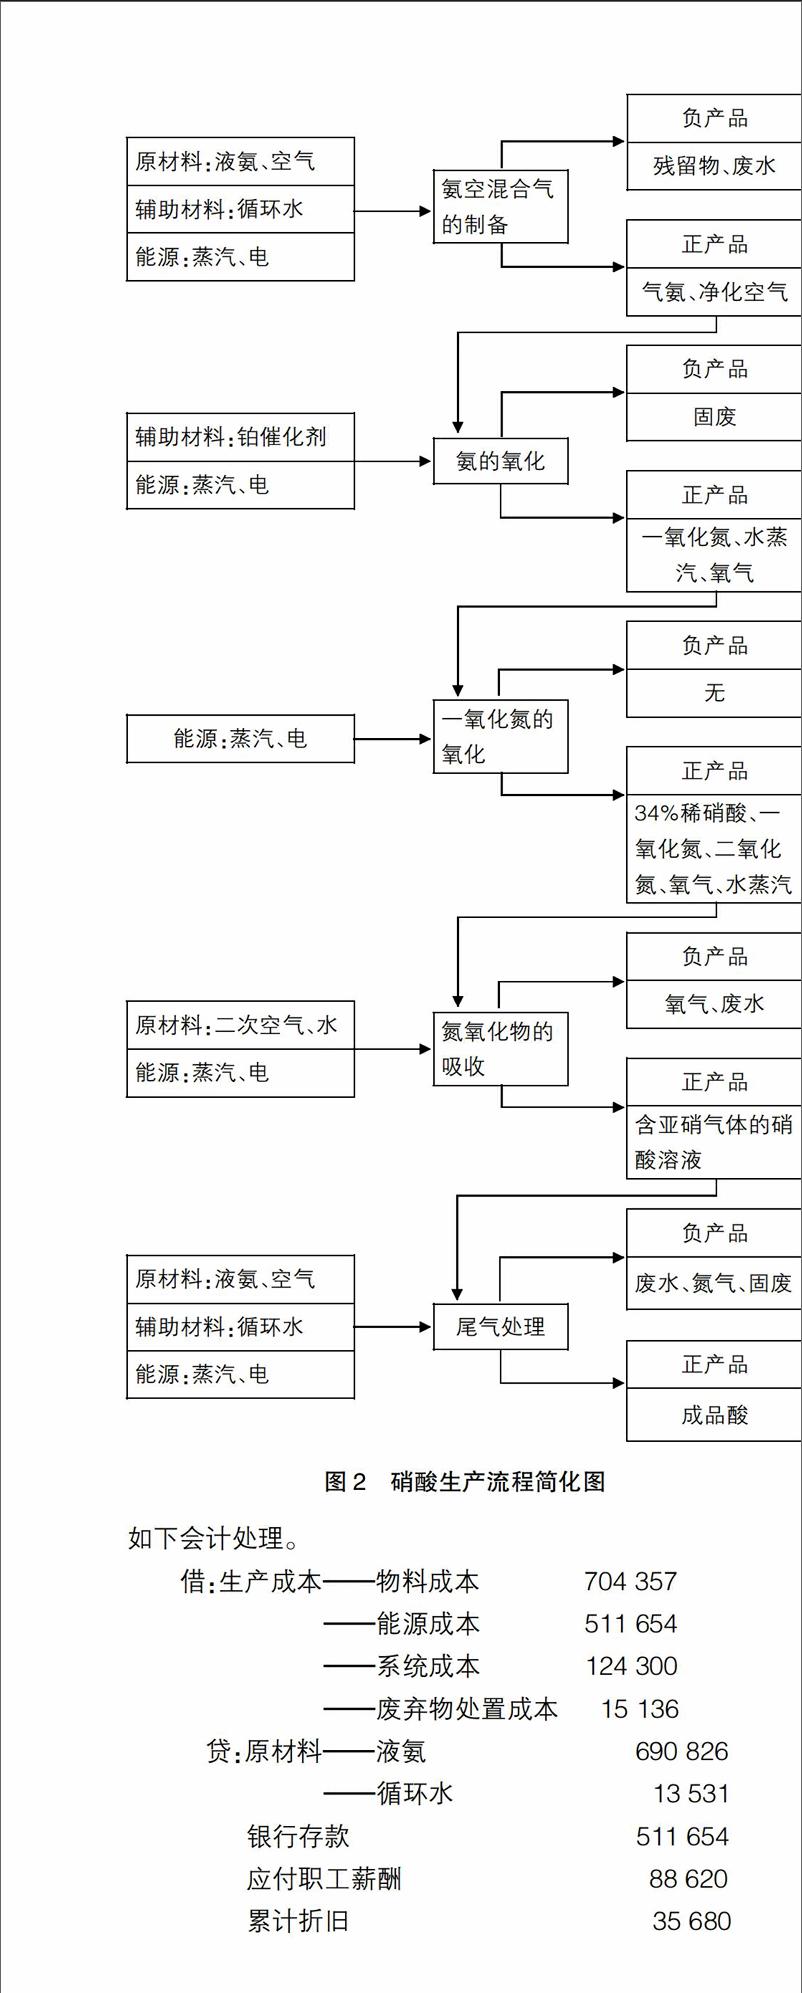
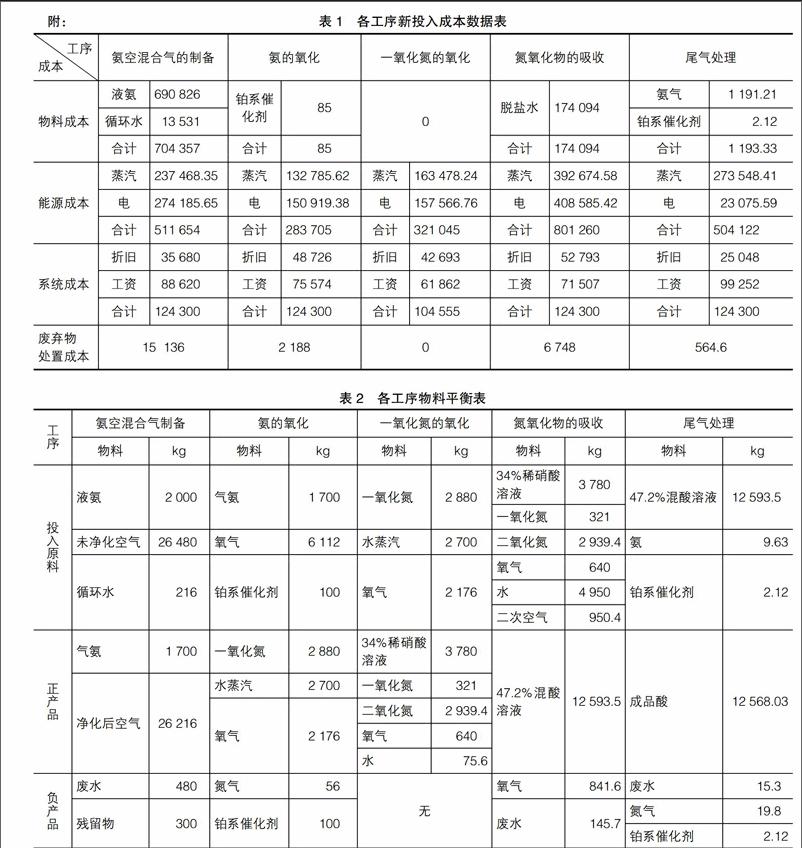
【摘 要】 随着绿色发展理念逐步深入,企业根据资源消耗和成本等信息来寻求降低成本、提高资源利用率途径是十分必要的。然而现行成本核算体系将所有与生产有关的成本都计入产品成本中,不能单独提供废弃物成本以及资源的消耗利用情况。MFCA(物料流量成本会计)作为一种新型环境管理会计工具,按照产品的流向将产品划分为正产品和负产品进行成本核算,提供正负产品的成本信息,可弥补现行企业成本核算体系掩盖废弃物成本的缺陷,并通过负产品成本动态反映废弃物对资源的消耗情况。鉴于此,文章通过设置成本归集分配表、正负产品成本计算单以及正负产品明细账,整合了现行成本核算体系与物料流量成本会计,并模拟应用于某硝酸制造项目。该整合体系有利于创新成本核算体系,完善产品成本核算制度,促进企业降低成本,实现绿色发展。
【关键词】 成本核算体系; 物料流量成本; 负产品成本; 整合
【中图分类号】 F253.7 【文献标识码】 A 【文章编号】 1004-5937(2017)11-0011-05
一、现行成本核算体系在反映资源利用效率方面的缺陷
现行企业成本核算体系将所有与产品生产相关的成本都计入产品成本中,不能区分正产品和负产品进行成本核算,无法提供废弃物损失成本的信息。此外,对生产过程中能源和材料的流转未进行有效追踪,也没有量化产品生产过程中每个阶段的资源消耗和损失,使得企业无法寻求提高资源利用效率的路径。……
登录APP查看全文