实体企业成本控制:降成本与谋发展
2017-06-16冯圆
会计之友 2017年11期
关键词:成本控制
冯圆
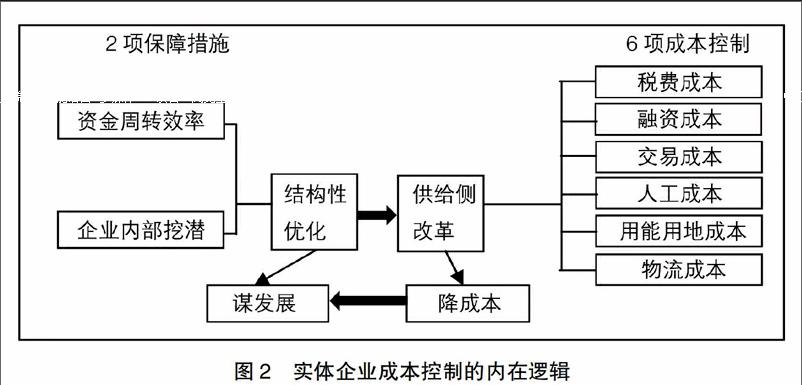
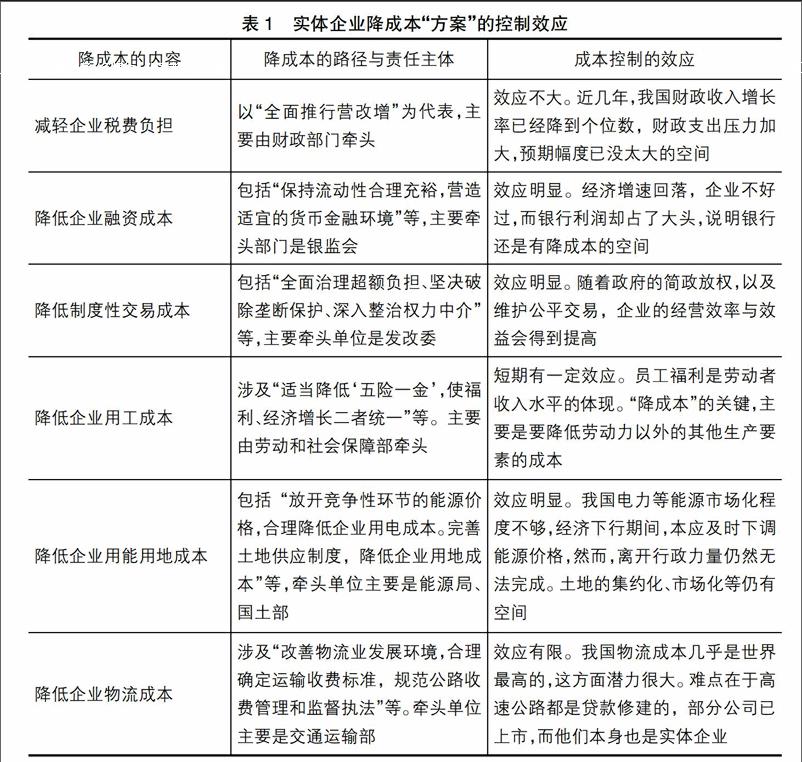
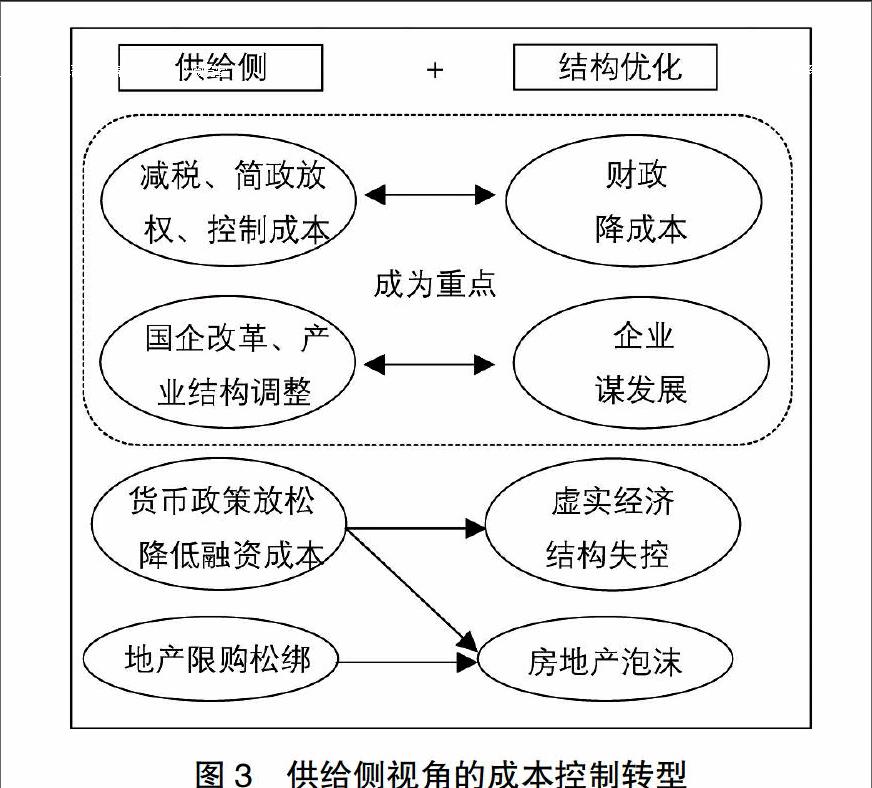
【摘 要】 面对国内外经济新形势,成本控制应在实体企业成本管理系统中发挥其应有的功能作用。实体企业必须积极融合成本控制中的“降成本”与“谋发展”战略,并在国务院“降低实体经济企业成本工作方案”的基础上,增强企业主体成本管理的权变意识,主动适应供给侧结构性改革的需要,探寻实体企业成本控制的内在规律。“三线管理”作为实体企业成本管理的创新形式,有助于提高企业成本管理实践中控制的有效性与可行性,促进实体企业明智决策并保持可持续性地发展。
【关键词】 实体企业; 成本控制; 降成本; 谋发展
【中图分类号】 F235.1 【文献标识码】 A 【文章编号】 1004-5937(2017)11-0025-06
成本控制是成本管理的一项重要内容,实体经济企业(简称实体企业)在不同的时期或发展的不同阶段,针对成本控制的路径会表现出不同的选择要求和具体的行为特征。当前,面对我国经济运行过程中出现的虚实经济结构失衡现象,仅仅依靠微观层面的企业进行成本控制已难以发挥预期的积极效果,宏观层面的政府应在发挥市场资源配置作用的基础上,有效应用成本控制等手段纠正实体经济增长过程中的价值创造失灵现象,并使市场与政府的综合作用发挥至最佳。换言之,面对实体企业的经营困境以及宏观经济下行趋势难以迅速扭转的客观情境,政府必须主动出手,即采取各种有效手段来促进实体企业的发展,其中降成本就是一项十分重要的举措。……
登录APP查看全文