股权激励、财务杠杆与费用粘性
2021-09-10郑鸿丹何云
时代商家 2021年18期
郑鸿丹 何云
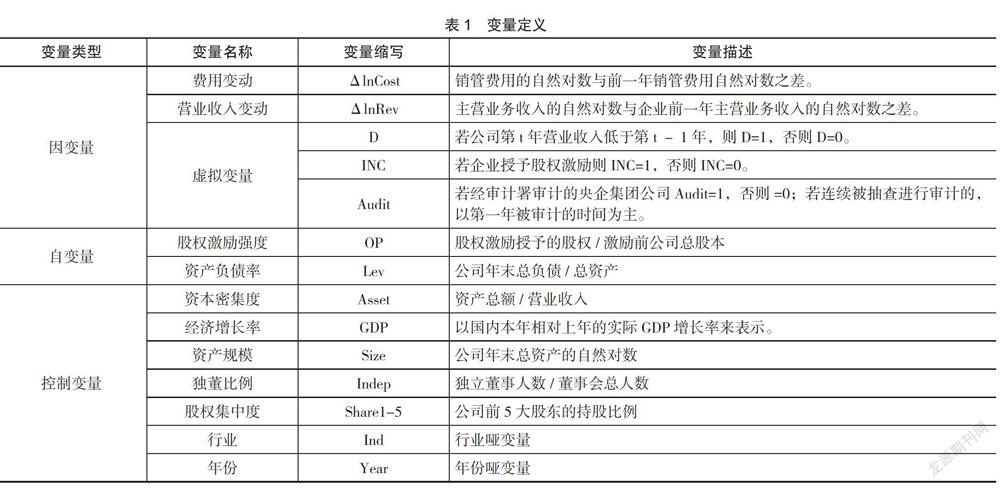


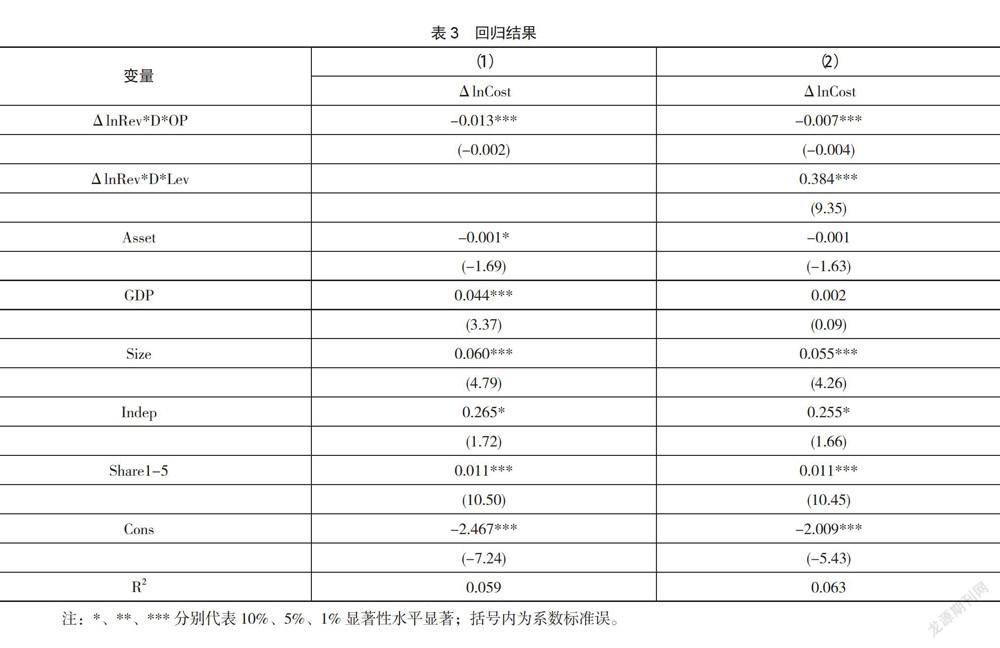
摘要:文章选用2013-2018年我国央企所有A股上市公司的相关数据,对股权激励、财务杠杆与央企费用粘性的相关性进行了实证检验。研究发现:实施股权激励会降低央企上市公司的费用粘性;央企上市公司较高的财务杠杆对股权激励和费用粘性的负相关关系具有抑制作用;政府审计作为国有经济监督的重要力量,在股权激励对费用粘性的负相关关系中产生替代效应。本文的研究结论解释了央企实施股权激励对费用粘性的影响路径;明确了审计署作为央企财政监督的重要治理主体地位。因此,需要加强政府审计监督,优化国有企业的股权激励治理机制,助力国有企业的改革和健康发展。
关键词:股权激励;财务杠杆;政府审计;费用粘性
国有企业资产是全体人民的共同财富,保障国有资产安全、防止国有资产流失,是全面建成小康社会、实现全体人民共同富裕的必然要求。為了适应当前多变的外部经济环境,国有企业在改革的过程中,需要借助股权激励与薪酬激励机制来进行生产系列活动的定位,以达到各项生产要素方面的对应调节。
然而由于历史原因,相比民营企业,国有企业因政府干预而承担过多政策性负担,导致经营目标多元化,这种政企关系在所有者缺位的背景下更易导致管理层机会主义和代理问题,导致经营资源和业务量更加难以相互匹配,因而国企成本费用具有较高的粘性,成本费用粘性的存在降低了管理层的决策行为和成本控制效率,制约国有企业的进一步发展。……
登录APP查看全文
