本级政府决算草案审计实践特征、困境与纾解
2021-08-23贾云洁王会金
财会月刊·下半月 2021年8期
关键词:制度建设
贾云洁 王会金
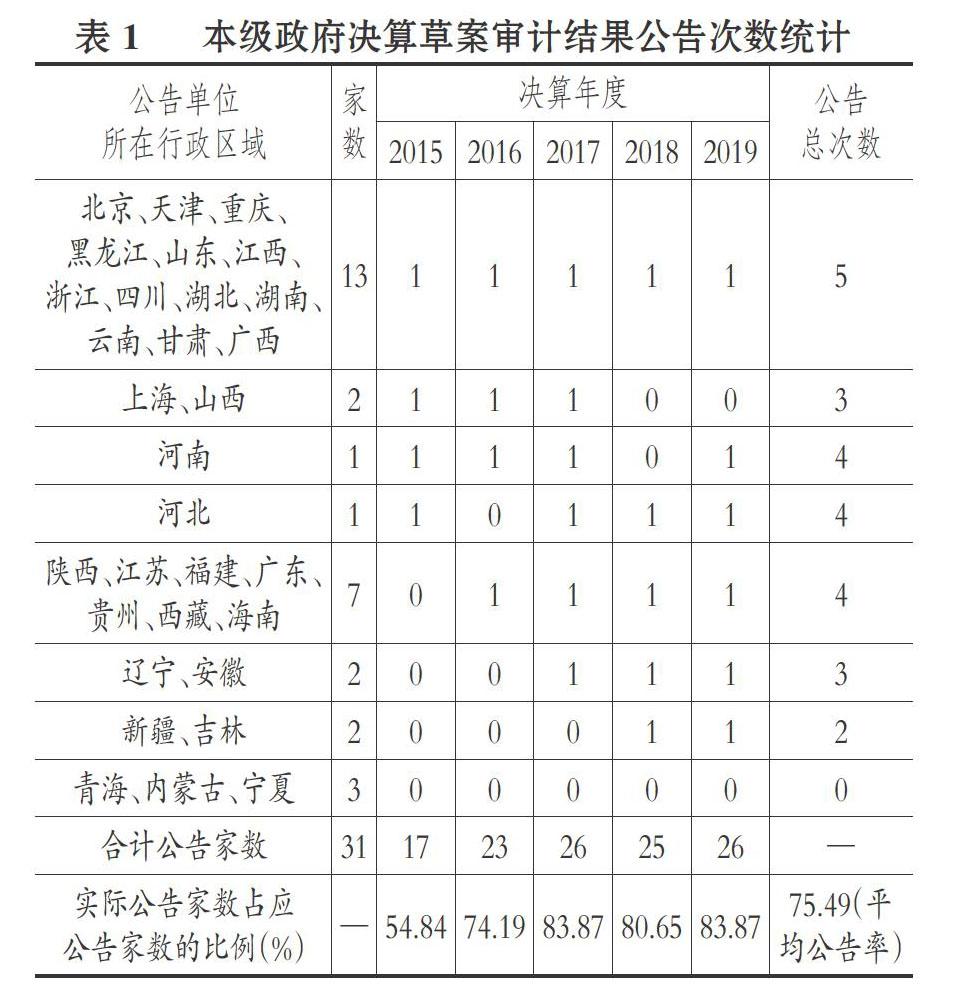
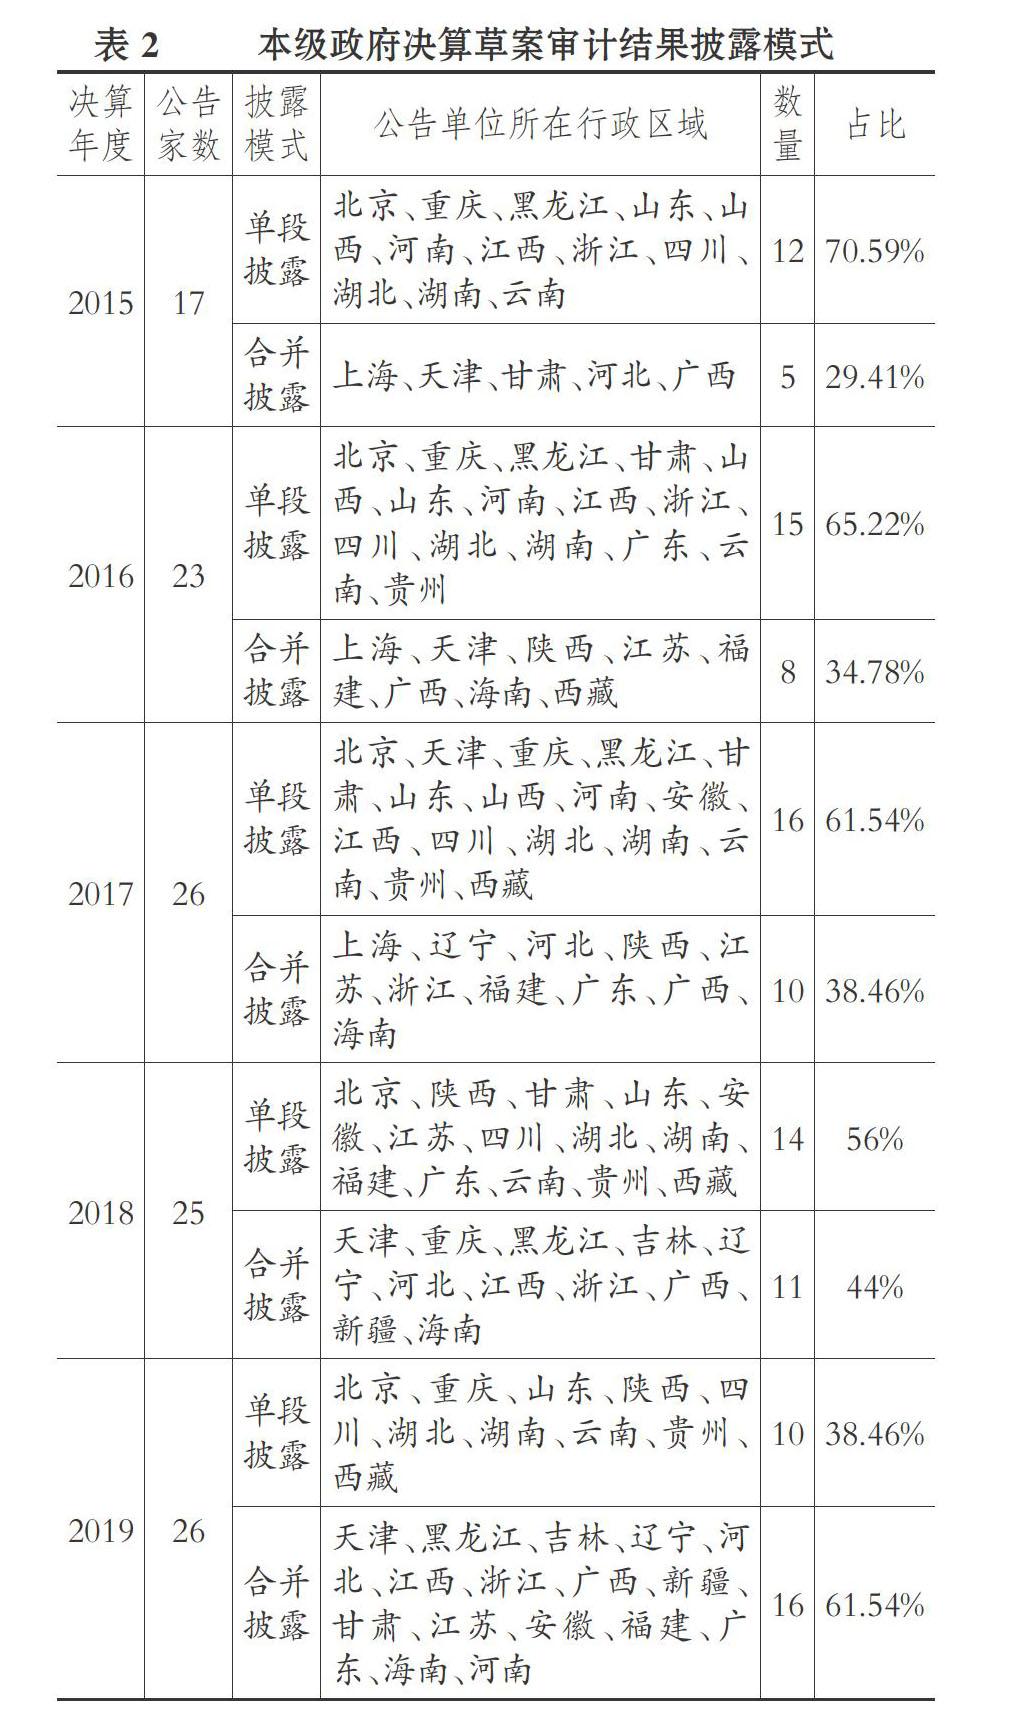

【摘要】自《预算法》(2014)实施以来, 多数省级审计机关按要求陆续开展了本级政府决算草案审计业务。 以31个省级审计机关发布的2015~2019年度预算执行审计结果公告为研究样本进行统计分析, 发现: 本级政府决算草案审计结果公告数量、出具独立审计意见占比在历经3年增长后趋于稳定, 但在披露方式、审计范围、审计意见表述与措辞使用上存在明显的差异和非统一性。 这是本级政府决算草案审计制度供给不足所致, 更与理论研究薄弱, 至今尚未形成一致认可的政府决算草案审计理论框架有关。 因此, 为实现本级政府决算草案审计规范化发展, 提升监督效能, 应加强相关制度建设, 包括协同关联审计业务制度建设, 出台政府决算草案审计办法, 同步修订现有审计法规中的相应内容; 还应强化理论体系研究, 为制度建设提供理论支撑。
【关键词】政府决算草案审计;审计结果公告;实践特征;制度建设;理论体系
【中图分类号】 F239 【文献标识码】A 【文章编号】1004-0994(2021)16-0101-10
2015年1月1日起施行的《预算法》(2014)规定, 政府决算草案在提交本级人大审定之前, 必须经过同级审计机关审计; 加上《预算法》(1994)和《审计法》(1994)授权的本级部门决算和下级政府决算审计, 我国首次实现了一级审计机关决算审计授权层级全覆盖, 拓展了政府决算审计①监督的广度和深度。 将本级决算草案审计监督内嵌于预算管理过程之中, 解决了本级政府决算审计监督缺位的问题, 优化了财政、审计顶层制度设计, 因而会对我国审计机关审计工作模式、内容产生重要影响。……
登录APP查看全文