天舟文化合并商誉减值危机分析
2021-03-15黄臻
中国管理信息化 2021年5期
关键词:企业并购
黄臻
[摘 要] 自2013年以来,我国A股市场出现了大规模的企业间并购现象,这种频繁并购极其容易形成大额商誉,其中存在着巨大的减值风险。为此,文章通过对天舟文化计提商誉减值的原因进行分析,并以此为基础针对我国上市文化企业并购过程中产生的商誉的减值风险提出相应的对策。
[关键词] 天舟文化;企业并购;商誉减值
0 引 言
近年来,A股上市企业的重组并购事件层出不穷,文化企业更是借着政策利好的东风频繁并购。在企业并购事件中,互联网游戏公司这类标的公司具有轻资产属性,并购后文化企业与网游企业之间明显的协同作用都促成了并购的高溢价的产生。超高商誉并购完成之后,并购商誉的减值风险也就为企业日后的经营埋下隐患,如何防范与控制巨额商誉减值是文化企业需要攻克的难题。因此,本文研究天舟文化合并商誉减值事件对合理控制巨额商誉减值具有实践意义与重要理论意义。
1 天舟文化并购神奇时代概述
天舟文化公司成立于2003年,上市于2010年深圳证券交易所创业板,注册资本8.449亿元,发行股数1 900万股。以青少年读物的策划、制作与发行为主营业务。
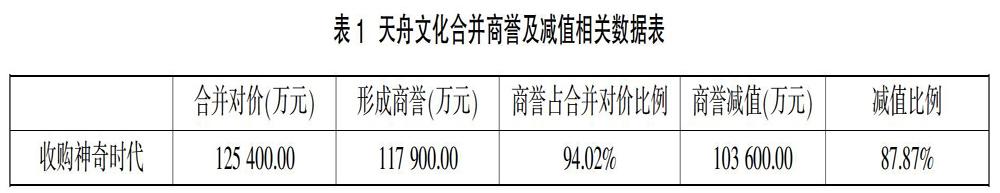
2013年,天舟文化以向特定对象发行股份和支付现金相结合的方式全资收购了互联网游戏公司神奇时代,形成商誉11.79亿元,同时,双方公司签订了业绩承诺与补偿协议,其中天舟文化要求神奇时代经审计的2013至2015年度的净利润分别不得低于8 615万元、1.201亿元、1.502 4亿元。……
登录APP查看全文