民营企业税收优惠的创新驱动效应研究
2020-06-21项康丽
中国经贸导刊 2020年14期
关键词:税收优惠
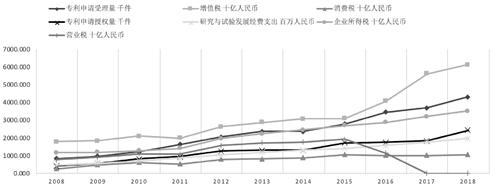
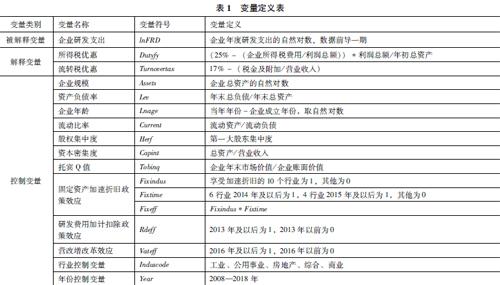
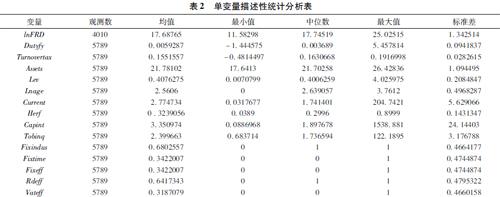
摘 要: 以2008—2018年沪深A股上市的民营企业作为研究样本,构建了研发创新投入与税收优惠政策的实证研究模型。结果表明,民营企业享受的税收优惠政策从整体上提高了研发创新投入,其中企业所得税优惠对其研发创新投入的激励作用较流转税优惠更为明显,后者的激励作用部分需要通过前者实现。具体优惠政策中,研发费用加计扣除优惠效果最为明显,固定资产加速折旧政策并未起到显著作用,而营改增改革也有效提高了民营企业研发创新投入。因此,为了提高税收优惠政策的实施效率,后续应进一步完善税收优惠激励政策的结构和形式。
关键词: 税收优惠 研发创新 驱动效应
一、引言
内生增长理论表明:“当有形生产要素的边际效益递减导致经济无法持续增长时,唯一能够保持人均产出持续增长的办法只有技术进步”。伴随着我国经济结构性改革进入攻坚阶段,党中央和国务院在2015年提出了“双创”发展战略,从此吹响了中国经济发展由要素驱动、投资驱动转向创新驱动的号角。作为社会经济最为活跃的组成部分,自改革开放40年以来,民营企业已经成为推动经济社会发展和研发创新驱动发展转型的重要力量,也是研发创新的重要主体。从经济学角度来说,企业的研发技术创新具有准公共物品的性质,所以具有非竞争性和不完全的排他性,且研发创新活动因具有长周期、高风险和高成本的特点,研发成果的易于扩散性和复制性使得企业的自有收益率远低于社会收益率,所以仅依靠市场调节会出现“市场失灵”的现象,而有效的财税政策则成为政府推动民营企业创新能力发展的重要措施。……
登录APP查看全文