江苏省实施税收优惠政策促进科技创新的实效性研究
2017-01-05张雪英钱新宇魏育红
中国集体经济 2016年34期
关键词:税收优惠
张雪英+钱新宇+魏育红
摘要:近年来,我国政府出台了一系列税收优惠政策鼓励企业科技创新,在政策推动下江苏省科技创新取得了较大成效。文章运用数学模型对税收优惠政策促进江苏省企业科技创新的实效性进行实证研究,并发现税收优惠政策运用过程中出现的问题,对此提出了完善科技创新税收优惠政策的措施。
关键词:税收优惠;科技创新;多元回归
一、科技创新的税收优惠政策概述
近年来,我国政府为了建立创新型国家,不断完善激励企业科技创新的税收政策。我国科技税收优惠政策涉及多个税种,主要包括企业所得税,个人所得税,增值税和营业税(2016年6月前)等,形成了所得税与增值税、营业税相结合的科技税收优惠政策体系。
(一)增值税优惠
增值税是一个相对中性的税种,它的主要功能是组织收入。我国增值税在鼓励科技创新方面的优惠政策主要如表1所示。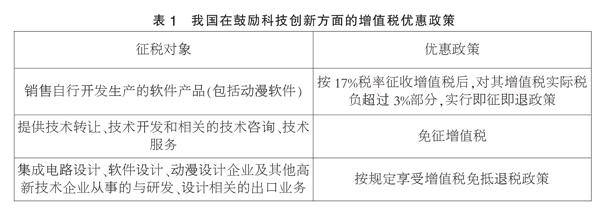
(二)企业所得税优惠
企业所得税是以企业收入扣除税法允许的各项费用后的应税利润为计税依据,按照企业适用的税率计算应纳税额。企业的税负水平与收入多少、扣除项目的宽窄、税率的高低等关系密切。企业所得税是我国实行税收优惠促进科技创新政策的主要税种。我国企业所得税在鼓励科技创新方面的优惠政策主要包括:针对企业科技研发阶段的研发费用允许税前加计扣除、固定资产加速折旧等;针对科技成果转让阶段的技术转让所得减、免企业所得税;……
登录APP查看全文
