内部审计在现代企业管理中的作用及改进措施
2019-10-21连淑红
全国流通经济 2019年29期
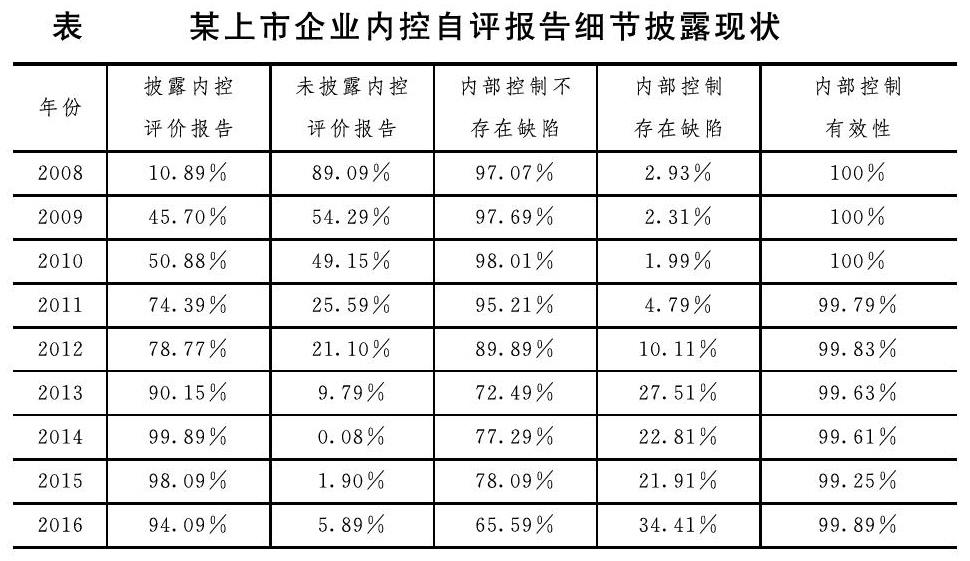
摘要:本文首先阐述了内部审计在现代企业管理中的重要作用,然后根据某上市公司内部审计自我评价报告,分析了现代企业内部审计现状及存在的问题,最后针对这些问题提出了几点对策,以期为内部审计职能的发挥提供有价值的参考。
关键词:内部审计;现代企业;风险控制;现存问题;改进对策
中图分类号:F239 文献识别码:A 文章编号:
2096-3157(2019)29-0170-02
内部审计是现代企业实现自我约束、自我管理的重要工作,内部审计在现代企业管理中的主要作用,就是帮助企业转化运作机制,并为企业管理制度的完善奠定基础。企业在运作过程中,必然会遭遇诸多不确定事件,这些事件对企业本身有着不同程度的威胁,现代企业管理工作开展的目的之一,就是约束、评估这些风险,让其保持在可接受的范围内。在《内部审计实务标准》中,就明确了内部审计和现代企业风险管理之间的相互关系,指出内部审计工作是用来改善组织独立运营的咨询活动,它以专业的、系统的方式参与企业风险管理、风险控制、内部治理,以帮助组织实现运营目标。由此可见,内部审计对于现代企业管理有着至关重要的促进作用,尤其是在“新常态”经济环境下,我们必须系统地梳理内部审计在现代企业管理中的作用、问题、对策,以为现代企业组织发展提供可靠借鉴。
一、内部审计在现代企业管理中的作用
现代企业身处的环境越发复杂,经营、管理面临的风险也在不断增大,现代企业需要采取行之有效的措施来减少风险,进而达到价值最大化的目标。……
登录APP查看全文