刍议基层商业银行如何提升经济资本管理能力
2018-08-22唐颖
财会学习 2018年22期
关键词:信用评级
唐颖
摘要:资本作为商业银行重要资源,在现行资本约束增强的当下,如何提高基层行资本管理能量,提升资本回报率尤为重要。
关键词:经济资本;内评法;信用评级;风险缓释
资本作为商业银行最稀缺和最昂贵的资源,决定了资本管理在商业银行中的重要地位。随着战略转型的持续深入推进,资本集约化经营管理理念深入人心,特别是在当前资本约束日益强化的情况下,银行业对资本回报率提升的需求日益迫切,在此背景下,提升基层商业银行(以下简称基层行)的资本管理水平,是破解当期资本难题的关键。
一、何为内评法下的经济资本
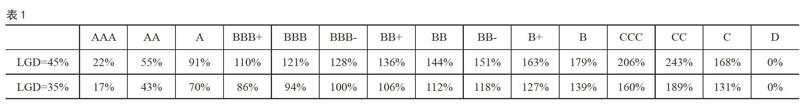
内评法下的经济资本占用计算公式为:经济资本=余额*风险权重*11.5%;余额受不同资产取值不同,以公司贷款余额为例,公司贷款余额包括当期账户余额、应计利息、应计费用之和,风险权重受客户信用评级和风险缓释两方面影响。不同LGD计算的风险权重不一样,粗略参考,公司贷款未缓释部分采用LGD为45%的权重,缓释部分为LGD为35%的权重。(见表1)
举例1:投放1亿公司客户贷款,评级为AA,无缓释。资本占用≈10000* 55%*11.5%=633万
举例2:投放1亿公司客户贷款,评级为BBB+,保证金5000万。资本占用≈(10000-5000)*110%*11.5%=633万
举例3:投放1亿公司客户贷款,评级为BBB+,保证人评级为A,担保金额3000万。
资本占用≈(10000-3000)*110%*11.5% +3000*70%*11.5%=1127万。
从上面的举例可以得出的结论有:一是客户信用评级越高,风险权重越低;二是客户有合格的风险缓释品,风险缓释部分不占用或减少经济资本;三是保证人客户评级高于贷款客户评级才起作用,风险得以缓释;……
登录APP查看全文
