关于资产证券化中信用评级行为的分析
2016-12-21陈宗雯
现代企业文化·理论版 2016年19期
关键词:信用评级
陈宗雯

中图分类号:F830 文献标识:A 文章编号:1674-1145(2016)10-000-02
摘 要 本文将运用演化博弈的方法分析资产证券化中信用评级的行为,并提出约束信用评级机构行为的建议。
关键词 资产证券 信用评级 演化博弈
一、演化博弈模型的建立
在现实生活中,信用评级机构有不提供虚高评级(策略A)和提供虚高评级(策略B)行为选择。假设只有两个信用评级机构,则支付矩阵为:
其中,F为评级机构获得的现有客户收入,F>0;S为评级机构不提供虚高评级所获得的声誉收益,S>0;C为评级机构不提供虚高评级而造成客户流失的收益,C>0;T是信用评级机构因提供虚高评级而缴纳的罚款,T>0。支付矩阵显示有四种情况:(1)机构1与2均实施策略A,则机构1与2在获得正常营业收益F的基础上还将增加良好声誉所带来的收益S;(2)机构1选择策略A,机构2选择策略B,则机构1在获得正常营业收益F的基础上,还将增加其良好声誉所带来的加倍收益2S,同时减少那些想通过违规手段通过信用评级的客户的收益C;而机构2在获得正常营业收益F的基础上,还会增加想通过违规手段通过信用评级的客户收益C,同时增加了因违规所缴纳的加倍罚款2T;(3)机构1选择策略B,机构2选择策略A,该种情况的分析与情况二类似。在此不再赘述;(4)机构1和2均选择实施策略B,则机构1和机构2均在获得现有客户收入F的基础上减少罚款T。
二、演化博弈过程
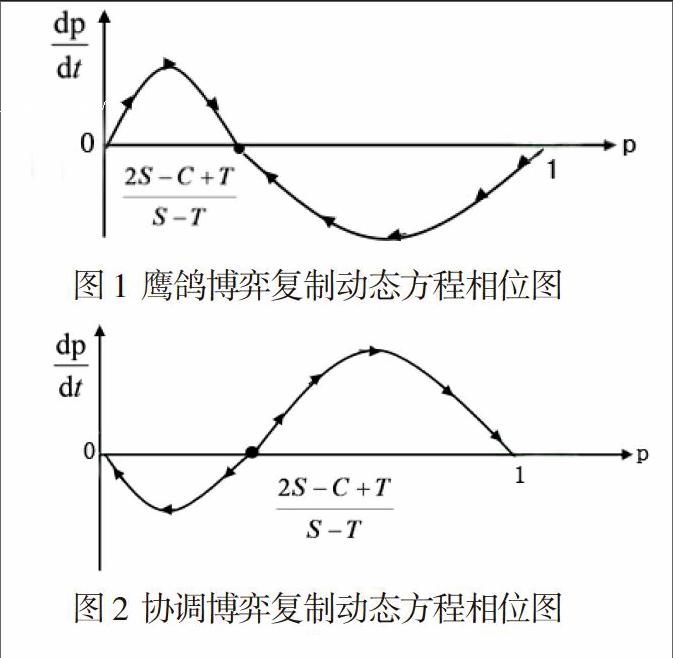
假设不提供虚高评级服务的信用评级机构占比为P,提供虚高评级服务的信用评级机构占比为(1-P),采取两种策略博弈方的期望收益分别为u1和u2,整个群体的平均收益为u,则u1=F+S+(1-P)(S-C);……
登录APP查看全文