从利益输送的角度看企业并购行为
2017-02-24王宇璐
商业会计 2016年20期
王宇璐
摘要:乐视网于2016年发起对乐视影业的并购,然而并购交易过程中关联交易披露不充分、股权变动频繁等行为,均涉嫌利益输送。文章从利益输送的角度看企业并购行为,分析其手段以及带来的弊端,并提出相应的解决方法。
关键词:利益输送 企业并购 关联交易 股权
一、案例简介
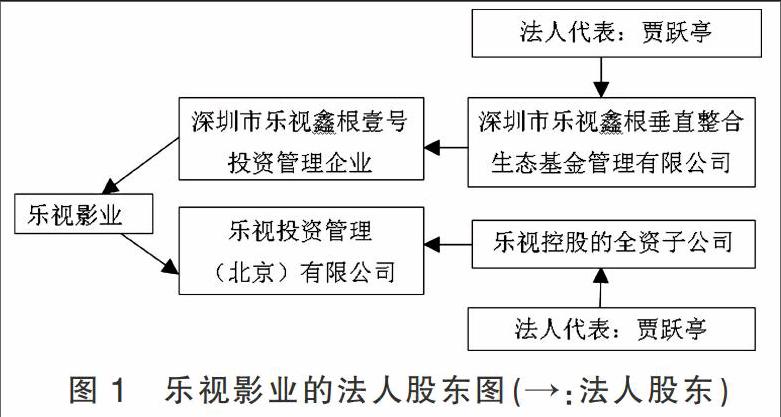
乐视影业是在2011年9月12日成立的公司,由乐视控股发起设立,注册资本100万元,乐视控股同为由乐视网第一大股东贾跃亭控制的公司。2015年12月乐视网称将正式启动将乐视影业控股权转让给乐视网事项,拟通过发行股份购买资产并募集配套资金的方式购买乐视影业股权,将乐视影业的控股权转让给乐视网。2016年5月6日,乐视网发布公告称,公司拟以发行股份及支付现金相结合的方式购买乐视影业100%股权。从明细来看,乐视影业整体作价98亿元。
在此背景下,乐视网将以41.37元每股的价格向乐视影业43名股东合计发行约1.65亿股公司股份,用于支付68.21亿元的股份对价;公司同时决定配套募集不超过50亿元的资金,其中29.79亿元用以支付本次交易的现金对价,股份和现金支付的比例分别为69.60%和30.40%。剩余募资将主要投入到乐视影业投拍电影和生态自制剧、IP(原创版权资源)库建设项目以及补充上市公司流动资金。如此高额的收购案引起了业界的猜疑以及深圳证券交易所的问询,其估值畸高、股权变动频繁等问题都不得不让人猜想这其中是否涉嫌利益输送。
二、涉嫌利益输……
登录APP查看全文