杜邦分析法下的企业营运能力分析
2016-10-08贺佳媛
商业会计 2016年12期
关键词:杜邦分析法
贺佳媛
中图分类号:F275 文献标识码:A 文章编号:1002-5812(2016)12-0037-03
摘要:杜邦分析法是以净资产收益率为核心的反映企业营运能力、盈利能力和偿债能力的综合性分析方法。本文通过分析杜邦分析法下的各项指标,得出总资产周转率是导致净资产收益率变化的重要因素,也是影响企业营运能力的关键因素,并针对青岛海尔存在的问题,提出几点能够提升企业营运能力的措施。
关键词:杜邦分析法 营运能力 总资产周转率
着科技日益进步,家电业竞争日益激烈,家电消费逐步从追求低价转向品质、品牌、售后、体验等,需求结构也因此发生变迁。海尔集团作为中国本土的家电企业,保持着自身的优势,但也经受着国内外各种品牌的强烈竞争。想要在家电行业持续前进,必须保持良好的营运能力,有效运用原有的资产,创造出更多效益。本文将通过杜邦分析法来分析青岛海尔的各项财务指标,以探讨其营运能力。
一、案例分析
(一)青岛海尔概况。海尔集团创立于1984年,是全球领先的整套家电解决方案提供商和虚实融合通路商。从开始单一生产冰箱起步,拓展到家电、通讯、IT数码产品、家居、物流、金融、房地产、生物制药等多个领域,通过对互联网模式的探索,海尔集团实现了稳步增长。2015年,海尔集团全球营业额实现1 887亿元,近10年复合增长率6%;实现利润预计为180亿元,同比增长20%,近10年复合增长率30%,利润复合增长率是收入复合增长率的5倍。
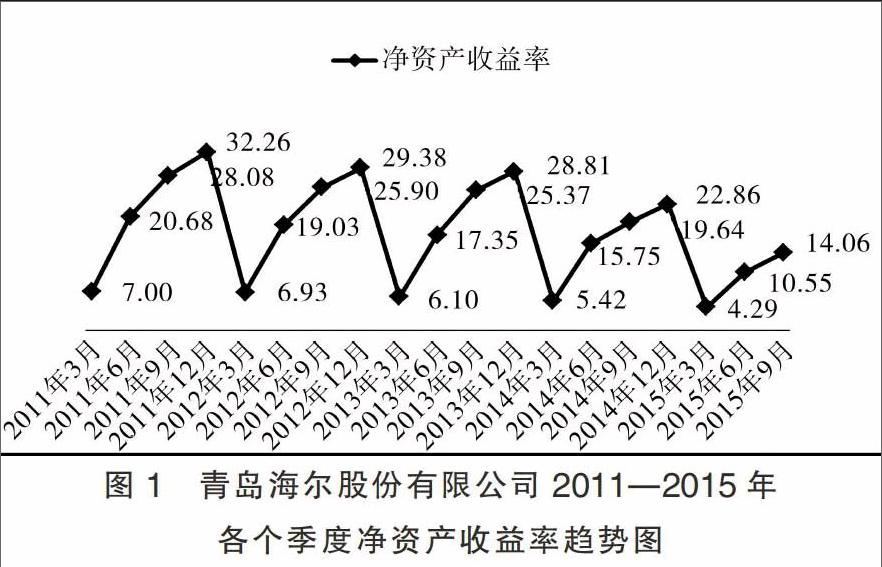
(二)净资产收益率分析。净资产收益率是公司税后利润除以净资产得到的百分比,该指标反映股东权益的收益水平,用以衡量公司运用自有资本的效率。……
登录APP查看全文
