杜邦分析法与平衡记分卡的应用对比探讨
2016-05-07张伊朦胡龙华赵建梅
商场现代化 2016年9期
张伊朦 胡龙华 赵建梅
摘 要:随着经济市场的不断变化,延用了近百年的杜邦分析法,逐渐已经不能满足对企业财务状况准确分析的要求,接替出现的平衡记分卡虽然受到广泛的重视,但也在应用中暴露出诸多问题。本文在分析二者优点与局限性的基础上,提出了二者结合应用的方法意在完善企业的财务评价体系。
关键词:杜邦分析法;平衡记分卡;改进措施
一、杜邦分析法及其局限性
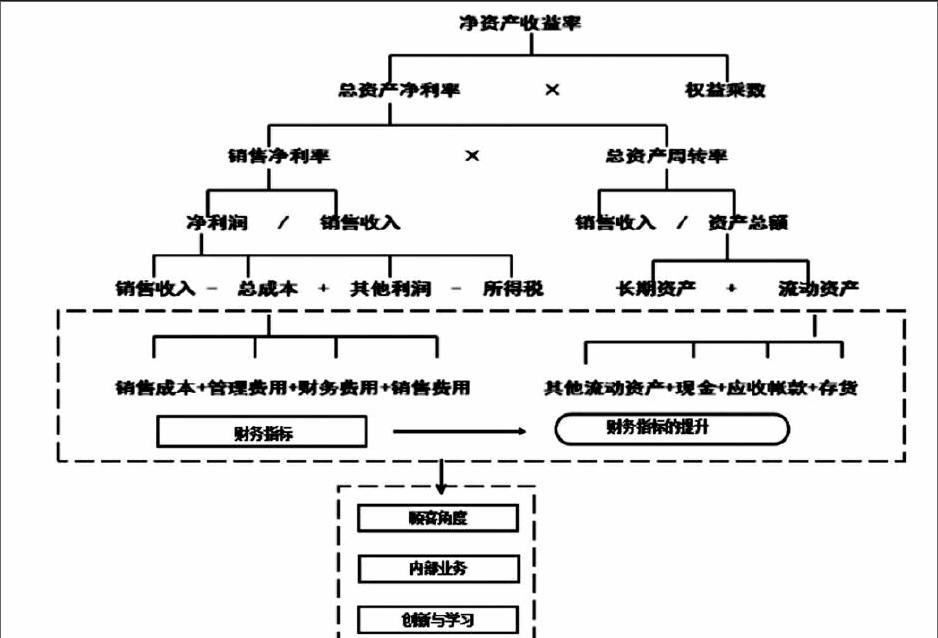
杜邦分析法,又称杜邦财务分析体系,简称杜邦体系,是由美国杜邦公司首次提出并成功运用到企业中的一种财务分析体系。杜邦分析法是将企业中占主导地位的财务比率指标之间建立上下级相互密切联系,能够综合系统分析评价企业财务状况及经济效益的方法。该体系是以净资产收益率为主要研究因素,将其作为一级指标向下延展,以总资产净利率和权益乘数为二级核心指标,重点揭示企业偿债能力、营运能力、盈利能力相互之间的影响。
1.净资产收益率
净资产收益率又称为权益净利率,是一项能够体现公司企业自有资产其获利能力的指标。作为杜邦分析体系评价指标的核心,能够客观准确的反应股东权益的收益水平,用以衡量公司运用公司内部拥有资本获利的能力。净资产净利率与总资产收益率和权益乘数成正比例关系变化。
2.总资产净利率
总资产净利率是指公司净利润与平均资产总额的百分比。作为杜邦分析体系的二级评价指标,能够反映公司将全部资产运用到运营中所能够获得利润的水平,总资产净利率的值能够反映企业的资产运营,该值越高,表明公司投入产出水平越高,资产运营越有效。……
登录APP查看全文