基于模糊综合评价的高校财务内控评价研究
2016-04-21刘威
会计之友 2016年7期
刘威
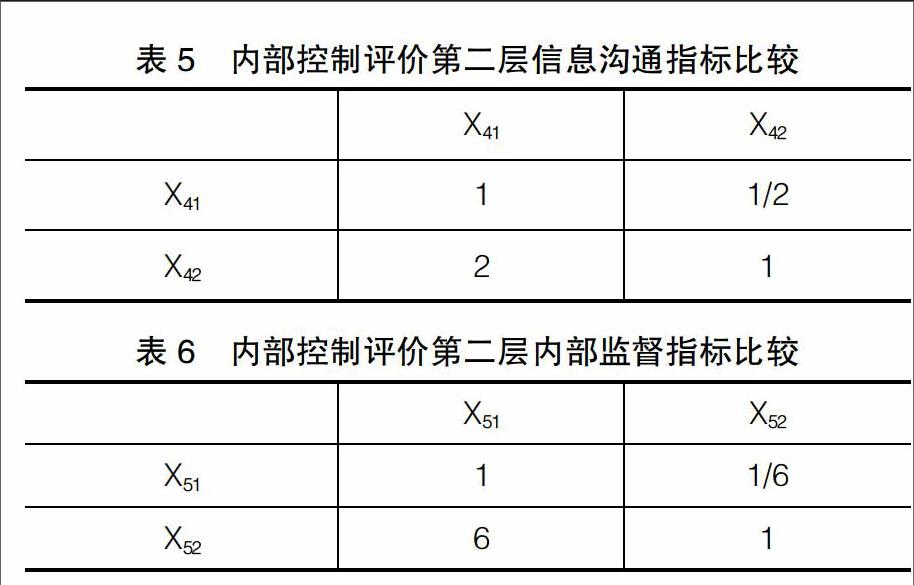
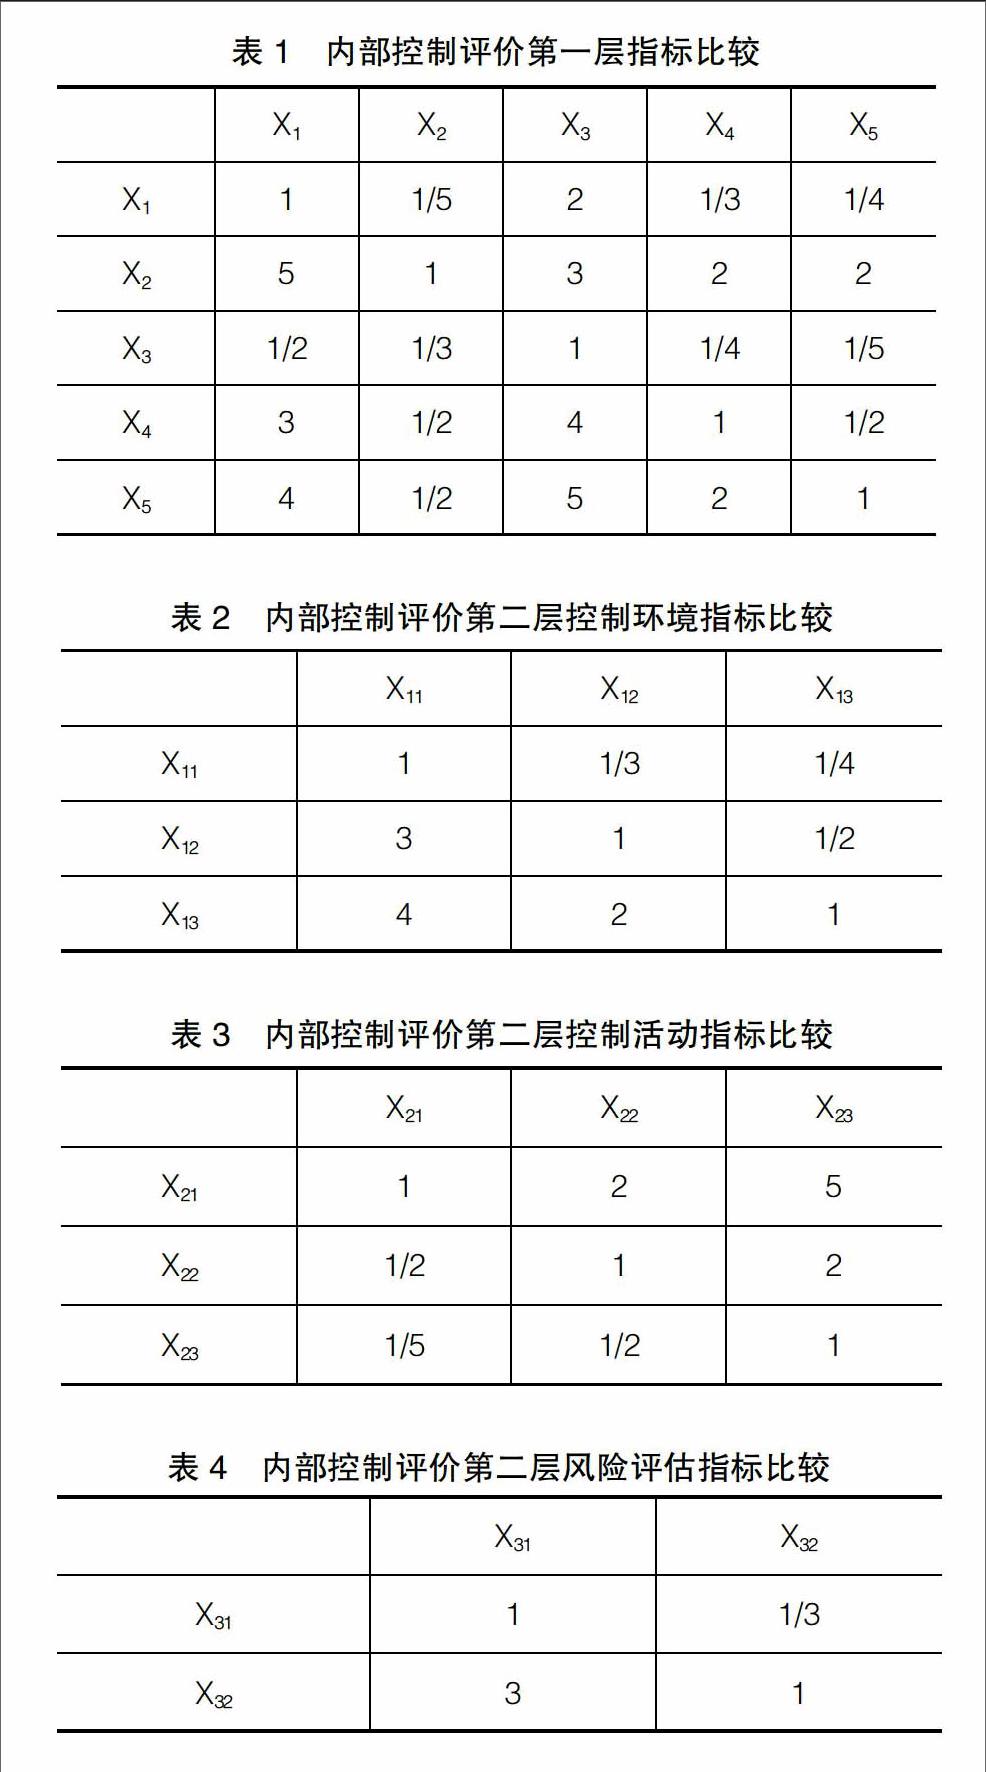
【摘 要】 以我国高校为研究对象,通过建立高校内部控制评价指标体系,并运用模糊综合评价方法,对高校的财务内部控制进行评价。同时结合实例分析,在L校内部控制背景下,对其内部控制进行评价,得出L校财务内部控制方面存在的缺陷。
【关键词】 模糊综合评价法; 高等学校; 内部控制; 指标体系
中图分类号:G647 文献标识码:A 文章编号:1004-5937(2016)07-0119-04
一、绪论
随着我国教育制度的不断改革和深化,我国的高等学校已经从服务型机构逐步向自主办学型机构转化,高校的资金来源也逐步从国家财政拨款变成财政拨款为主,企业资助、校办企业为辅的多渠道资金来源。但随着高校规模不断扩大,许多高校面临资金缺口过大、财务风险过高等问题。内部控制作为保障企事业单位财产物资完整和安全的主要控制制度,已经被广泛地运用到我国的企业财务管理方面。然而目前我国大部分高校财务内部控制体系并不健全,内部控制系统性不强,急需建立健全高校内部控制制度,提高高校管理水平,控制财务风险,防范财务舞弊现象的发生。
目前,已有学者开始研究高校内部控制体系的建立。范丽炜[ 1 ]分析了我国高校内部控制的薄弱环节及形成原因,在探讨高校内部控制制度建设的基础上,给出高校内部控制改善可操作性建议。刘远[ 2 ]根据美国COSO报告,通过分析我国高校内部控制现状,提出完善高校内部控制制度的必要性,并给出完善高校内部控制制度的可行性对策,建立了合理的内部控制制度体系。……
登录APP查看全文