行为审计需求论:理论框架和例证分析
2016-04-21郑石桥
会计之友 2016年7期
郑石桥

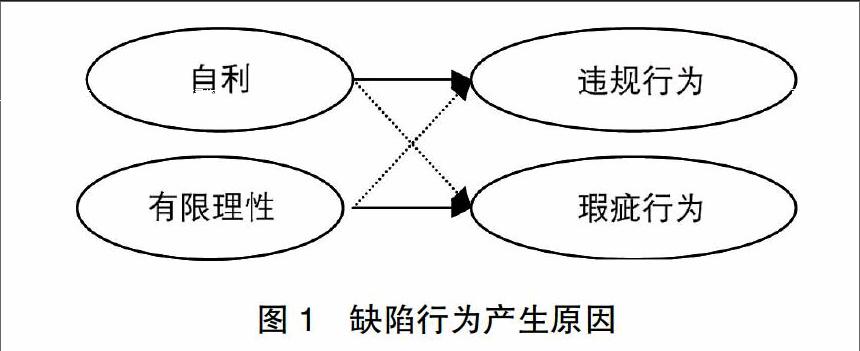
【摘 要】 在经管责任履行中,由于代理人的自利和有限理性,可能产生缺陷行为,委托人会推动建立应对代理人缺陷行为的治理构造,包括内部—经常性机制和外部—非经常性机制。行为审计属于外部—非经常性机制。缺陷行为审计需求程度有三个重要的影响因素:第一,缺陷行为越是严重,行为审计需求越是强烈。第二,内部—经常性机制越是有效,行为审计需求越不强烈;内部—经常性机制越不健全,行为审计需求就越强烈。第三,外部—非经常性机制中,透明机制及其他监督机制越是有效,行为审计需求越弱;透明机制及其他监督机制越是不健全,行为审计需求越强。
【关键词】 行为审计; 违规行为; 瑕疵行为; 自利; 有限理性
中图分类号:F239.44 文献标识码:A 文章编号:1004-5937(2016)07-0123-05
一、引言
行为审计就是从众多的行为中找出缺陷行为并采取一些相应的后续行动。我国的审计实践中,行为是否合规合理、制度是否合规合理是非常重要的审计主题,这类审计,本质上就是行为审计。行为审计为什么会产生?不同的国家或地区对行为审计的重视程度为什么会呈现差异化?这些问题都涉及行为审计需求理论。关于审计需求的理论解释主要有代理理论、信息理论和保险理论(陈汉文,2012)[ 1 ],尽管对于上述审计需求理论有不同的认识,但是,总体来说,这些理论对于信息审计有较强的解释力。代理理论对于行为审计有一定的解释力,然而,缺陷行为并不都源于代理问题。……
登录APP查看全文