企业声誉对风险承担的影响:抑制还是促进
2021-10-25卢太平王慧
财会月刊·上半月 2021年10期
关键词:内部控制
卢太平 王慧
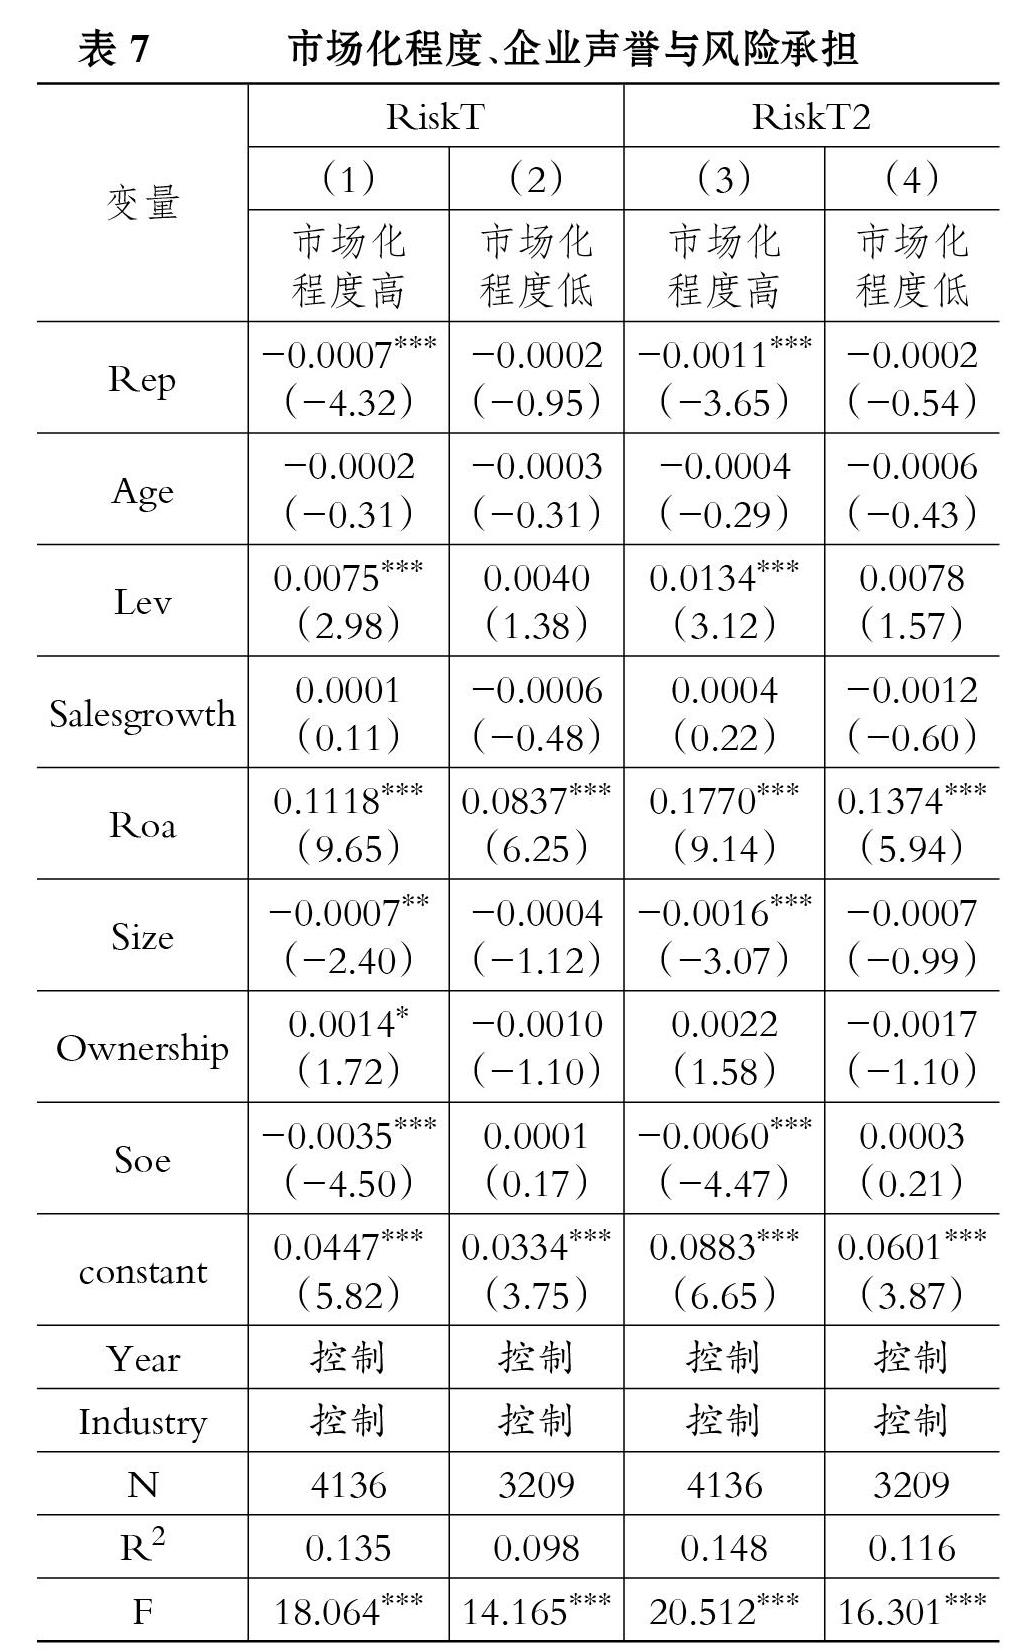
【摘要】以2010 ~ 2019年我国沪深A股上市公司数据为样本, 考察企业声誉对企业风险承担的影响及两者间的作用机制。 研究结果表明: 企业声誉对企业风险承担具有抑制作用; 企业声誉通过促使企业实施更为有效的内部控制来降低企业风险承担水平; 在非国有企业和处于市场化程度较高地区的企业中, 企业声誉对风险承担具有更显著的抑制作用。
【关键词】企业声誉;风险承担;非正式制度;内部控制
【中图分类号】F271;F832 【文献标识码】A 【文章编号】1004-0994(2021)19-0041-7
一、引言
在面对能给企业带来正的净现值但风险较高的投资项目时, 企业需要考虑其风险承担水平[1,2] 。 宏观上看, 高风险项目的投资往往伴随着高回报, 对社会技术进步、社会资本积累及社会生产率提高有促进作用; 微观上看, 高风险项目的投资决策反映了管理者对投资机会充分识别、把握、利用的结果, 能够显著提高投资效率、增加企业价值。 总之, 适当提高企业风险承担水平既具有宏观意义也具有微观价值。 因此, 探究影响企业风险承担水平的因素是非常有必要的。
已有文献主要从公司治理层面来探讨风险承担的影响因素, 包含内部治理机制与外部治理制度两方面。 研究结果显示, 内部治理机制方面的股权结构、董事会特征、管理层激励、管理者特征、内部控制质量等[3-9] 对企业风险承担有显著影响; 外部治理制度方面的经济增长水平、税制改革、法律制度以及金融条款等[10-12] 会影响企业风险承担。……
登录APP查看全文