政策性负担、管理者过度自信与企业风险承担
2021-10-25李香花高博李世辉
财会月刊·上半月 2021年10期
李香花 高博 李世辉
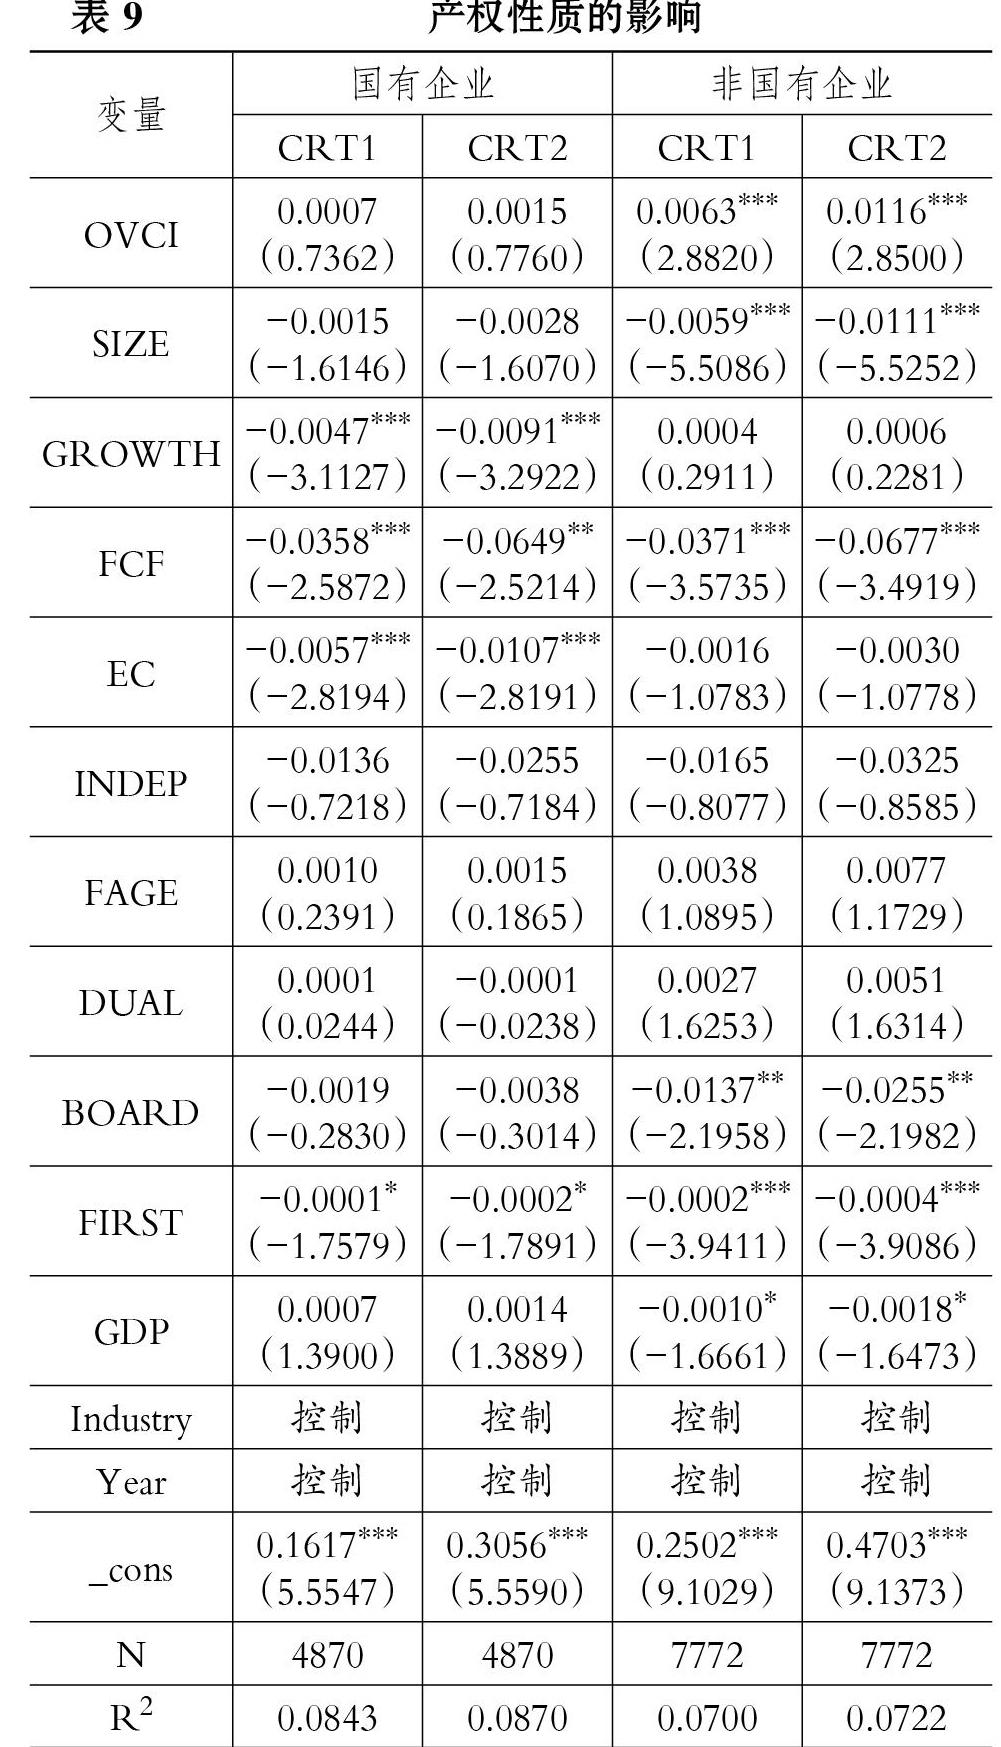
【摘要】依托资源依赖理论、社会责任理论和前景理论, 以2008 ~ 2019年沪深A股上市公司为研究样本, 实证检验政策性负担与企业风险承担之间的关系。 结果表明: 政策性负担能够发挥资源支持作用, 提高企业风险承担水平, 并且管理者过度自信可以增强政策性负担对企业风险承担的正向影响。 进一步研究发现, 非国有企业承担政策性负担能够更加显著地提高企业风险承担水平, 在市场化进程快的地区政策性负担能够更加显著地提高企业风险承担水平。
【关键词】政策性负担;企业风险承担;管理者过度自信;产权性质;市场化进程
【中图分类号】F276 【文献标识码】A 【文章编号】1004-0994(2021)19-0048-10
一、引言
改革开放以来, 中国经济大步向前迈进, 在与世界各国经济增速与增量的比赛中, 我国取得了让人引以为傲的成绩。 投资作为推动中国GDP增长的三个加速器之一, 已成为最强劲的动力引擎。 在企业投资决策过程中, 至关重要的一步是对投资项目风险进行选择[1] 。 企业对投资项目的风险选择倾向主要是由企业风险承担水平这一指标来衡量的[2,3] , 该指标越大, 表明企业越愿意将资金投向那些风险高、收益高的项目。 2008年金融危机爆发以后, 企业将之前聚焦于提高企业绩效方面的注意力慢慢转移到提升企业自身风险承担能力上[4] , 并深刻思索在严峻的竞争形势中该怎样抵抗风险、获得生存机会和实现自身可持续发展[5] 。 然而, 过度的风险承担亦会导致企业业绩出现较大幅度的波动, 严重时可能让企业深陷财务困境, 甚至濒临破产。……
登录APP查看全文