论政府审计、内部控制和国企投资效率
2021-10-23王如燕许嘉志
国际商务财会 2021年9期
关键词:内部控制
王如燕 许嘉志
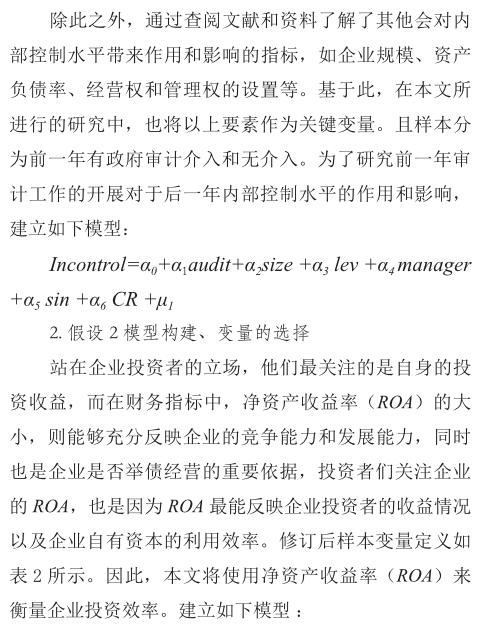
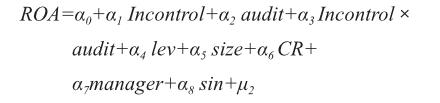

【摘要】国企投资效率的提升,对企业价值的提升以及对其公共经济领导力,有举足轻重的影响。国有企业改革不断深化和国有资产保全增值面临的主要问题之一,就是投资效率不够高。文章以国有企业为研究对象,根据2014—2018年审计署发布的“央企集团财务收支审计”结果,选取央企直接控股的公司为样本进行实证分析,以如下议题为切入点:一是政府审计工作的开展,是否能够对国有企业内部控制水平的提高带来积极作用;二是政府审计、国企的内部控制是否相互影响,从而产生正面的作用,提高国有企业的投资效率。经过实证得出结论:一是政府审计的介入有利于提高国企的内部控制水平;二是在前一年进行审计后,政府审计工作与内部控制水平呈现出正相关关系,同时也会对后一年企业投资效率带来影响,使其出现显著增长。
【关键词】政府审计;内部控制;投资效率
【中图分类号】F239.44
一、引言
大中型国企是国家经济发展强劲的动力和财政增长的主要来源,所以必须引起重视。同时,从受托经济责任的角度来考量,政府审计有责任对这些国企进行审查和监督。因此,在国有企业中,拥有一套行之有效的内部控制制度对企业长远且可持续发展是不可或缺的助力。而建立、维护内部控制的有效性和科学性,能够对国企的发展带来最直接的作用和影响,同时也能对滥用权利的行为带来显著的制约效果,也是增强国有企业投资效率的有效途径之一。……
登录APP查看全文