新能源汽车行业成长性分析
——以宇通客车为例
2021-09-18徐振平
中国管理信息化 2021年17期
徐振平
(兰州财经大学,兰州 730020)
1 企业概述
宇通客车,全称郑州宇通客车股份有限公司,于1993 年由原郑州客车厂、中国公路机械车辆总公司、郑州旅行车厂三家公司联合以定向募集方式组建而成。1997 年在上海证券交易所上市。公司的主要产品就是客车,主营业务包括:客车所需要的部件、座椅生产、底盘制作营销;出差办公、修车服务;数据科技服务等。在科技飞速发展的今天,“新能源+智能网联”对宇通客车来说,是未来几年发展的两台重头戏,并且宇通客车研发的新能源汽车在2010 年的市场份额和销量上都取得了骄人的成绩。
2 财务分析
2.1 偿债能力分析
流动比率越高,企业的短期偿债能力就越强。2017 年至2019 年,宇通客车的流动比率存在小幅上升。虽不会引起较大的偿债问题,但仍需注意若该指标超过2,则说明企业可能存在现金流动资产闲置,导致企业资源浪费。其速动比率均维持在1.3 左右,变动幅度不大,说明企业的短期偿债能力较好,比较稳定。一般企业的资产负债率维持在0.4-0.6 较为合适,由表1 可知宇通客车资产负债率在此区间内相对变化较平稳。总体来看,宇通客车的偿债能力相对较强。

表1
2.2 营运能力分析
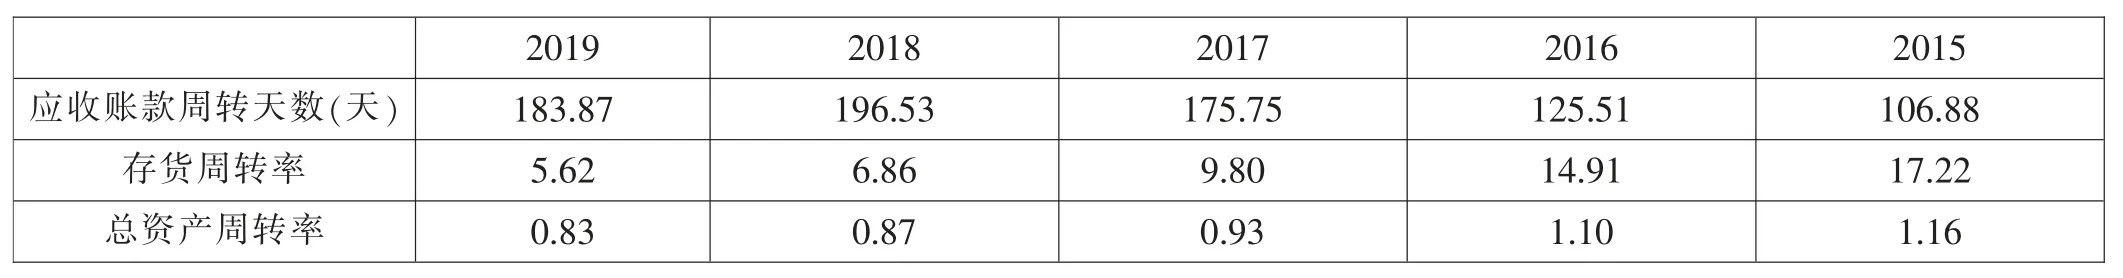
表2
宇通客车应收账款的周转天数从2016 年逐年递增,到了2019 年有所回落。其主要原因是赊销现象严重,从其年报可以发现,大部分坏账损失是海外或国内客户的货款无法收回。存货周转率处于下滑趋势,但指标尚在合理范围内。此外,一般行业总资……
登录APP查看全文