财税政策能激励企业的高质量创新吗?
2021-09-03丁方飞谢昊翔
财经理论与实践 2021年4期
关键词:税收优惠
丁方飞 谢昊翔
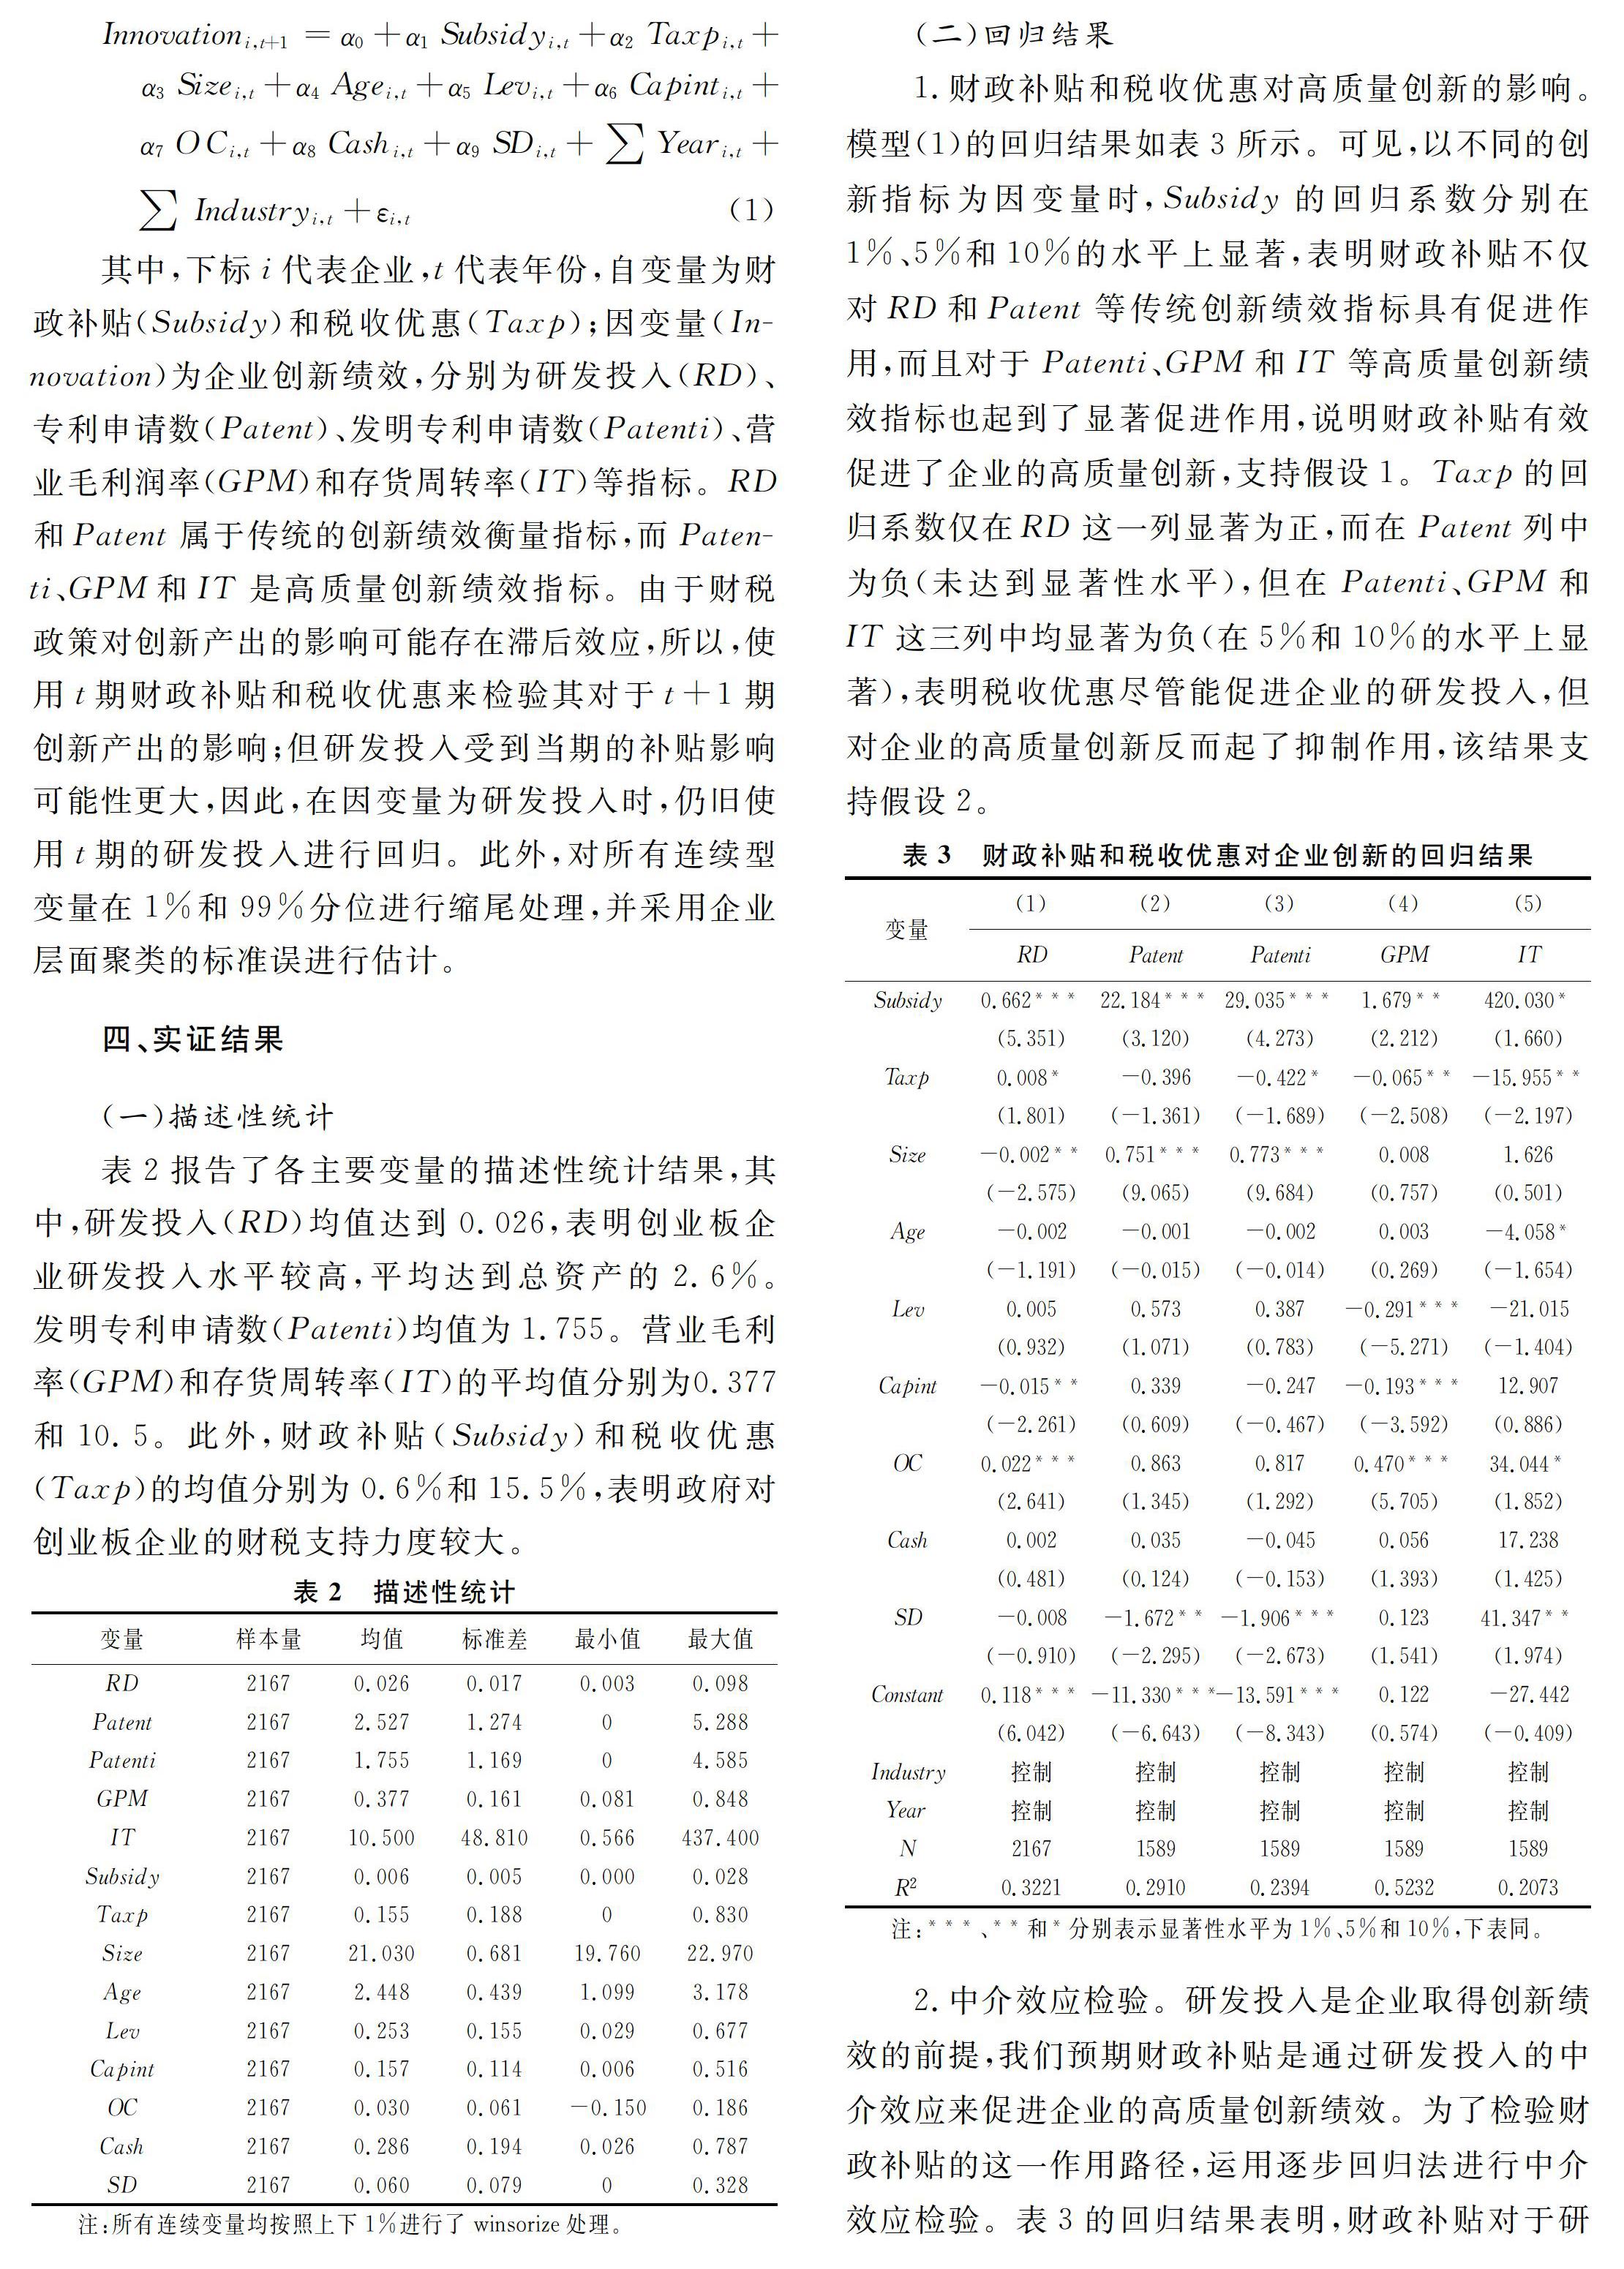
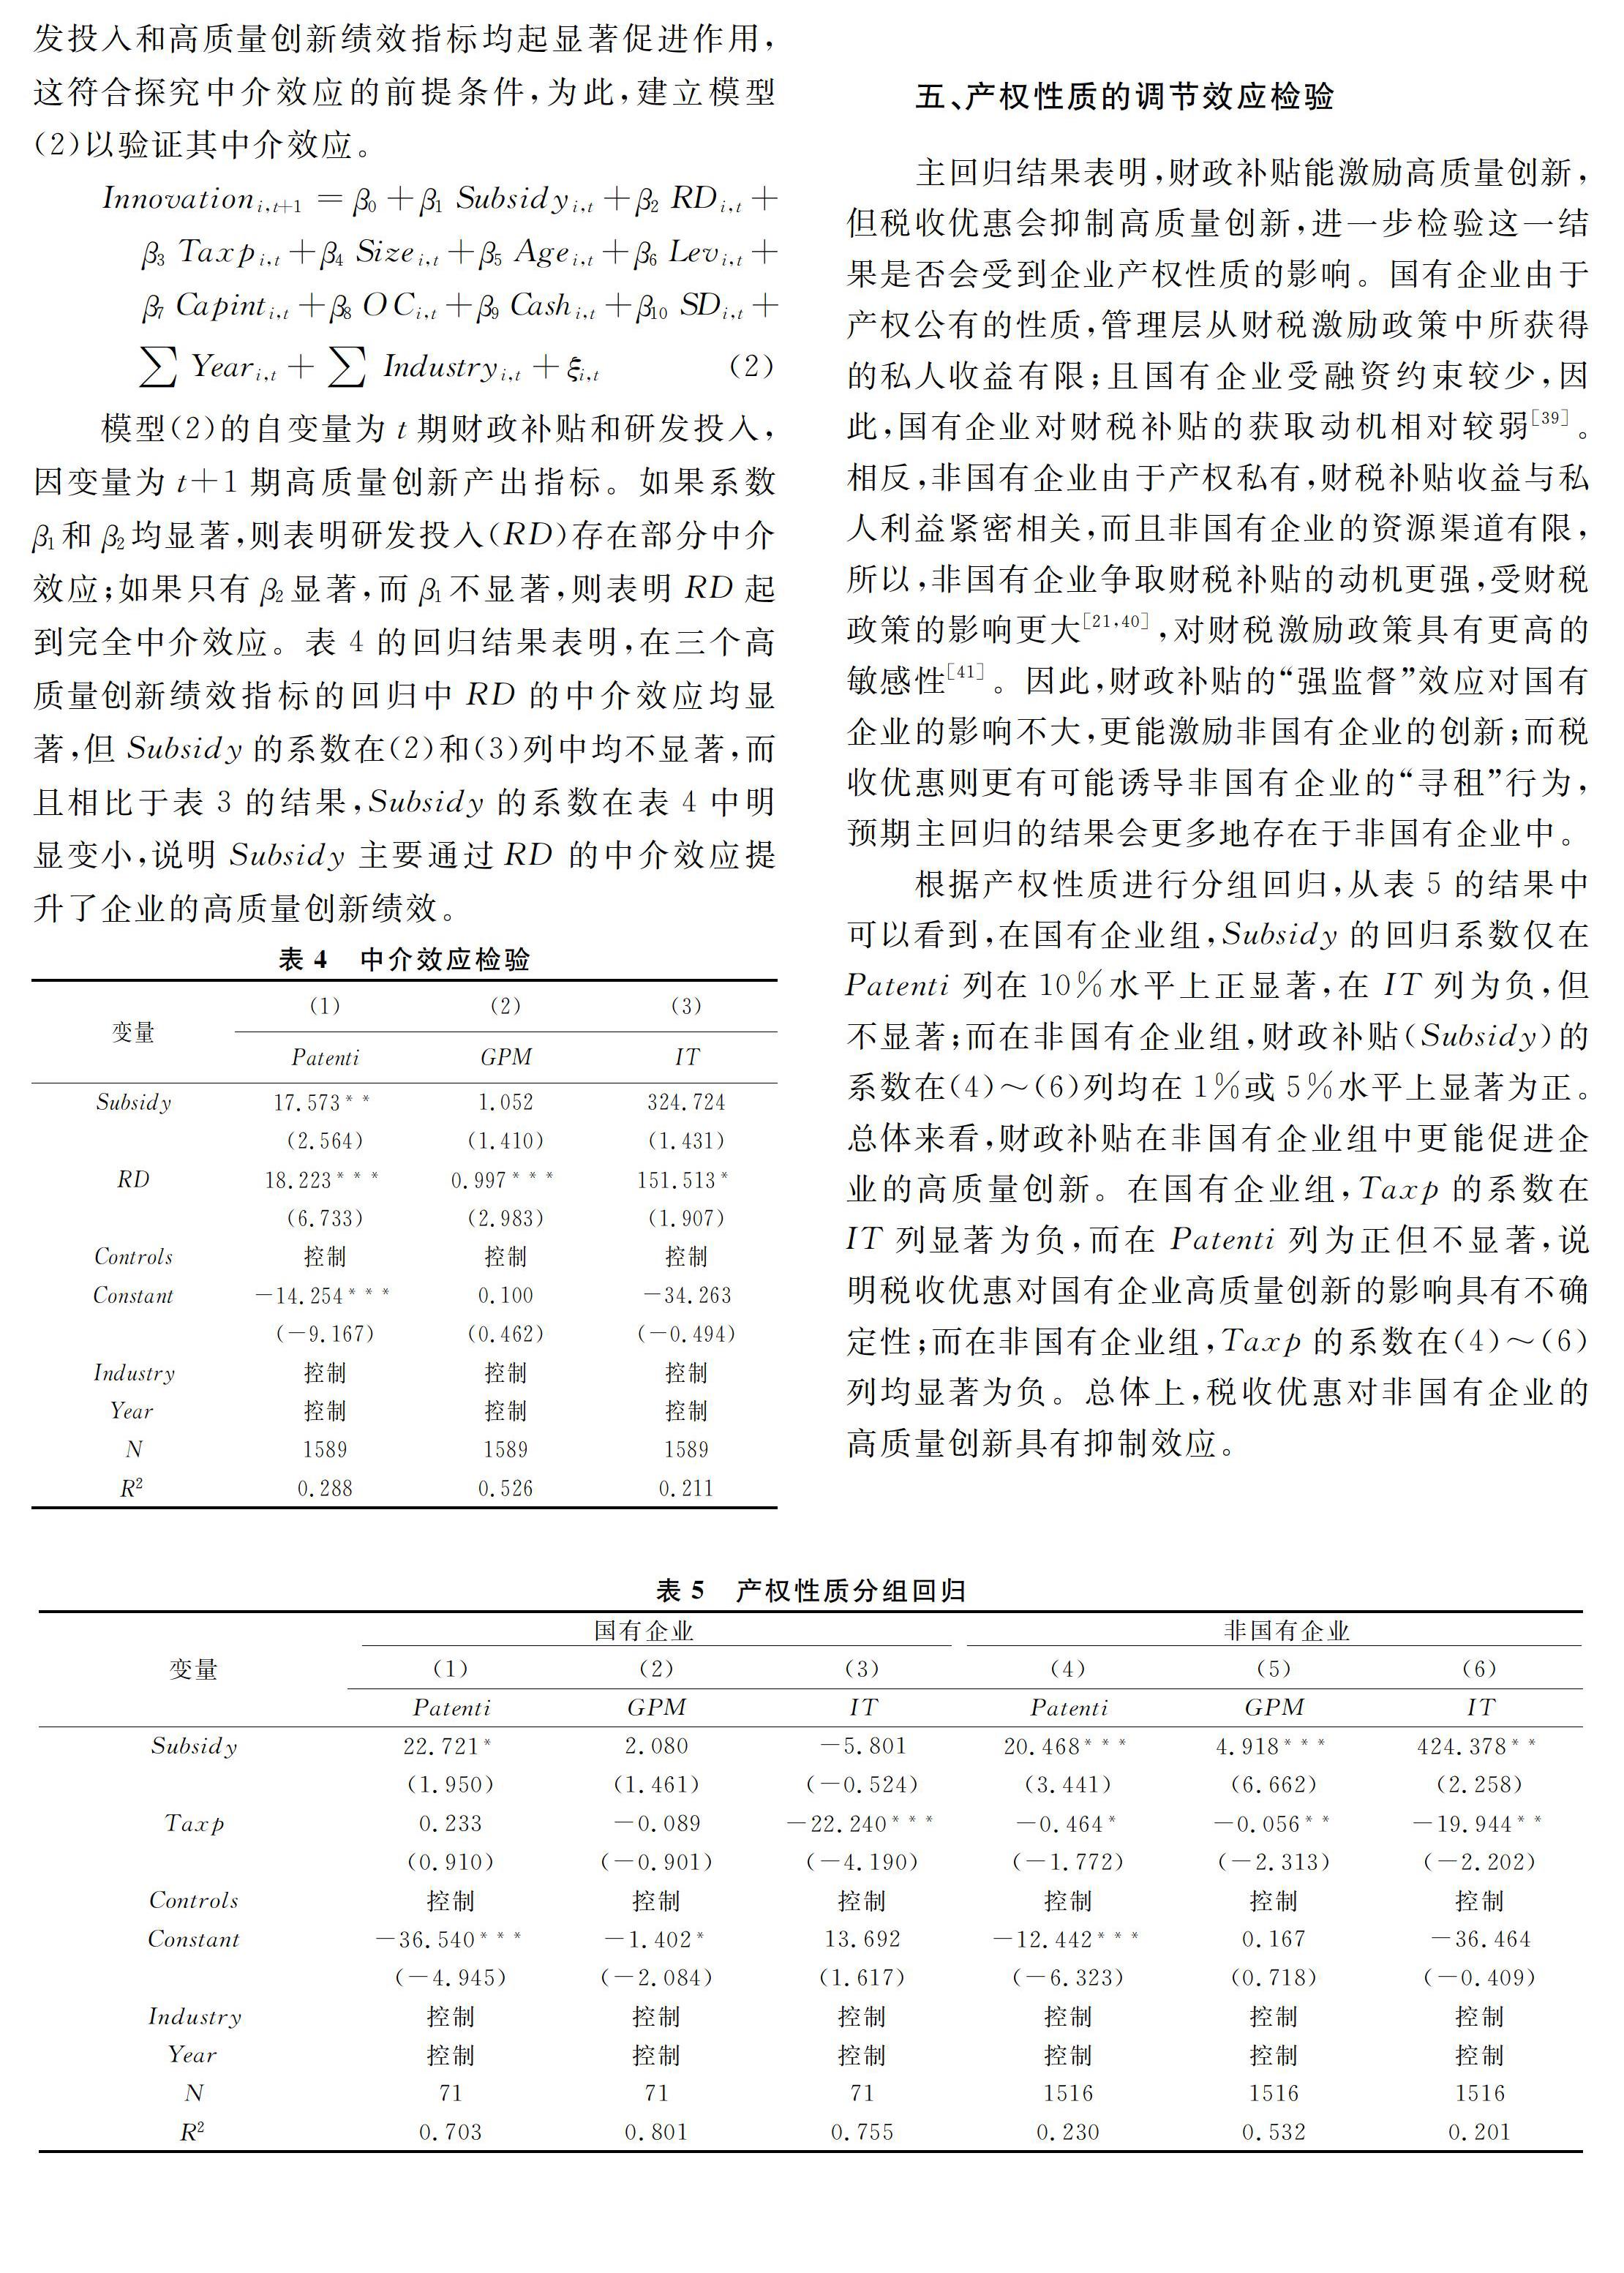
摘 要:企业的高质量创新是实现高质量发展的必由之路。引入财务指标作为高质量创新绩效衡量指标,以创业板上市公司为样本检验财政补贴和税收优惠对企业高质量创新的激励效应。结果表明:财政补贴和税收优惠政策均能提高企业的研发投入,但只有财政补贴能提升企业的高质量创新绩效,税收优惠却抑制了企业的高质量创新绩效,这种效应主要存在于非国有企业中。从而说明财政补贴作为一种“强监管”手段能更有效地激励企业的高质量创新。
关键词: 财政补贴;税收优惠;高质量创新
中图分类号:F812.4,F276.44 文献标识码: A 文章编号:1003-7217(2021)04-0074-08
一、引 言
党的十九大报告中指出:“我国经济已由高速增长阶段转向高质量发展阶段,正处在转变发展方式、优化经济结构、转换增长动力的攻关期。”同时,我国新时期社会的主要矛盾已经转变为“人民日益增长的美好生活需要和不平衡不充分的发展之间的矛盾”,而高质量发展是解决这一矛盾的关键[1]。实施创新驱动发展战略是实现高质量发展的必由之路[2],而企业作为研发创新活动的主体是实现高质量创新的基石,国家也相继出台了多种财政补贴和税收优惠政策来激励企业进行高质量创新。尽管已有文献对于财政补贴和税收优惠的经济后果做了大量的研究,但是鲜有关于现行财税政策能否激励企业高质量创新的研究,而缺少这方面研究的关键又在于缺少高质量创新的绩效评价指标。……
登录APP查看全文