监管模式变更有助于提高会计信息可比性吗?
2021-09-03林钟高李文灿
财经理论与实践 2021年4期
林钟高 李文灿
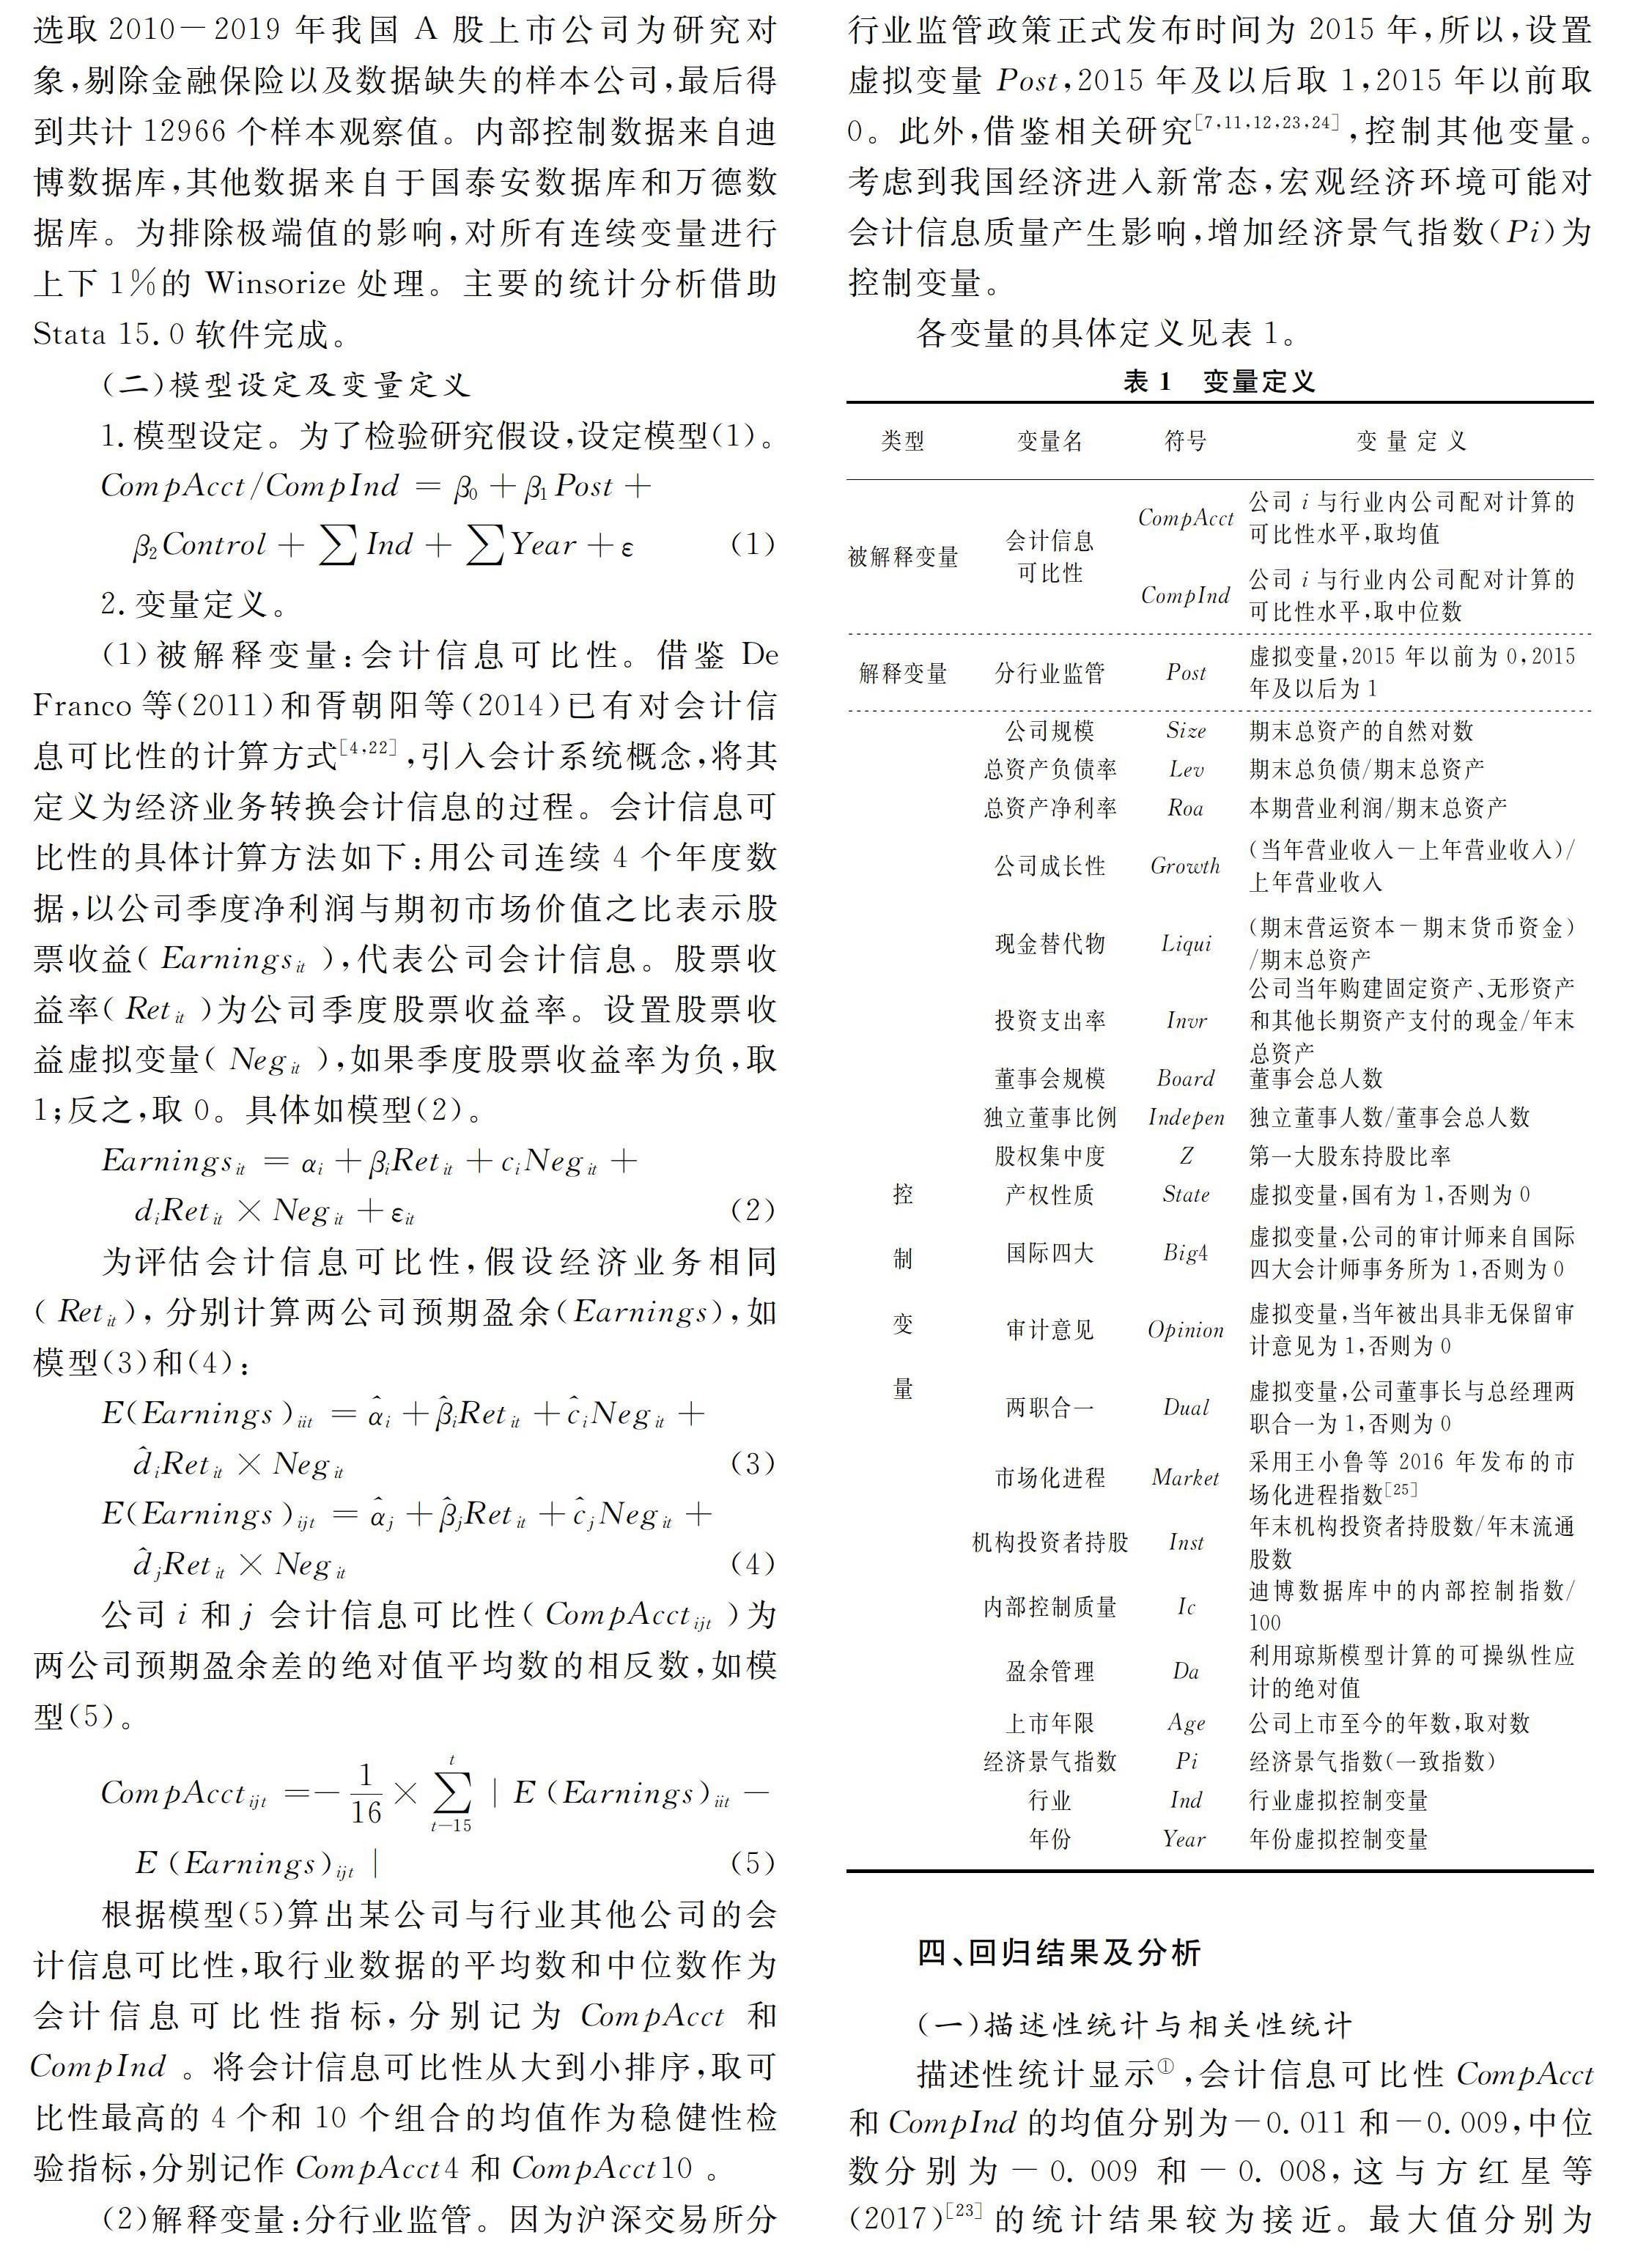
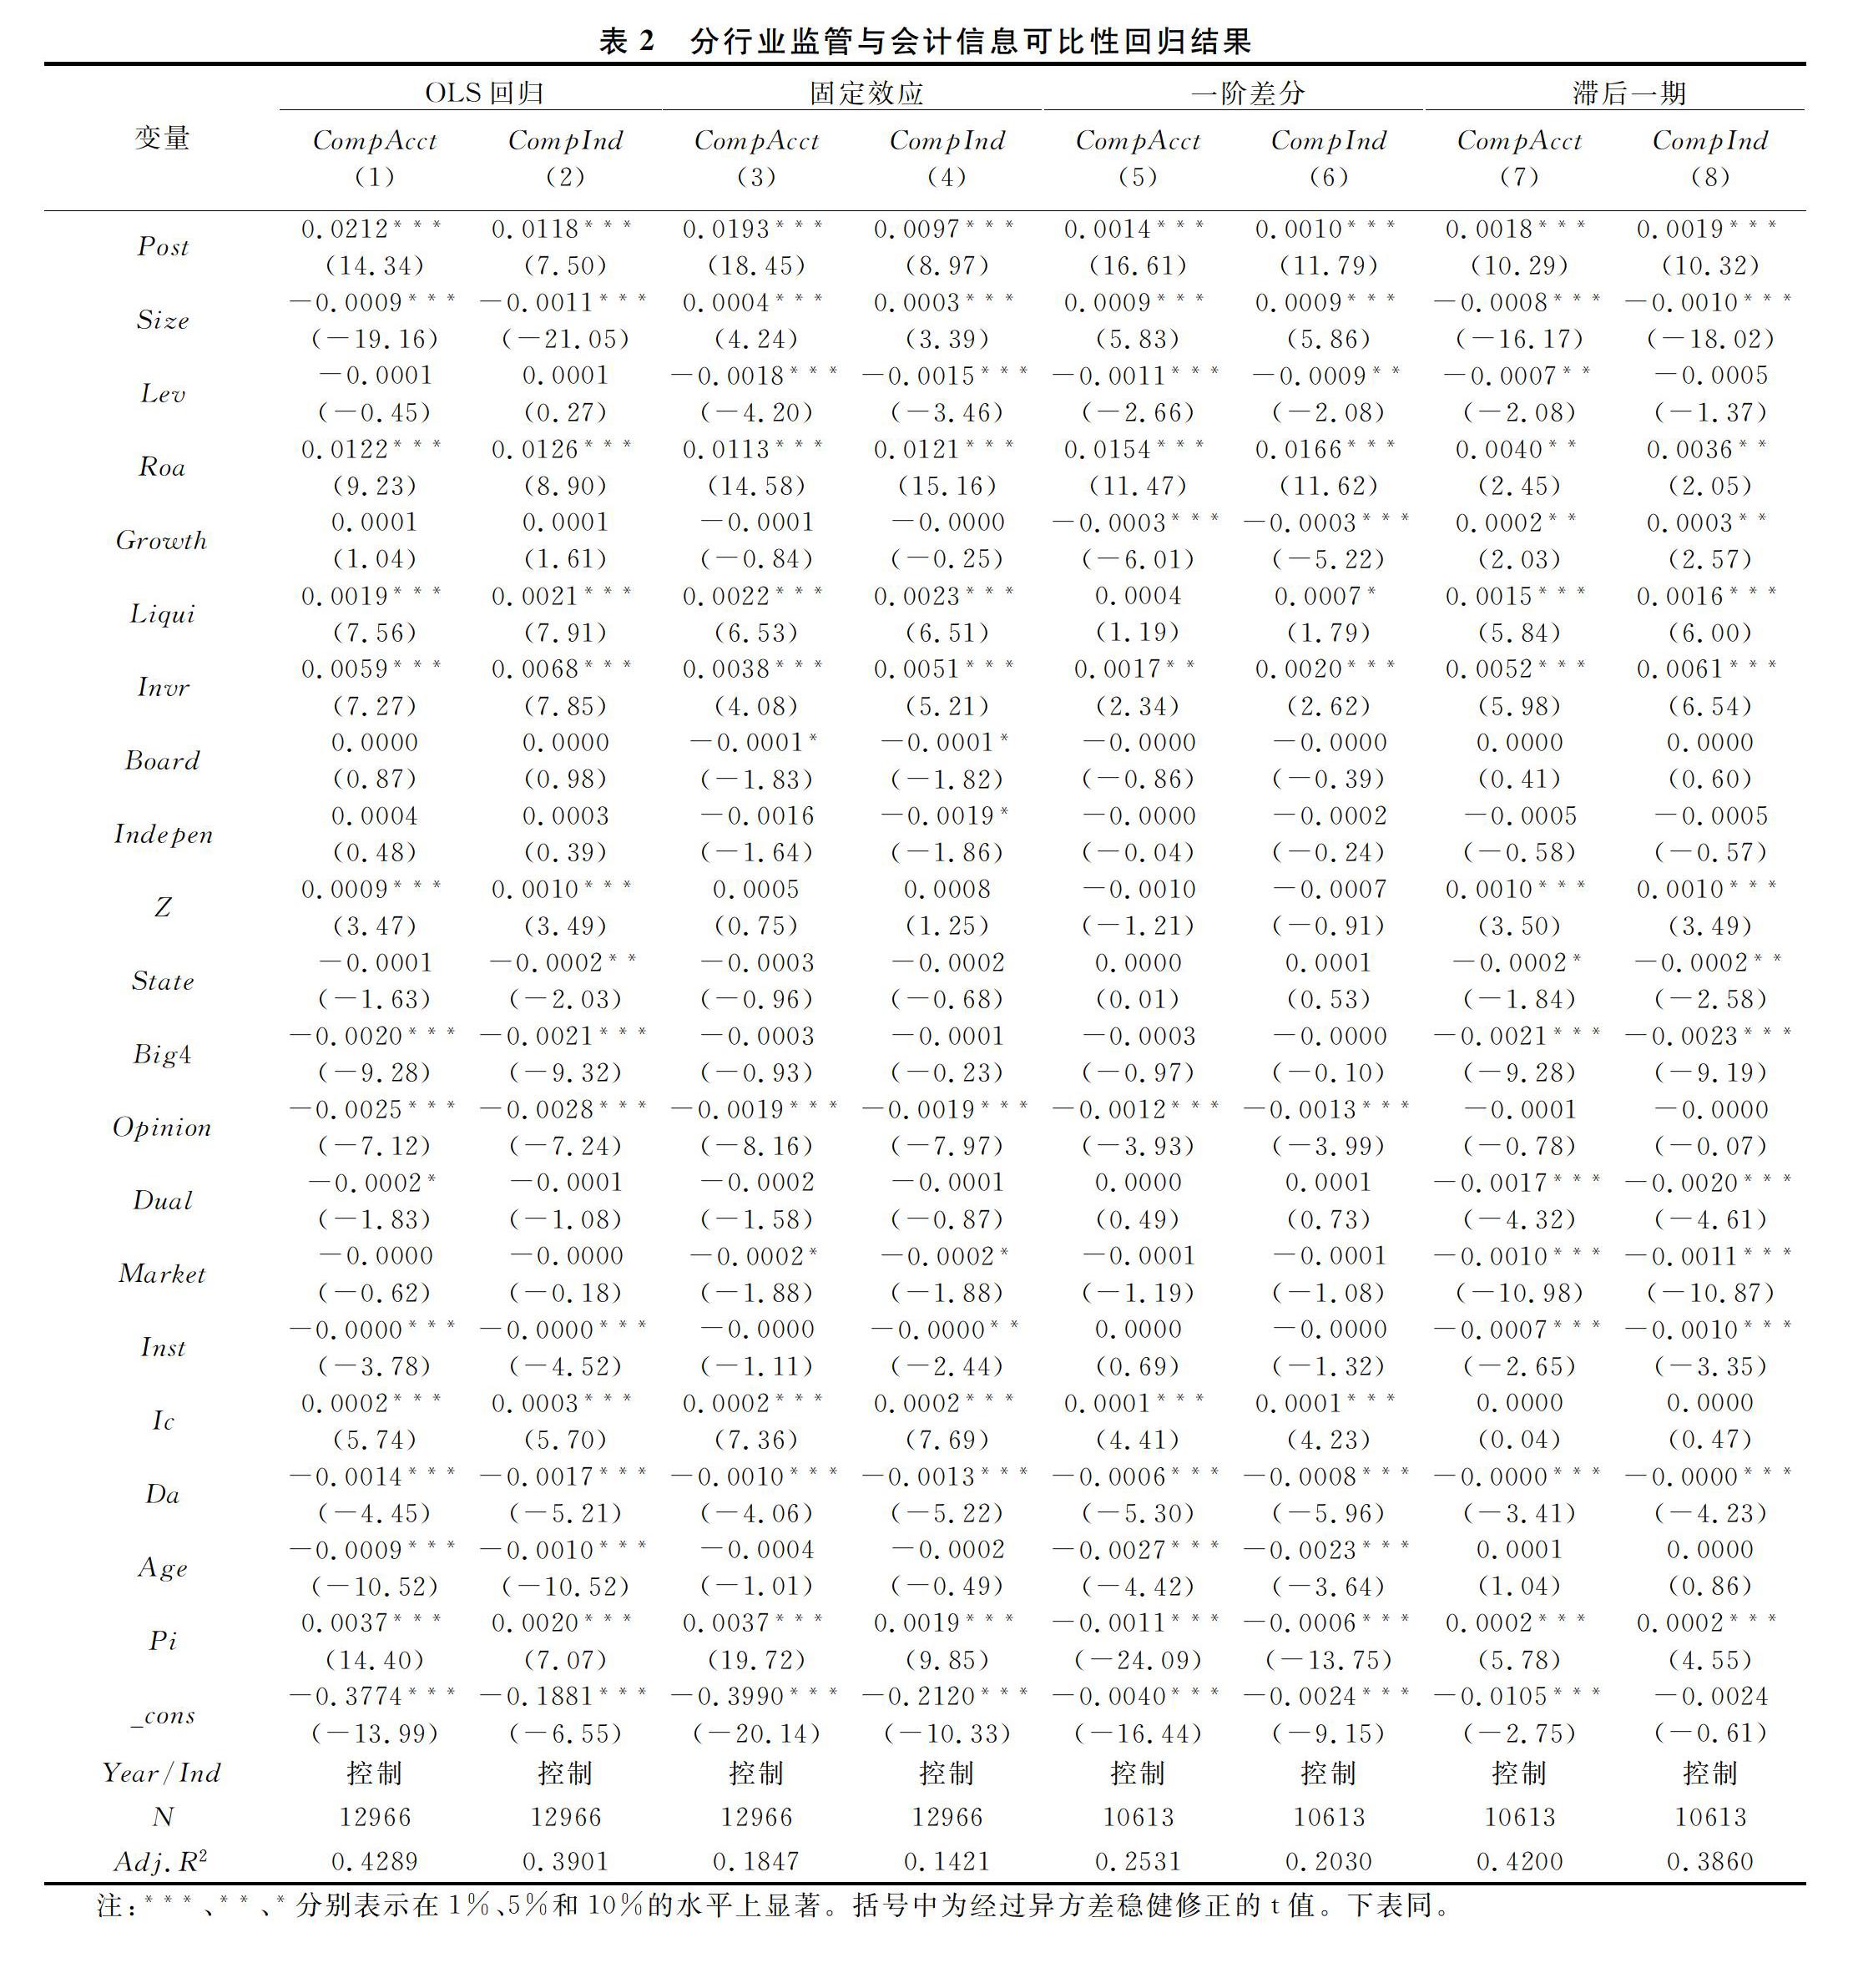
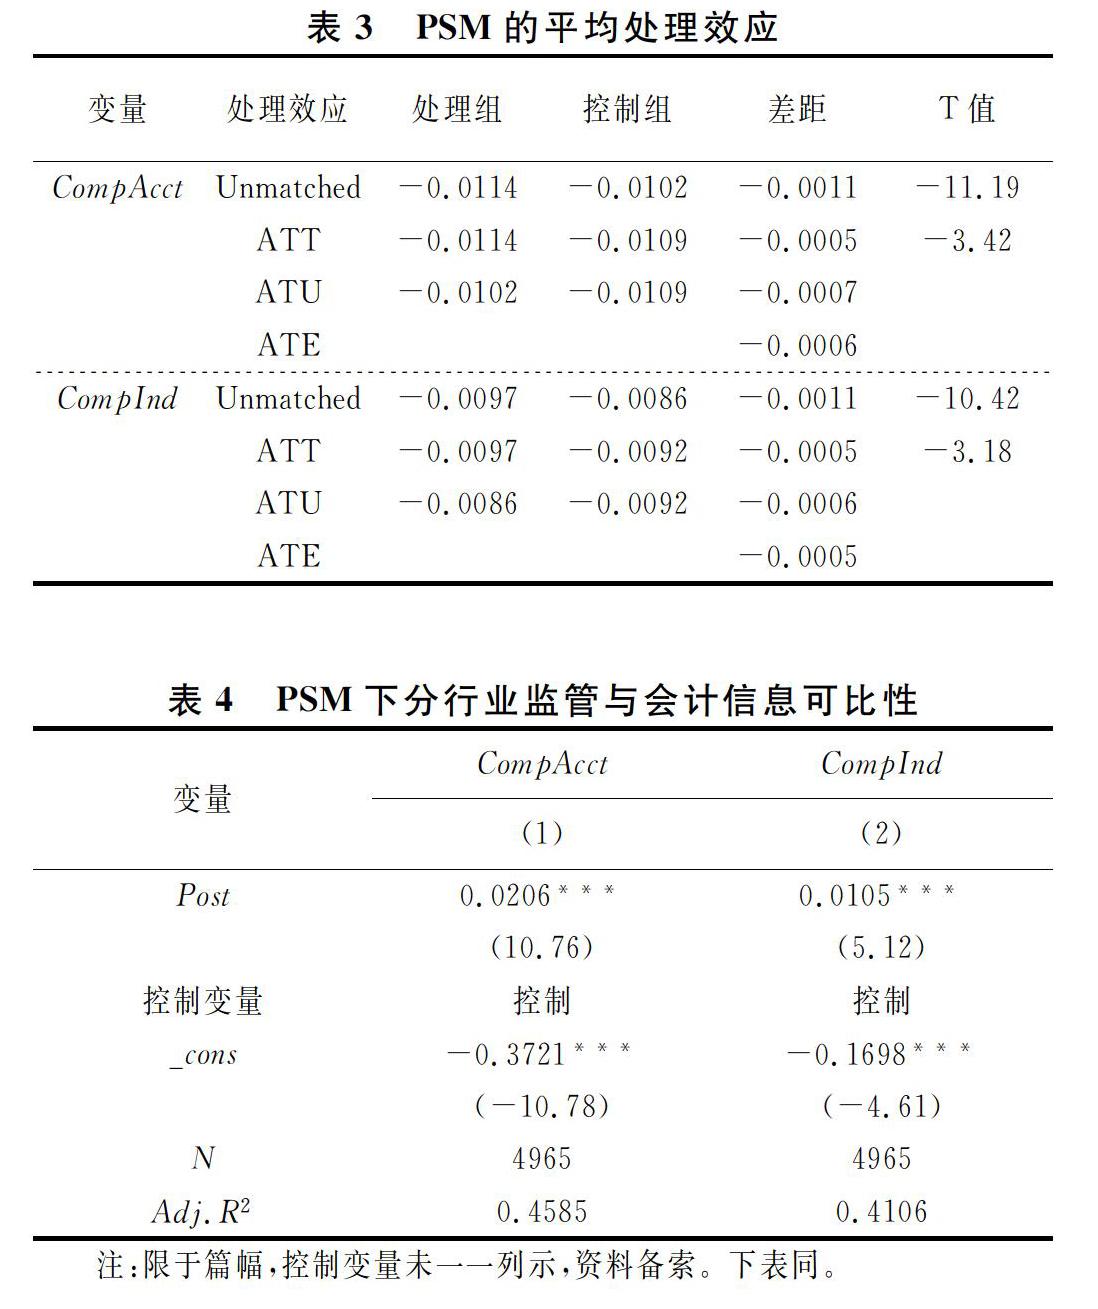
摘 要:基于2015年上市公司信息披露监管模式由“辖区监管”转向“行业监管”的背景,借鉴制度变迁理论考察信息披露分行业监管对会计信息可比性的影响。研究发现:相对于辖区监管模式,分行业监管模式能显著提升会计信息可比性,而且在受到重点监管和发布信息披露指引的行业内公司效果更好。这种监管模式变更对会计信息可比性的提升效果在机构投资者持股比例高和内部控制质量低的公司更显著,信息透明度的改善成为分行业监管模式提高会计信息可比性的一个重要机制。可见,信息披露分行业监管政策的实施已经成为健全信息披露监管体系、构建内外部治理结构互动机制、提升会计信息透明度以及提高会计信息可比性的一项重要制度。
关键词: 信息披露;分行业监管模式;会计信息质量;会计信息可比性;制度变迁
中图分类号:F233 文献标识码: A 文章编号:1003-7217(2021)04-0058-08
一、引 言
为提升信息披露质量,更好地服务投资者,上交所和深交所分别于2015年1月5日和8月24日正式调整上市公司信息披露监管模式,由按辖区监管(即按公司所在区域安排监管人员)转换为分行业监管(即按公司所在相同或相近行业安排监管人员)。我国上市公司信息披露存在“信息堆积”现象,信息难以在上市公司与投资者之间高效流通[1];信息披露以监管为导向,忽视了投资者需求,行业特征不够突出等。分行业监管理念督促上市公司从行业……
登录APP查看全文