基于战略导向的企业集团内部审计体系构建探析
2021-08-16湛江
审计与理财 2021年4期
关键词:企业集团
湛江
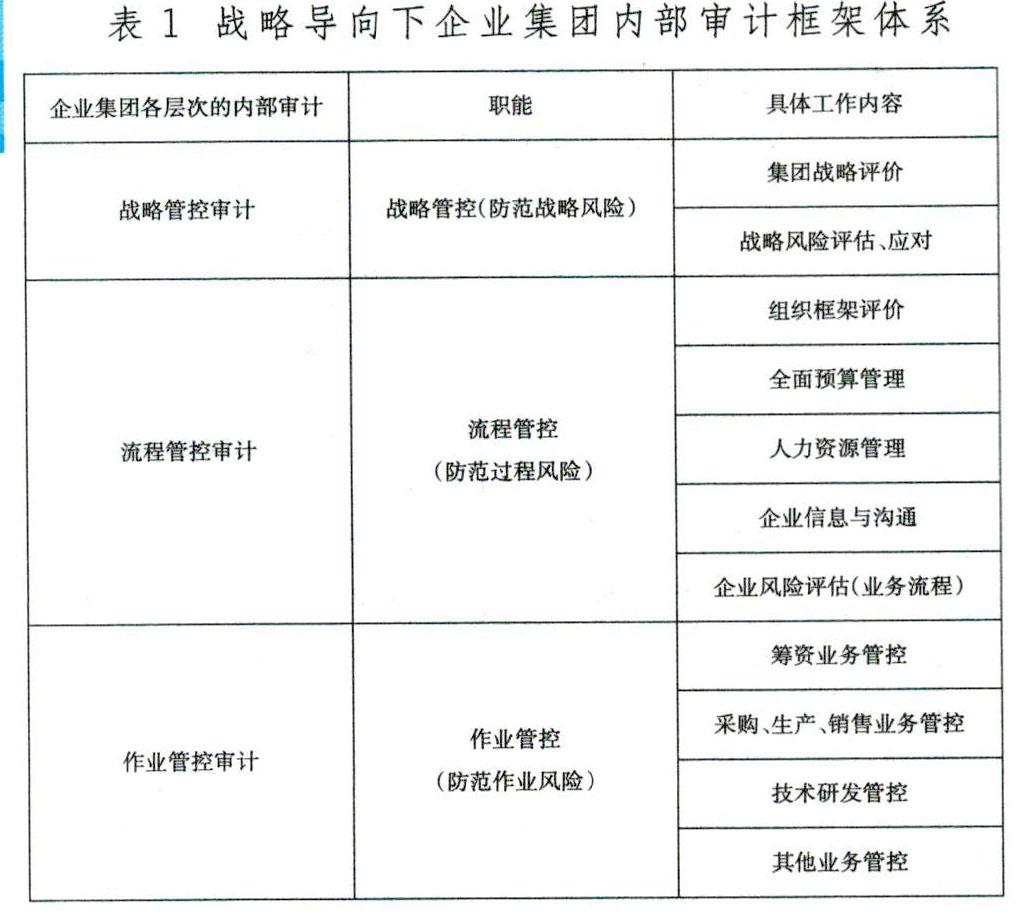
【摘 要】本文立足于企业战略视角,论述战略导向下企业集团内部审计的特点,分析目前内部审计存在的问题,从战略、流程和作业方面来界定内部审计内容,最后从理念、隶属机构、职能和工作层级、信息与沟通、人员培养和激励等方面提出保障企业集团内部审计工作顺利展开的有效建议,以此构建战略高度下的企业集团内部审计工作体系。
【关键词】战略导向;企业集团;内部审计;体系构建
一、战略导向内部审计概述
1.内部审计发展沿革。
我国现代内部审计先后经历了账项导向审计(以检查财务报表和账簿为主的事后审计)、业务导向审计(以审查控制活动为主的管理效益审计)、管理导向审计(以评价管理决策为主的治理审计)和风险导向审计(以评估企业风险管理为主的综合审计)等阶段。
2.战略导向内部审计的概念。
20世纪90年代以来,市场竞争日益加剧,不时有公司治理失败的企业案例发生,这其中相当多的情况是由于战略与运营管理的失误,因此,战略导向内部审计开始被提出,我国学者王海兵(2015)界定了战略导向内部审计的概念,将其定义为:是具有战略性和系统性的内部审计模式,超越了各职能部口的界限,强调公司与环境的联系与作用、各职能部口之间的相互关系,通过开展内外部的环境分析,从战略层面对公司提供确认和咨询服务,提供针对性建议,从而帮助企业完善治理结构,提升经营的效率与效果,保障战略目标的实现。……
登录APP查看全文
