国有四大银行半年报让利信息披露质量探析
2021-08-09马元驹李晓冬
财会月刊·上半月 2021年7期
马元驹 李晓冬
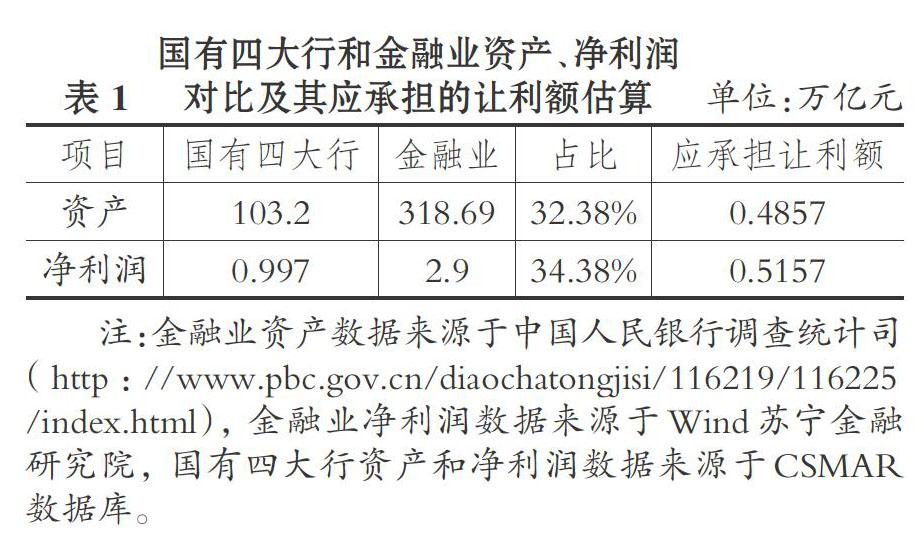
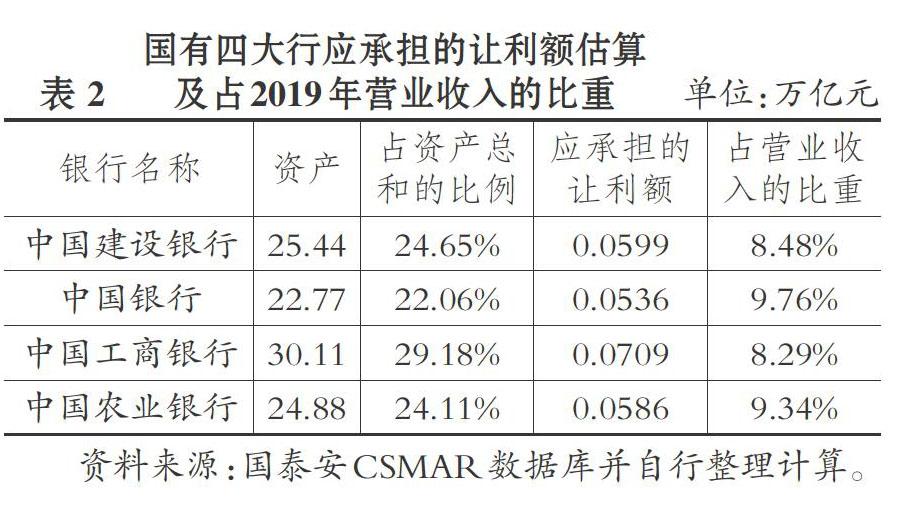
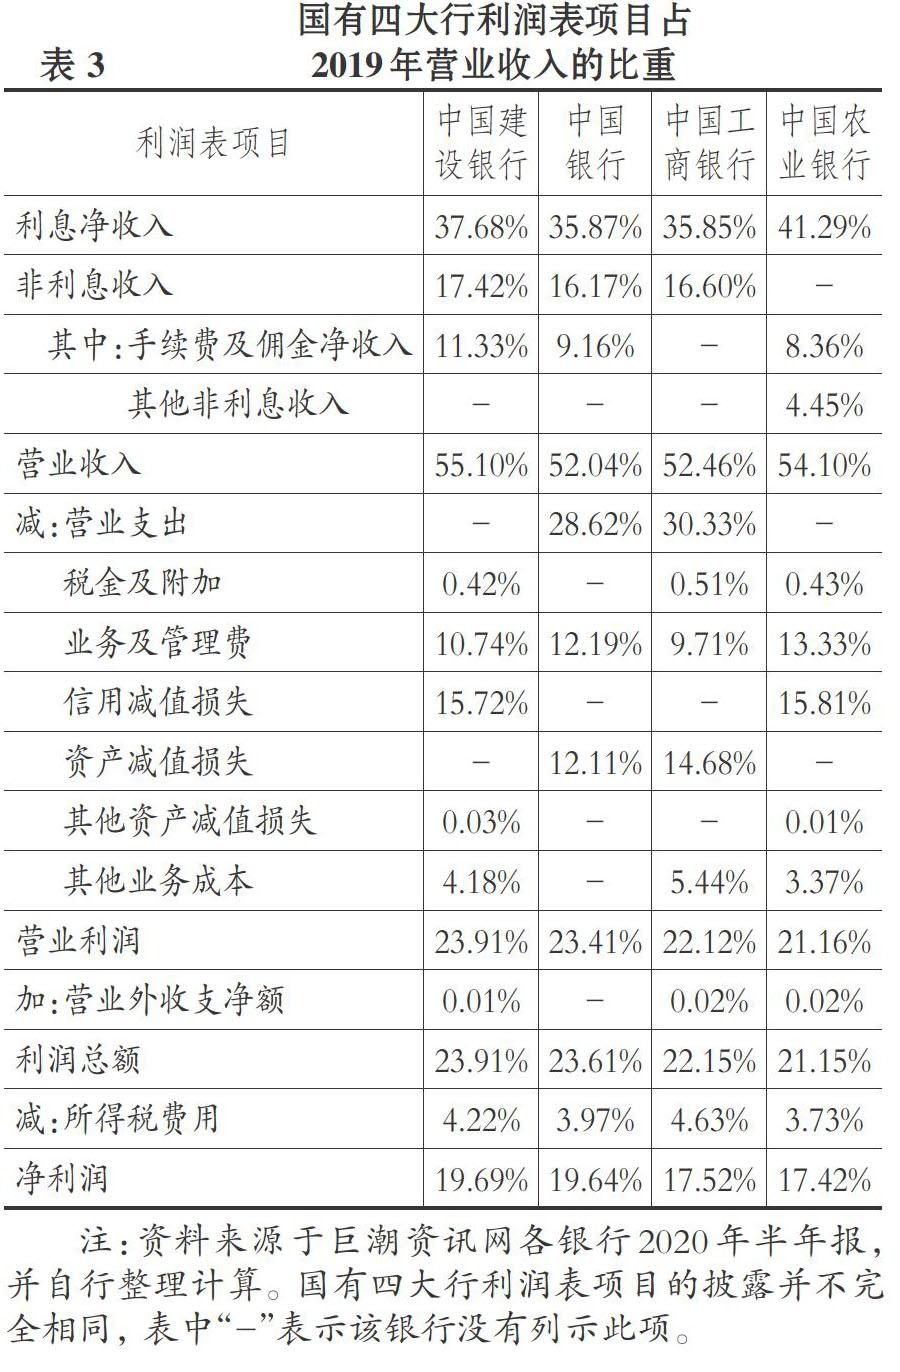
【摘要】银行等金融机构让利1.5万亿元的政策因数额之大备受各方关注, 基于此, 对国有四大行半年报披露的让利信息进行专项分析, 发现该信息未能及时、充分地列示与披露, 只是散见于半年报的定性描述中, 缺乏定量的数据支撑。 为此, 从重要性和及时性两个角度解读银行披露让利信息的质量, 总结得出国有四大行半年报披露让利信息的质量不符合会计信息披露的重要性和及时性原则。 建议更新核算观念, 改变惯性思维, 并在半年报中以定性和定量相结合的方式及时、充分地披露让利信息, 从而增强半年报信息的重要性、决策相关性和有用性, 提高半年报让利信息披露质量。
【关键词】国有四大行;让利;半年报;信息披露;重要性;及时性
【中图分类号】 F231.5 【文献标识码】A 【文章编号】1004-0994(2021)13-0018-10
一、研究背景与问题的提出
新冠肺炎疫情的发生极大地影响了企业的经济活动, 使大量企业面临资金周转困难、供应链和资金链随时断裂的经营和财务风险, 尤其是对于规模较小、盈利能力较差和抗风险能力较弱的中小微企业。 在这一背景下, 我国在降低企业融资成本、减轻企业还本付息压力、减免企业税费并维持企业资金链接续、严防资金链断裂等保企、稳企方面综合使用了一揽子财政和货币政策工具。 2020年《政府工作报告》指出, 要“强化对稳企业的金融支持, 鼓励银行合理让利, 一定要让综合融资成本明显下降”。 2020年6月, 国常会指出, 要……
登录APP查看全文