税收优惠政策能否化解制造业企业产能过剩?
2021-07-15马永军李逸飞刘畅
财经问题研究 2021年6期
关键词:税收优惠
马永军 李逸飞 刘畅
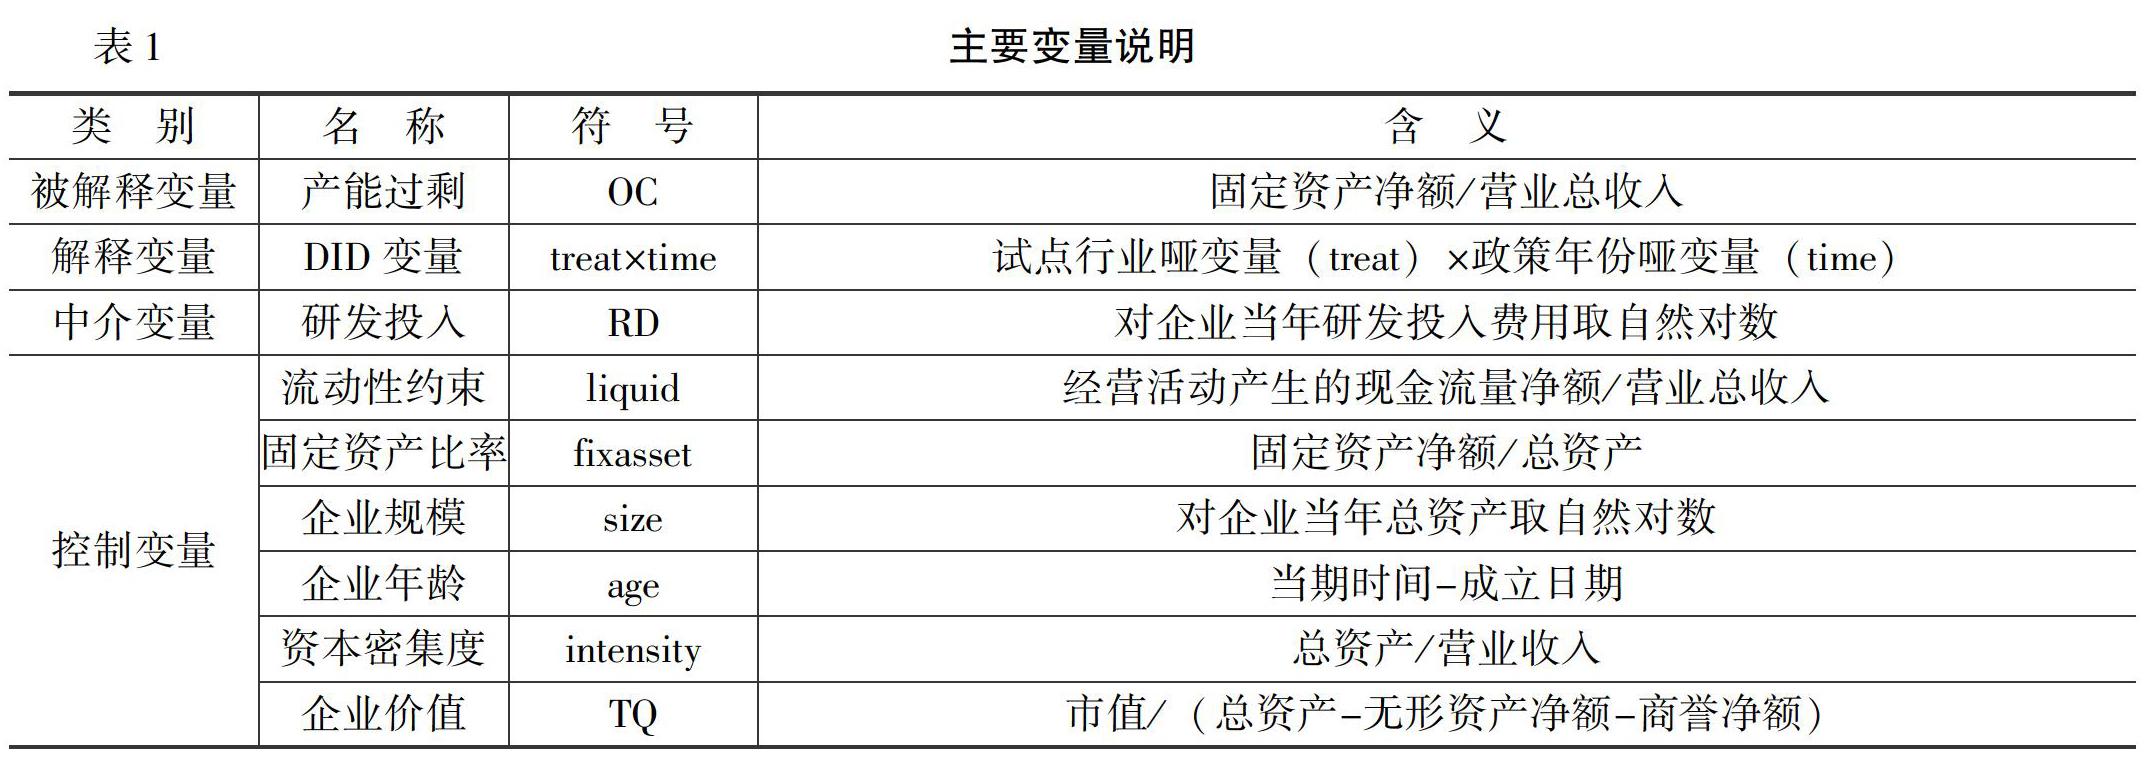
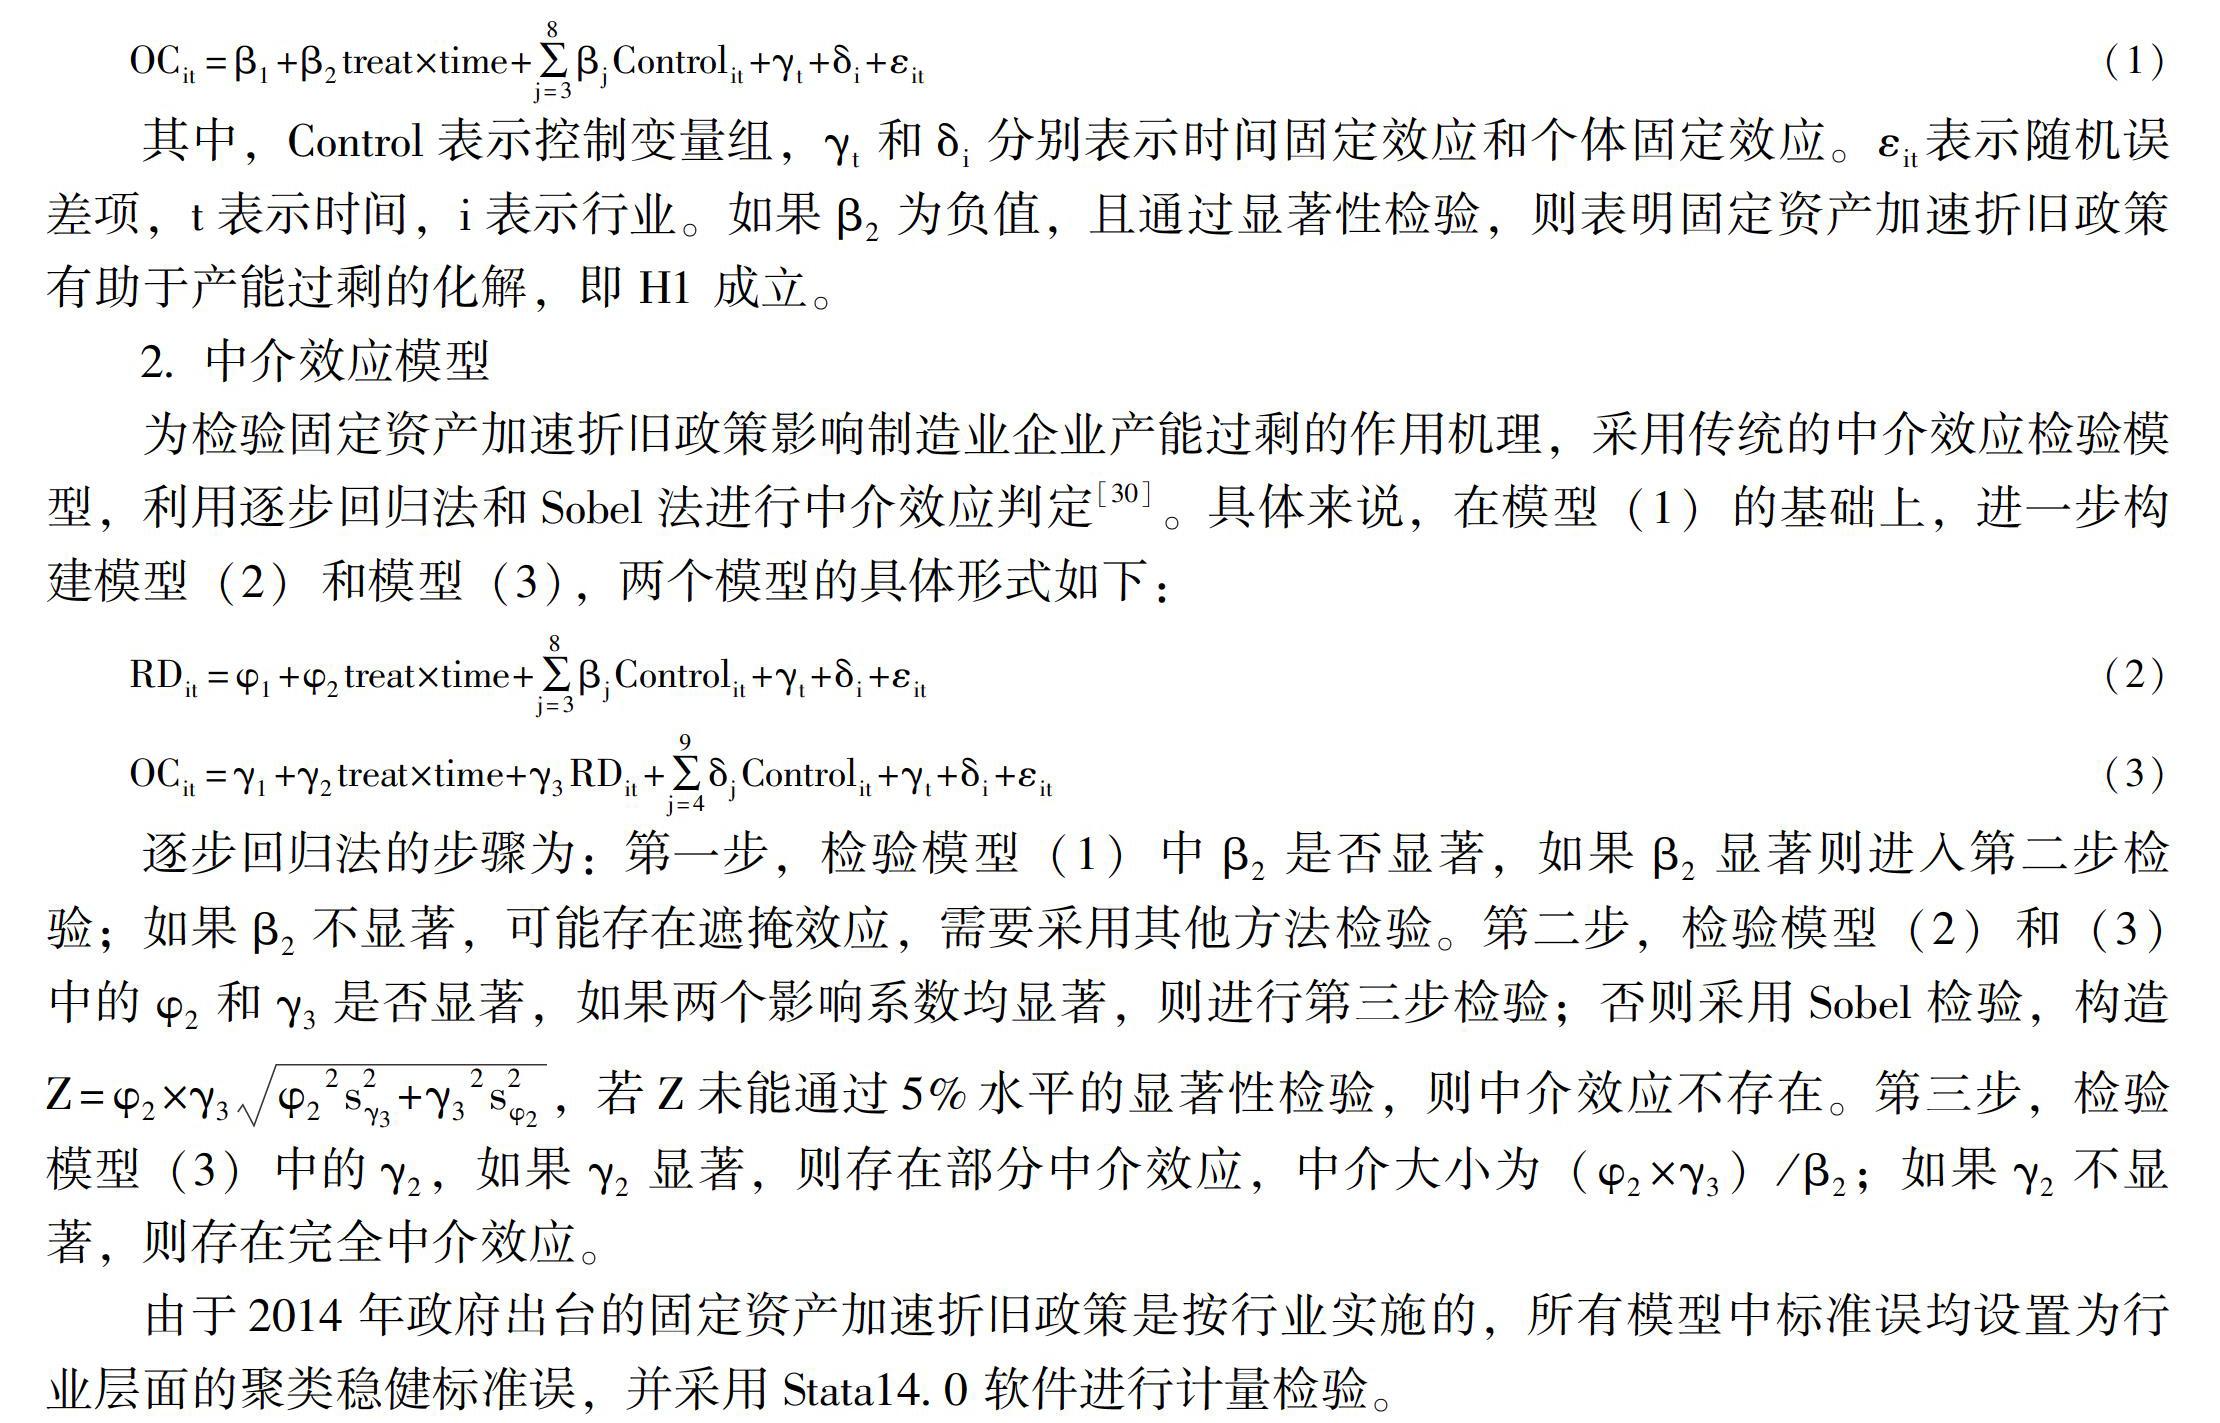
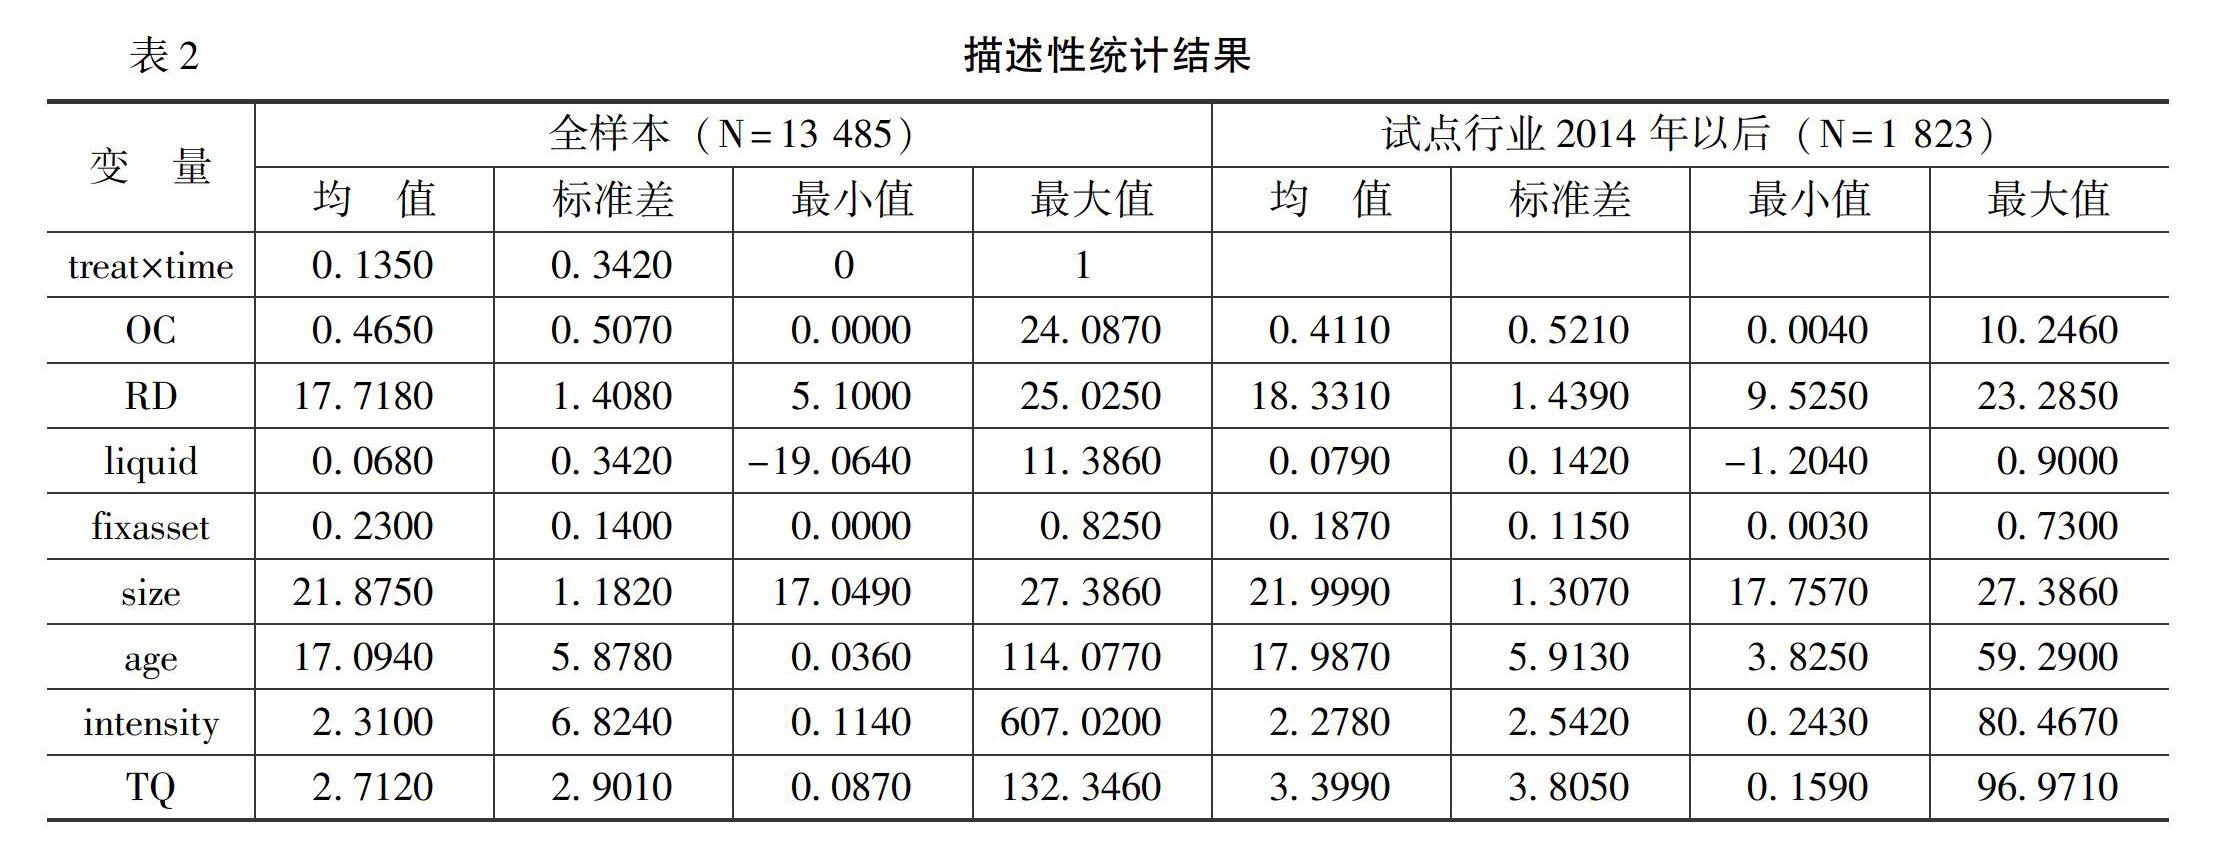
摘 要:减税降负是政府化解产能过剩的重要手段之一。本文将2014年固定资产加速折旧政策当作一项准自然实验,利用2010—2018年我国制造业上市公司数据,运用双重差分(DID)模型实证检验了税收优惠政策对企业产能过剩的影响机制与效果。研究发现,固定资产加速折旧政策不仅具有额外的税收优惠效应,而且可以有效抑制企业产能过剩。进一步研究发现,该政策通过增加企业研发投入进而抑制企业产能过剩。此外,该政策的实施效果具有一定的产权异质性和区域异质性。本文不仅有助于揭示税收优惠影响制造业企业产能过剩的机理与路径,明晰税收优惠产生作用的微观机理,而且对有效提升该政策的实施效果具有重要的参考价值。
关键词:税收优惠;产能过剩;固定资产加速折旧;准自然实验分析
中图分类号:F810.42;F062.9 文献标识码:A
文章编号:1000-176X(2021)06-0091-09
一、问题的提出
伴随着我国经济由高速增长转向高质量发展,优化产业结构、转变经济发展方式,推进供给侧结构性改革已成为新发展阶段的必然要求。其中,化解产能过剩、释放优质产能对于我国经济能否真正实现高质量发展至关重要。为此,自2006年开始,中央及各级政府先后出台关于化解产能过剩的相关政策文件一百多项,以促进产业和企业健康发展。尽管如此,我国产能过剩问题仍然未得到有效解决。据甘洁[1]测算,2019年一季度我国扩散指数为83,处于历史高位,并且我国66%的企业产品在国内市场处于供大于求的局面。……
登录APP查看全文