金融资产配置对企业杠杆率的影响
2021-07-11肖崎杜家欣
金融发展研究 2021年5期
肖崎 杜家欣

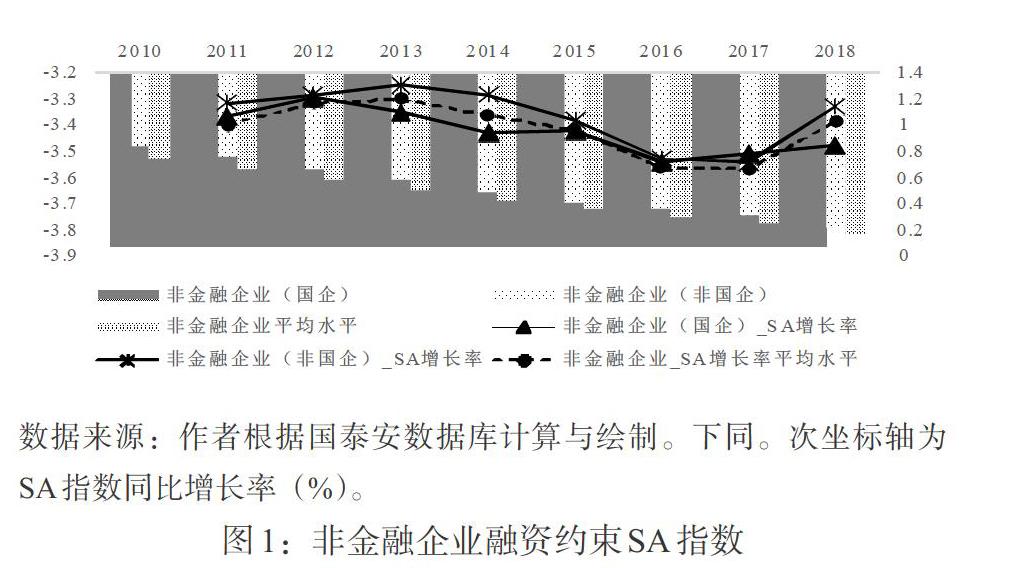
摘 要:本文以A股非金融企业为研究对象,选取2010—2018年非平衡面板数据,研究金融资产配置对企业杠杆率的影响,探究了在融资约束条件改变及所有权性质不同时,企业金融资产配置对杠杆率的影响效应差异,并进一步分析其作用机理。研究发现:金融资产配置的降杠杆效应对于不同所有权性质的企业有所不同。2016年以前,金融資产配置降低非金融企业杠杆率的效应在非国有企业中表现更显著;2016年以后,融资约束有所缓解,非国有企业降杠杆效应相对减弱,降杠杆效应在国有企业中表现更显著。本文认为,非货币性金融资产快速增加是非国有企业金融资产配置降杠杆效应减弱的重要原因。
关键词:金融资产配置;企业杠杆率;融资约束;所有权异质性
中图分类号:F832 文献标识码:A 文章编号:1674-2265(2021)05-0003-06
DOI:10.19647/j.cnki.37-1462/f.2021.05.001
一、引言
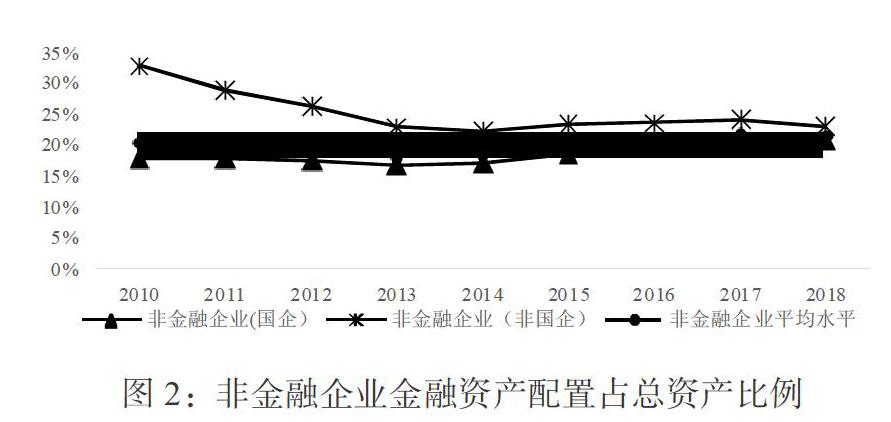
实体经济是国民经济的根本,非金融企业是实体经济的重要支柱,但近年来非金融企业“脱实向虚”趋势日益明显。一方面,企业收益越来越多地来自金融渠道。2010—2018年我国非金融企业的金融渠道收益金额不断上升,广义金融渠道收益①由1.01千亿元增至3.11千亿元,占经营利润的比例由9.59%提高到13.64%。另一方面,非金融企业金融资产规模及份额不断扩大。2010年,我国非金融企业金融资产②总额约为3.3万亿元,至2018年已近10.7万亿元;非金融企业金融资产持有份额从2010年的20.0%缓慢提升到2018年的21.3%。从不同所有权性质看,国有企业金融资产持有份额的增长更为明显,但非国有企业持有比例更大。……
登录APP查看全文