建筑施工企业应收账款资产证券化的研究
2021-07-01尚巍
中国市场 2021年18期
关键词:建筑施工企业
尚巍
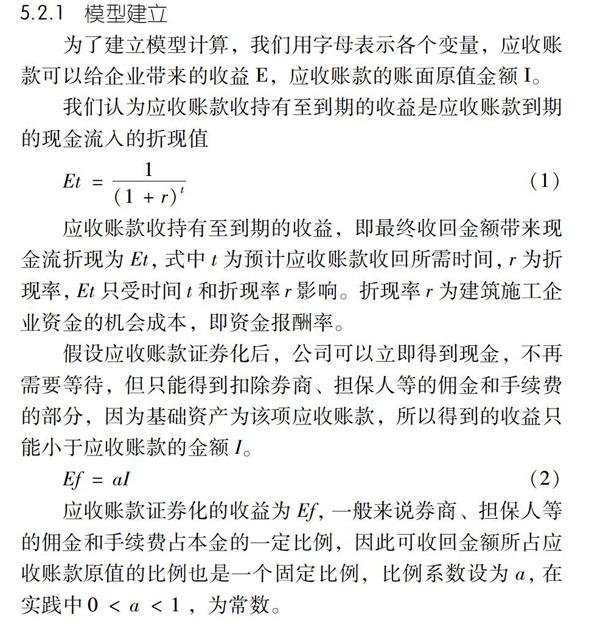
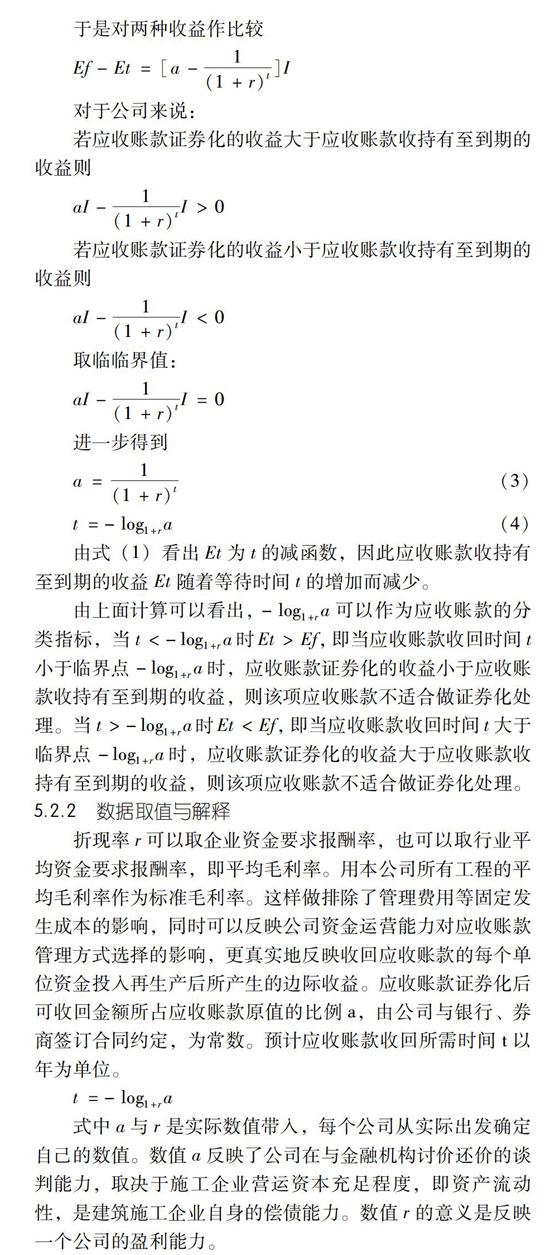
[摘 要]文章站在建筑施工企业角度,研究应收账款资产证券化。建筑施工企业应收账款居高不下,大量应收账款影响施工企业正常运营,文章阐述了应收账款证券化是解决该不良影响的一个可行途径。同时从实务层面总结了应收账款证券化的重点与难点:在实际工作中,建设单位的谨慎保守态度使应收账款证券化所必需的合同条款突破工作很难进行,施工企业在管理应收账款过程中,何种应收账款适合证券化管理也缺乏比较客观的标准。突破合同条款的工作需要公司总部与项目部共同完成,同时文章考虑了应收账款价值影响因素,建立数学模型,从经济角度给出应收账款资产适合证券化的客观标准;从实际日常工作角度出发,给出了完善合同管理、做好日常清欠、科学管理应收账款资产的建议。
[关键词]应收账款资产证券化;建筑施工企业;基础资产
[DOI]10.13939/j.cnki.zgsc.2021.18.067
1 前言
隨着我国经济的高速发展,基础设施作为经济发展的动力、国家战略安全的保障,也取得了辉煌的成就。在建筑施工行业发展的同时也造成建筑施工企业产生了大量的应收账款。近两年国家提出“降杠杆、减负债”的经济工作方向,应收账款的系统化与精细化管理势必成为企业管理的一项重要内容。随着金融创新的不断深入,金融产品与金融衍生产品相继出现,活跃了资本市场,很多传统资产也用金融手段盘活,使之为企业创造更大的利润。应收账款作为一项传统资产,通过企业与金融机构的合作,可实现应收账款证券化,用金融手段盘活应收账款,既充实了企业资金,同时也为企业发展提供了动力。……
登录APP查看全文