上市公司并购中对交易对方业绩补偿的会计处理
2021-01-28金执翰
会计之友 2021年4期
关键词:会计信息质量
金执翰
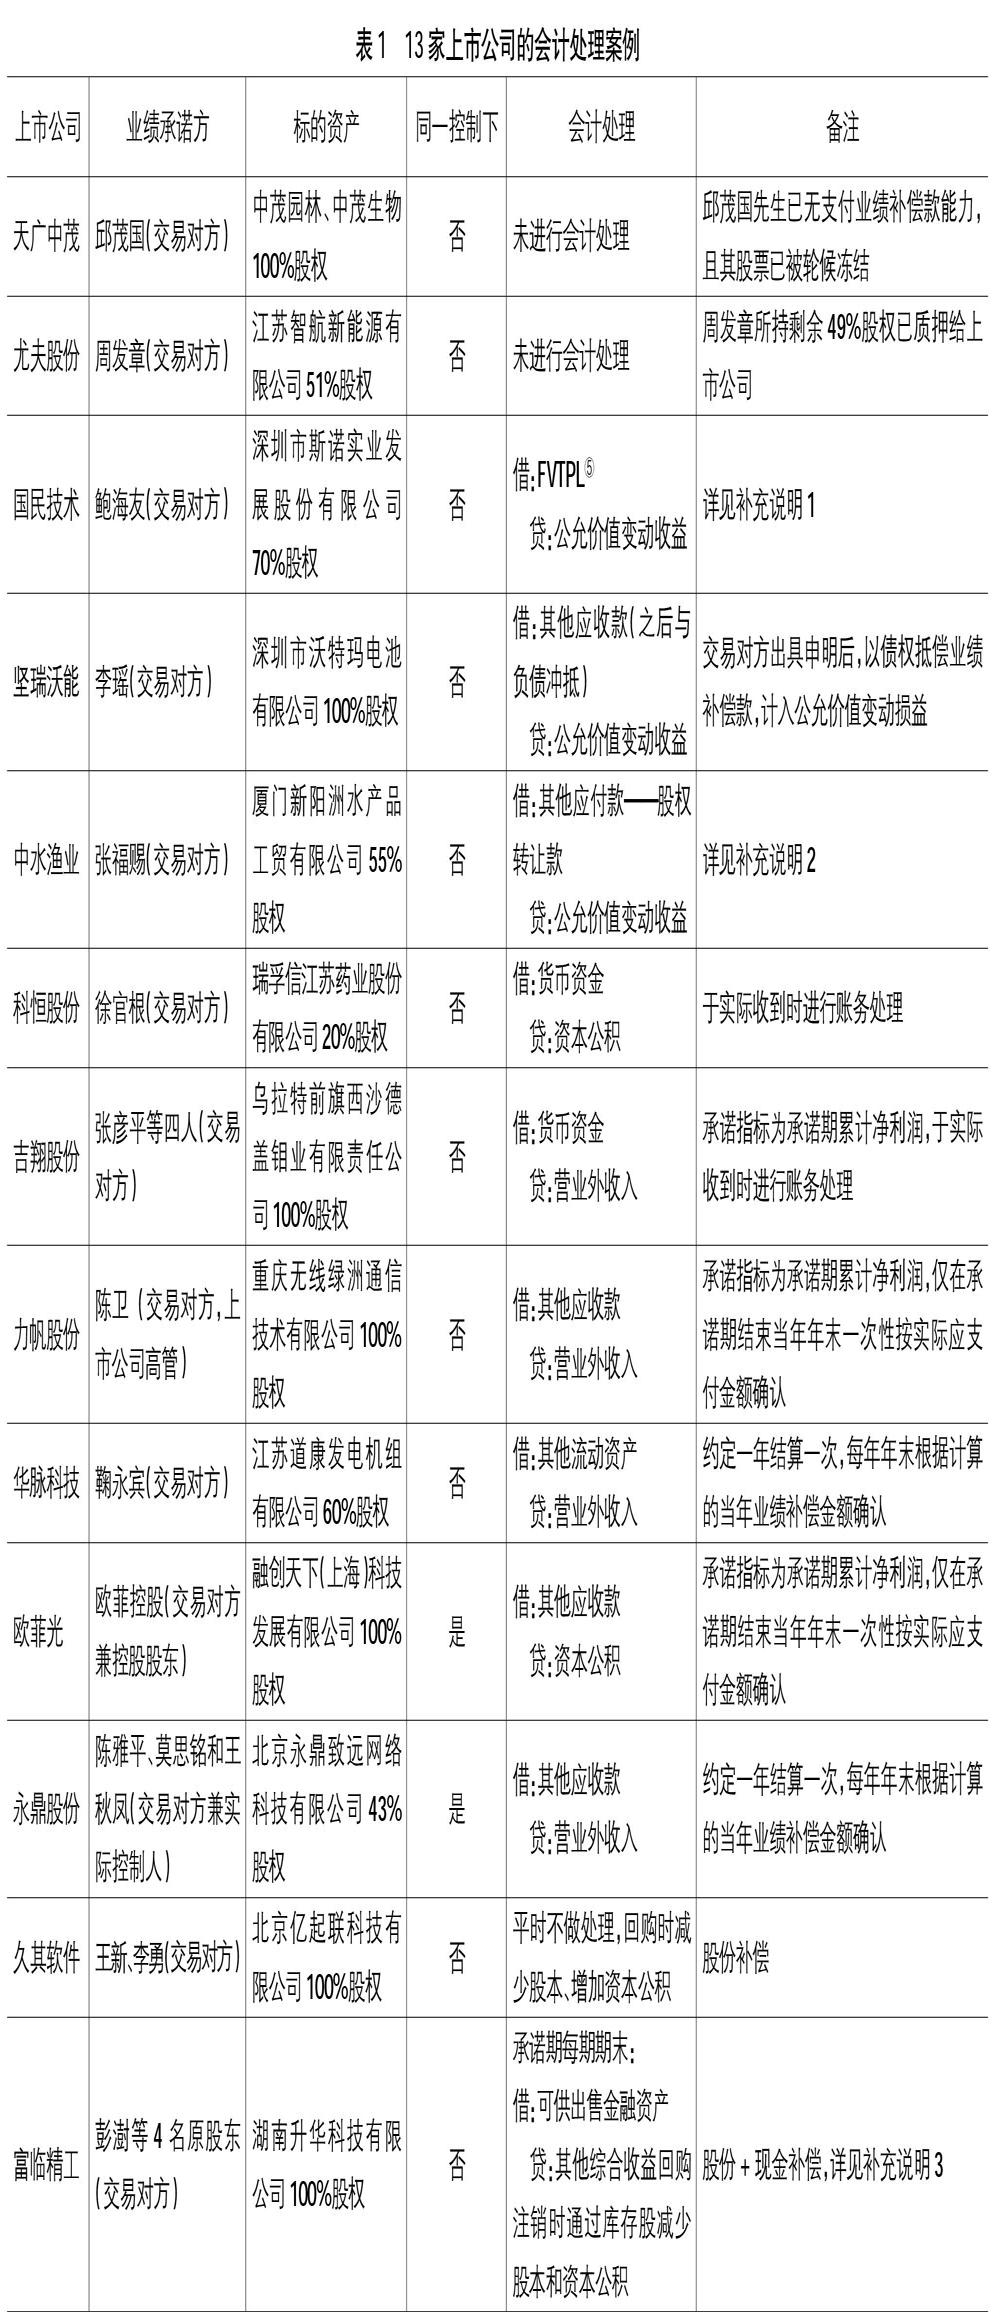
【摘 要】 实务中,上市公司对并购交易对方业绩补偿事项的会计处理较为随意,严重影响了会计信息质量。文章梳理了目前相关事项会计处理的有关规定,并以13家上市公司的并购案例为研究对象进行了对比总结分析。研究发现,虽然目前对该事项的会计处理原则规定已比较明确,但实务应用中还普遍存在资产与收益确认时点不准确、交易性质界定不明确、列报方式随意、计量金额的确认方法未能做充分披露等问题。文章旨在帮助会计实务工作者理解并购交易对方业绩补偿的经济实质及会计处理规定、选择正确的会计处理方式,同时建议监管部门提高对相关问题的监管重视程度,并出台专门的文件对该事项的会计处理予以规范。
【关键词】 公司并购; 业绩补偿; 会计处理; 会计信息质量
一、引言
近年来,随着上市公司并购重组的一系列政策利好释放,如“小额快速”机制推出、定向可转债支付试点、配套融资和再融资政策调整等,上市公司并购交易频繁发生。在此过程中,交易对方常常有利用信息优势哄抬资产价格,进而牟取不正当利益的动机,因此上市公司为了保护自身利益,目前仍普遍会自发地要求交易对方签订业绩承诺补偿协议②。并购交易对方业绩补偿(以下简称“业绩补偿”)为上市公司并购交易中的常见事项,且随着我国企业风险控制意识的加强,协议中约定该事项的情况将更加普遍,其影响也会越来越大,业绩补偿收益对于被补偿公司的财务报表也往往有着显著的重要性。……
登录APP查看全文