融资约束与投资—现金流敏感性
2020-03-28唐瑄郑筱骞
现代管理科学 2020年2期
唐瑄 郑筱骞
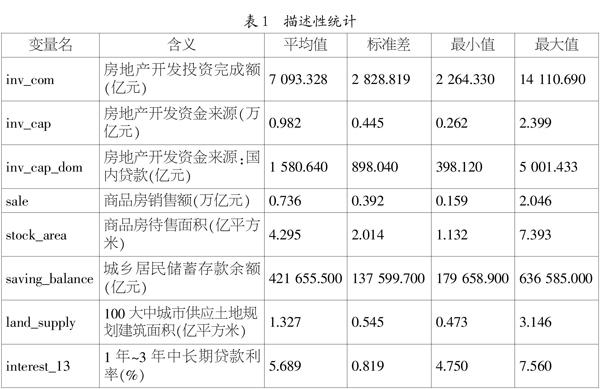
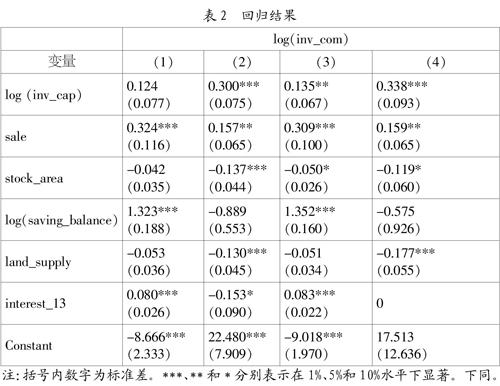

摘要:文章选取2008年~2018年中国房地产行业数据,以房地产投资资金来源与房地产业投资完成额构建线性回归模型,探究房地产市场融资约束程度与投资—现金流敏感性之间的关系。研究发现,融资约束会增加房地产企业的投资—现金流敏感性;房地产企业的投资由过去的销售约束转变为融资约束。进一步检验发现,房地产投资资金来源中的国内贷款是构成房地产投资融资约束的重要部分。本文的研究从宏观视角出发,体现了投资-现金流敏感性的新内涵和新视角,为国家调控房地产市场和企业的投融资决策提供参考。
关键词:融资约束;投资—现金流敏感性;房地产
一、 引言
资金对企业,特别是对房地产企业来说是十分重要的。由于房地产市场具有投资规模大、经营周期长、资金密集程度高等特征,融资资金来源对房地产企业的经营成败起着关键作用。中国的房地产业的市场化进程始于1998年,以国务院发布《关于进一步深化城镇住房制度改革加快住房建设的通知》为标志,住房实物分配制度取消,按揭贷款政策开始实施,商品房逐渐成为市场主流。在市场化发展初期,对于房地产融资的监管基本处于空白,房地产企业利用过桥资金缴清土地出让金,取得预售证后尽快销售,用销售回款偿还过桥资金,这一模式使开发商可以撬动远大于自身资金实力的项目。
2006年起,人民银行将包括房地产贷款在内的多项资金来源纳入专项统计制度,房地产金融逐渐被纳入监管框架。……
登录APP查看全文