高校内部财务治理影响因素及治理成效分析
2018-04-26李华军
会计之友 2018年7期

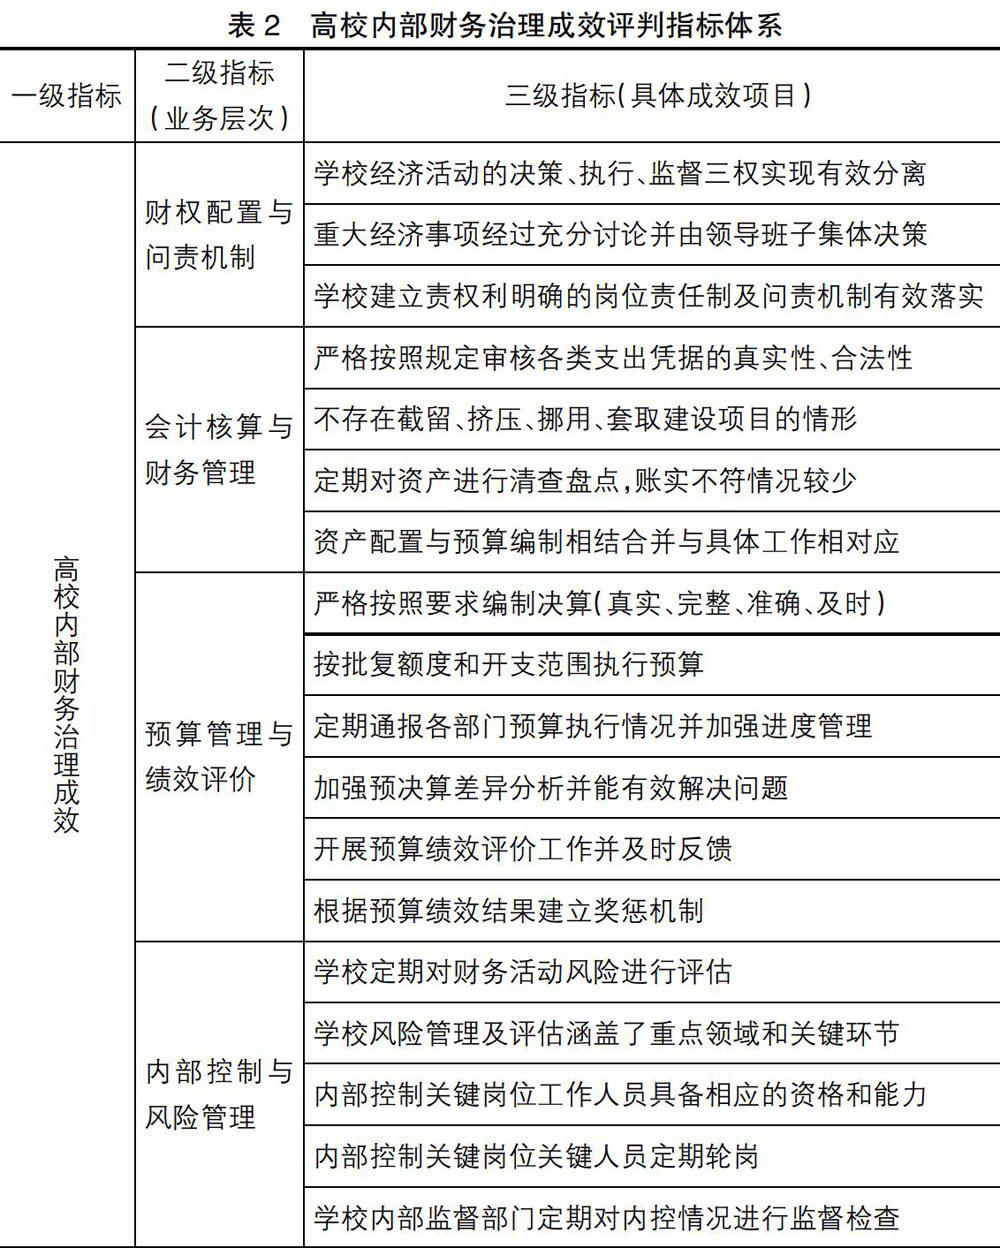
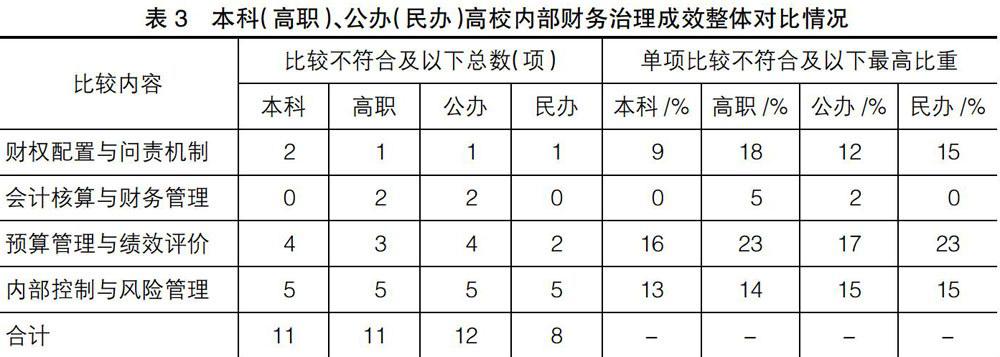
【摘 要】 随着高等教育领域“放管服”改革和大学治理体系建设的推进,高校内部财务治理成为财务治理体系建设的核心内容和财务治理能力提升的重要举措。文章通过问卷调查分析高校内部财务治理的影响因素,并从高校性质、层次及业务等方面对高校内部财务治理成效进行比较。研究显示,本科和公办高校的内部财务治理成效优于高职和民办院校,高学历财务人员及年轻化财务人员队伍对高校财务治理成效具有一定的促进作用;高校在预算管理与绩效评价、内部控制与风险管理两个层面存在不同程度的共性问题,需要高校管理层在大学治理体系建设过程中进一步完善。
【关键词】 高校; 内部财务治理; 影响因素; 治理成效
【中图分类号】 F253.7;G475 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0141-05
随着高等教育事业的快速发展,高等教育经费投入总量持续增加,投入结构也在不断变化,高校经济业务活动的日趋复杂使得财务管理的内涵和外延都在发生变化,传统的“核算型+管理型”的高校财务管理模式向“管理型+治理型”变革的趋势日渐明显[ 1 ]。加强大学治理体系建设和治理能力提升,成为近年来高等教育领域综合改革和高校转型发展的重要任务。财务治理作为大学治理体系建设的重要组成部,是治理近年来高校经费使用不规范、支出结构不合理、资金绩效不佳、贪污腐败案件频发等问题的重要举措。2017年4月,教育部、中央编办、发展改革委、财政部、人力资源社会保障部联合印发了《关于深化高等教育领域简政放权放管结合优化服务改革的若干意见》,在加强高校经费使用管理、完善高校内部治理、强化监管优化服务等方面提出了指导性意见。……
登录APP查看全文