房地产业流动性期权定价及其实证研究
2018-04-26代军郑琴
会计之友 2018年7期
代军 郑琴
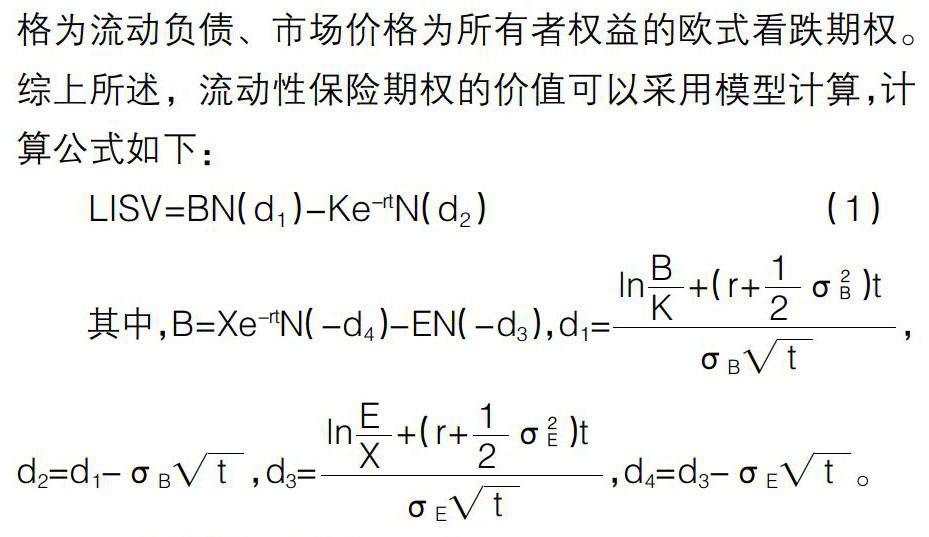
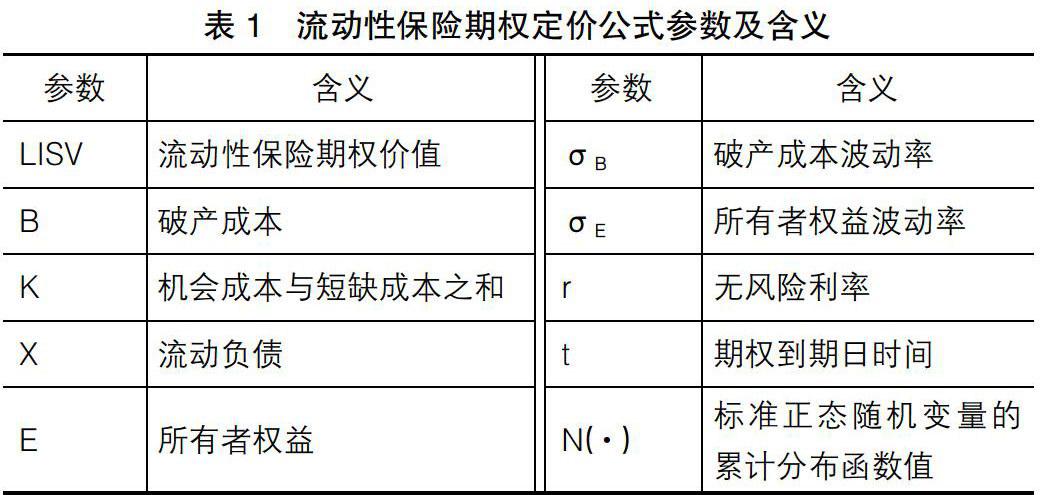
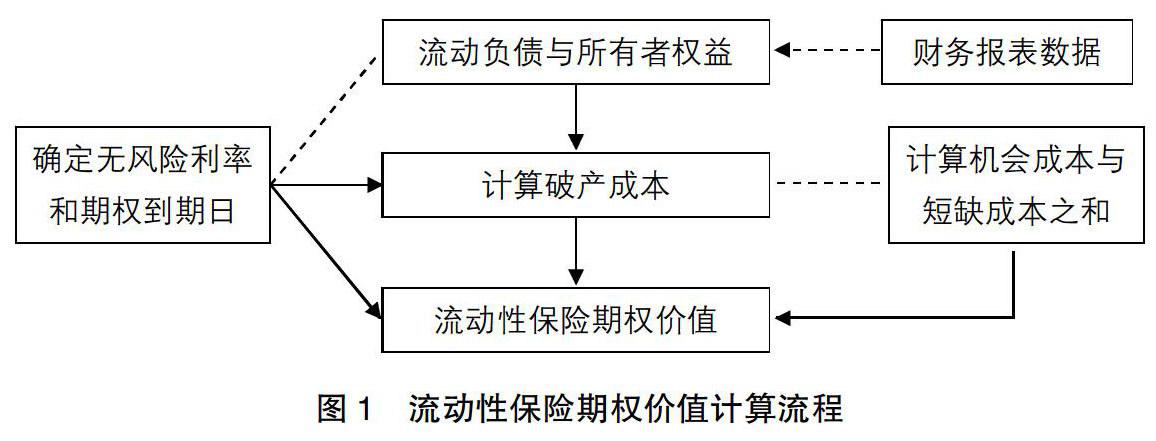
【摘 要】 流动性除了具有账面价值外,还蕴含着保险期权价值,能够帮助企业避免因流动性不足引发的破产风险,因此合理地评价流动资金的保险价值对企业的长期可持续发展至关重要。文章以房地产企业为例,创新地运用B-S模型计算流动性的保险期权价值,并通过比较流动比率与流动性保险期权价值的关系发现:在一定范围内,房地产企业的流动比率与单位流动性的保险期权价值呈现反向相关关系,且存在提升流动性保险期权价值的最优现金比率,房地产企业需要根据流动性的保险期权价值,动态地调控现金持有量的最优规模。
【关键词】 流动性; 保险期权价值; 最优现金规模; 破产风险
【中图分类号】 F830.91 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0027-04
一、引言
自2017年以来,为贯彻“房子是用来住的,不是用来炒的”方针,全国各地主要围绕限贷、限购和限售三个方面对购房需求加以全方位的限制。高压调控政策势必造成房地产市场需求的大幅缩减,最终导致部分房地产开发企业的流动资金陷入极度紧张。大量实务表明,流动性在不同企业之间以及同一企业生命周期的不同阶段发挥着不同的功能。目前研究流动性持有量的理论文献较多,但是其中能够将流动性的价值与规模相结合,并从实物期权角度研究企业最优现金持有量的很少。
在房地产企业中流动性的稳健程度对于企业的偿债能力、营运能力和盈利能力都至关重要。国内外学者在此方面进行了较为深入的研究。……
登录APP查看全文