欧洲期货交易所国债期权做市商制度研究
2018-03-30于鑫黄珏
债券 2018年3期
关键词:利率风险
于鑫 黄珏
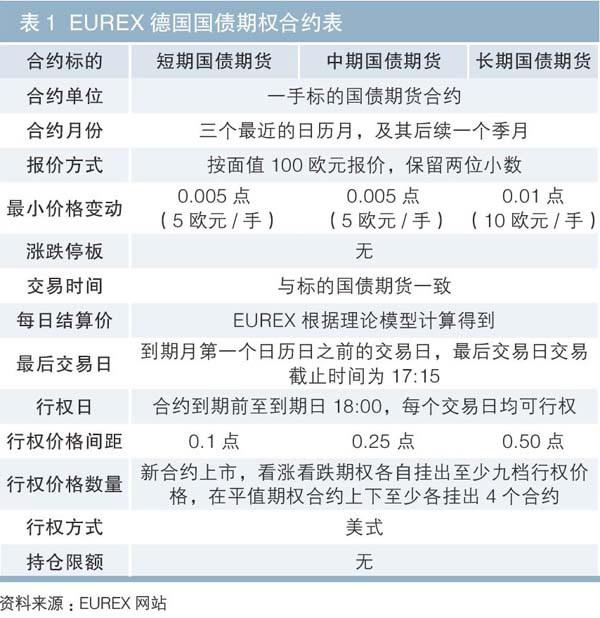

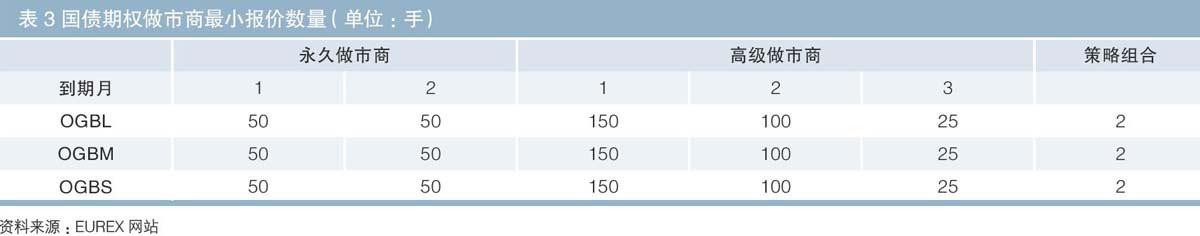
摘要:欧洲国债期权市场于20世纪末起步,凭借简洁的合约设计、完善的做市商制度支持,迅速发展为全球第二大市场。本文系统梳理和分析欧洲期货交易所国债期权做市商制度,以期为我国建立和发展国债期权市场提供有益借鉴。
关键词:国债期权 做市商 利率风险
第一只国债期权合约于20世纪80年代在美国芝加哥商业交易所诞生,经过30余年的发展,国债期权已成为国际市场上发展成熟、运用广泛的风险管理工具,美、欧、日等经济体量较大的国家和地区均建立了國债期权市场。
我国场内利率衍生品市场起步较晚,自2013年起才逐步建立起国债期货市场,未来尚需进一步建立国债期权市场,以满足市场更加定量化、多元化和个性化的风险管理需求。
相对于国债期货,国债期权有挂牌合约较多、流动性分散等特点,故做市商制度在提升国债期权市场活力、保障市场稳健运行方面发挥着不可替代的作用。欧洲国债期权市场于20世纪末起步,凭借简洁的合约设计、完善的做市商制度支持,迅速发展为全球第二大市场。因此,下文将系统梳理和分析欧洲期货交易所(EUREX)国债期权做市商制度,以期为我国建立和发展国债期权市场提供有益借鉴。
EUREX国债期权及其市场发展情况
国债期权是由交易所统一制定、规定买方有权在将来某一时间以特定价格买入或者卖出标的国债期货的场内标准化产品。EUREX于1998年10月5日同时上市了短、中、长期德国国债期权,并安排做市商制度支持市场发展。……
登录APP查看全文