利率市场化背景下商业银行利率风险管理分析
2016-01-15陈丽如张泽夫程淑
中国市场 2016年3期
陈丽如+张泽夫+程淑
[摘 要]结合利率风险加大背景,文章介绍了利率市场化的概念并进行了相关利率风险的实证分析,从内部和外部提出解决方法,希望对利率风险的防范提出些微帮助。
[关键词]利率市场化;利率风险;商业银行
[DOI]10.13939/j.cnki.zgsc.2016.03.087
1 利率市场化与利率风险简介
利率市场化,是指政府货币当局不再直接控制相关金融机构融资的利率水平,该利率水平由资金供求关系来调控。它主要表现为存贷款利率形成机制的市场化,体现在利率的决定、传导、结构和管理的各个方面。实际来说,利率市场化形成的市场利率体系由两方面决定,一方面是央行的规定的基准利率,另一方面是利率的浮动部分,两者共同作用下形成市场利率。
利率风险,是指市场利率变动的不确定性给商业银行造成损失的可能性。利率风险会使实际收益和预期收益存在差异,从而使商业银行遭受风险。利率风险可分为四大类:重新定价风险、基准风险、收益曲线风险和期权风险。
2 商业银行利率风险的利率敏感性缺口模型及实证分析
2.1 利率敏感性缺口分析
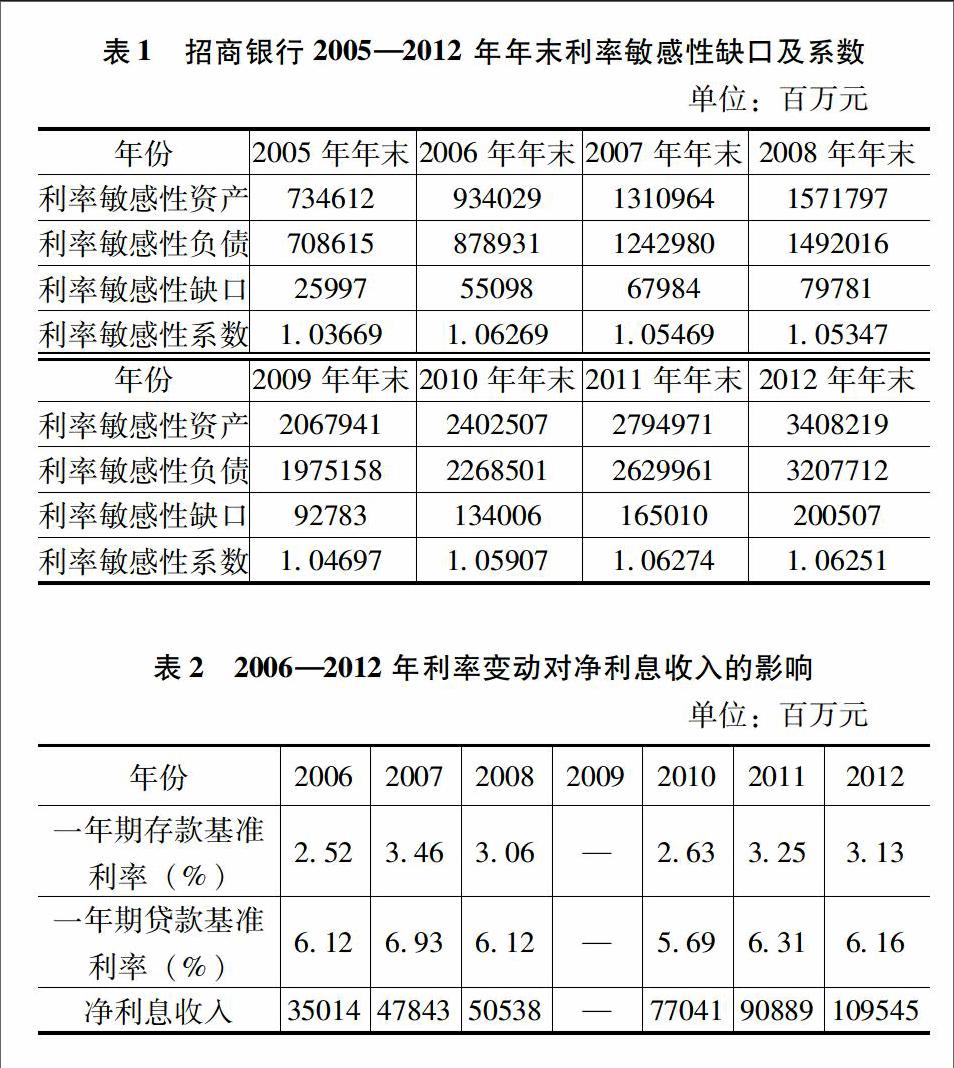
在利率市场化的背景下,商业银行可以利用利率敏感性缺口模型来实现利润最大化的经营目标。该模型以可供选择的货币市场基准利率为基础,通过调整利率敏感性资产和负债的结构来减少自身经营风险,追逐更大利润。
利率敏感性缺口=利率敏感性资产规模-利率敏感性负债规模
即:GAP=RSA-RSL(1)
其中,RSA表示利率敏感性资产(Rate-Sensitive Asset),RSL表示利率敏感性负债(Rate-Sensitive Liability),GAP表示利率敏感性缺口。……
登录APP查看全文