基于灰色关联分析的制造企业跨国并购财务决策
2016-12-12谷丰金飘飘徐斐
经济研究导刊 2016年24期
关键词:灰色关联分析
谷丰+金飘飘+徐斐
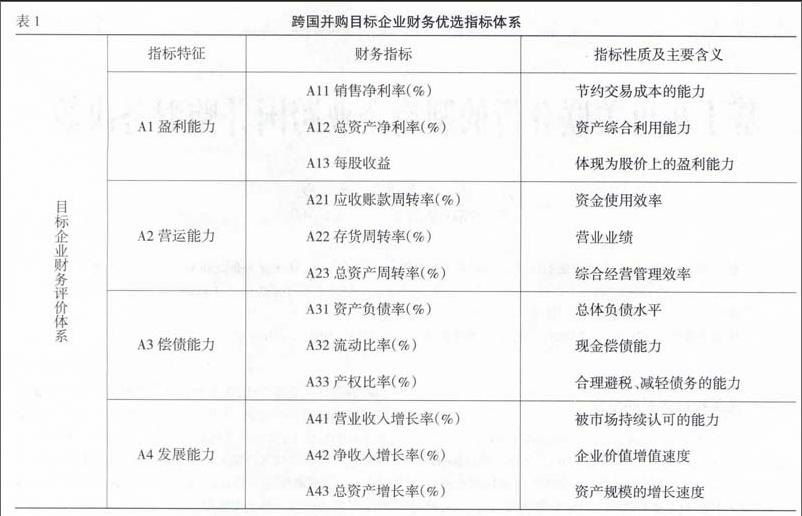
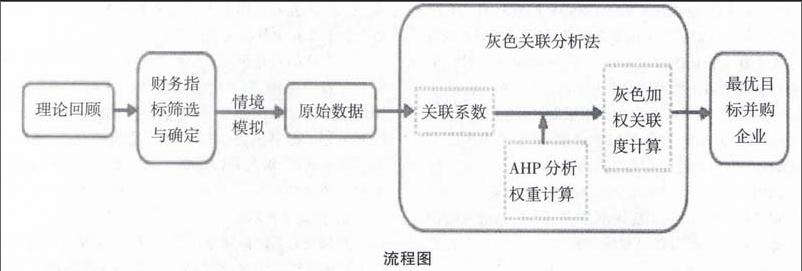
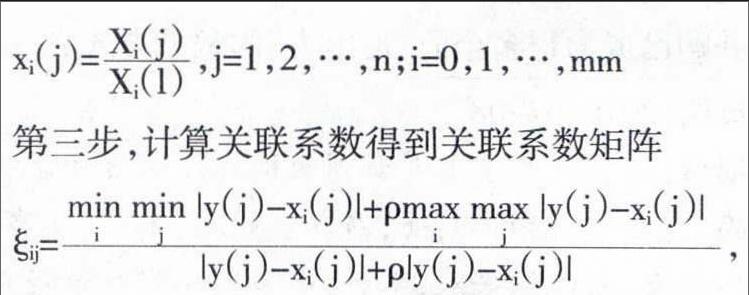
摘 要:基于财务角度对中国制造企业跨国并购的目标优选进行研究,建立财务优选指标体系,采取灰色关联分析方法对各目标企业进行评价。最终,通过一个例子来说明该数学模型基于财务角度的目标企业优选的决策方法。
关键词:跨国并购;财务角度;目标企业优选;灰色关联分析
中图分类号:F271.4 文献标志码:A 文章编号:1673-291X(2016)24-0169-05
一、决策指标体系的建立
跨国并购(Cross-border Mergers & Acquisitions)具有国际直接投资(Foreign direct investment,FDI)和企业并购(Mergers and Acquisitions,M&A)双重特性,国内外学者对其理论的研究主要是从FDI和企业并购两个角度分别展开。一方面,跨国并购是一国对外直接投资的主要方式之一;另一方面,跨国并购也可以认为是企业并购在经济全球化过程中的跨国延伸。
跨国并购目标企业优选决策中,不同并购战略的决策指标体系不同。本文主要研究中国制造企业采用“走出去”并购企业的方式来壮大公司的发展的情况下,该如何进行目标企业在财务角度的决策。因此在决策中,应着重公司的盈利情况、市场占有率以及能带给公司的技术层面的互补。
规模经济假说认为,在并购发生之前,若企业的生产和经营规模较小,但盈利能力和利润水平较高时,企业可以借助横向的跨国并购,获得目标企业的有形和无形资产,迅速扩张生产和经营规模,从而实现规模经济。因此,透过并购企业需要具备良好的资产设备以及资产利用率,才值得企业的并购,形成优势互补。
跨国并购的最终效果是要形成协同效应(Synergy Effects)。……
登录APP查看全文