农村信用社支农能力策略研究
2016-11-22周孟亮彭慧敏
当代农村财经 2016年9期
周孟亮++彭慧敏
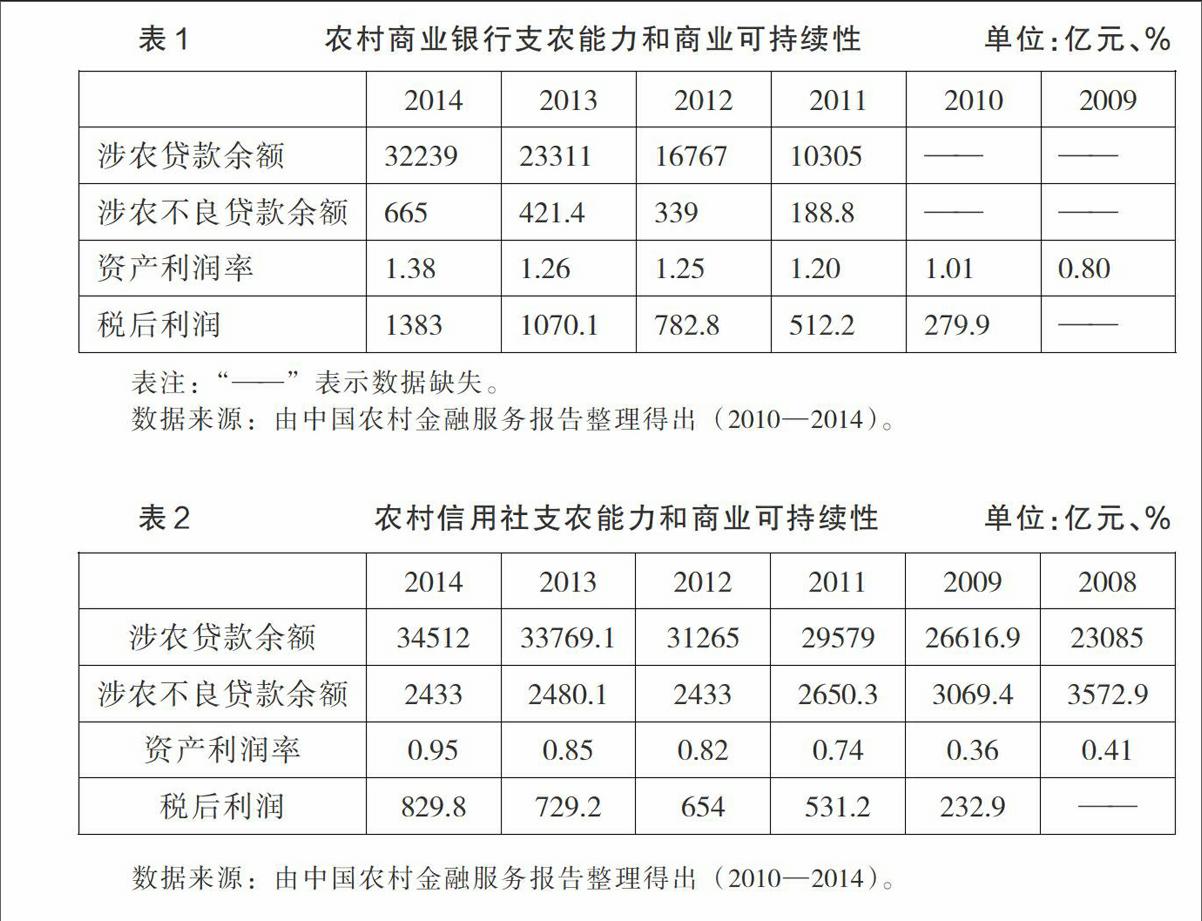
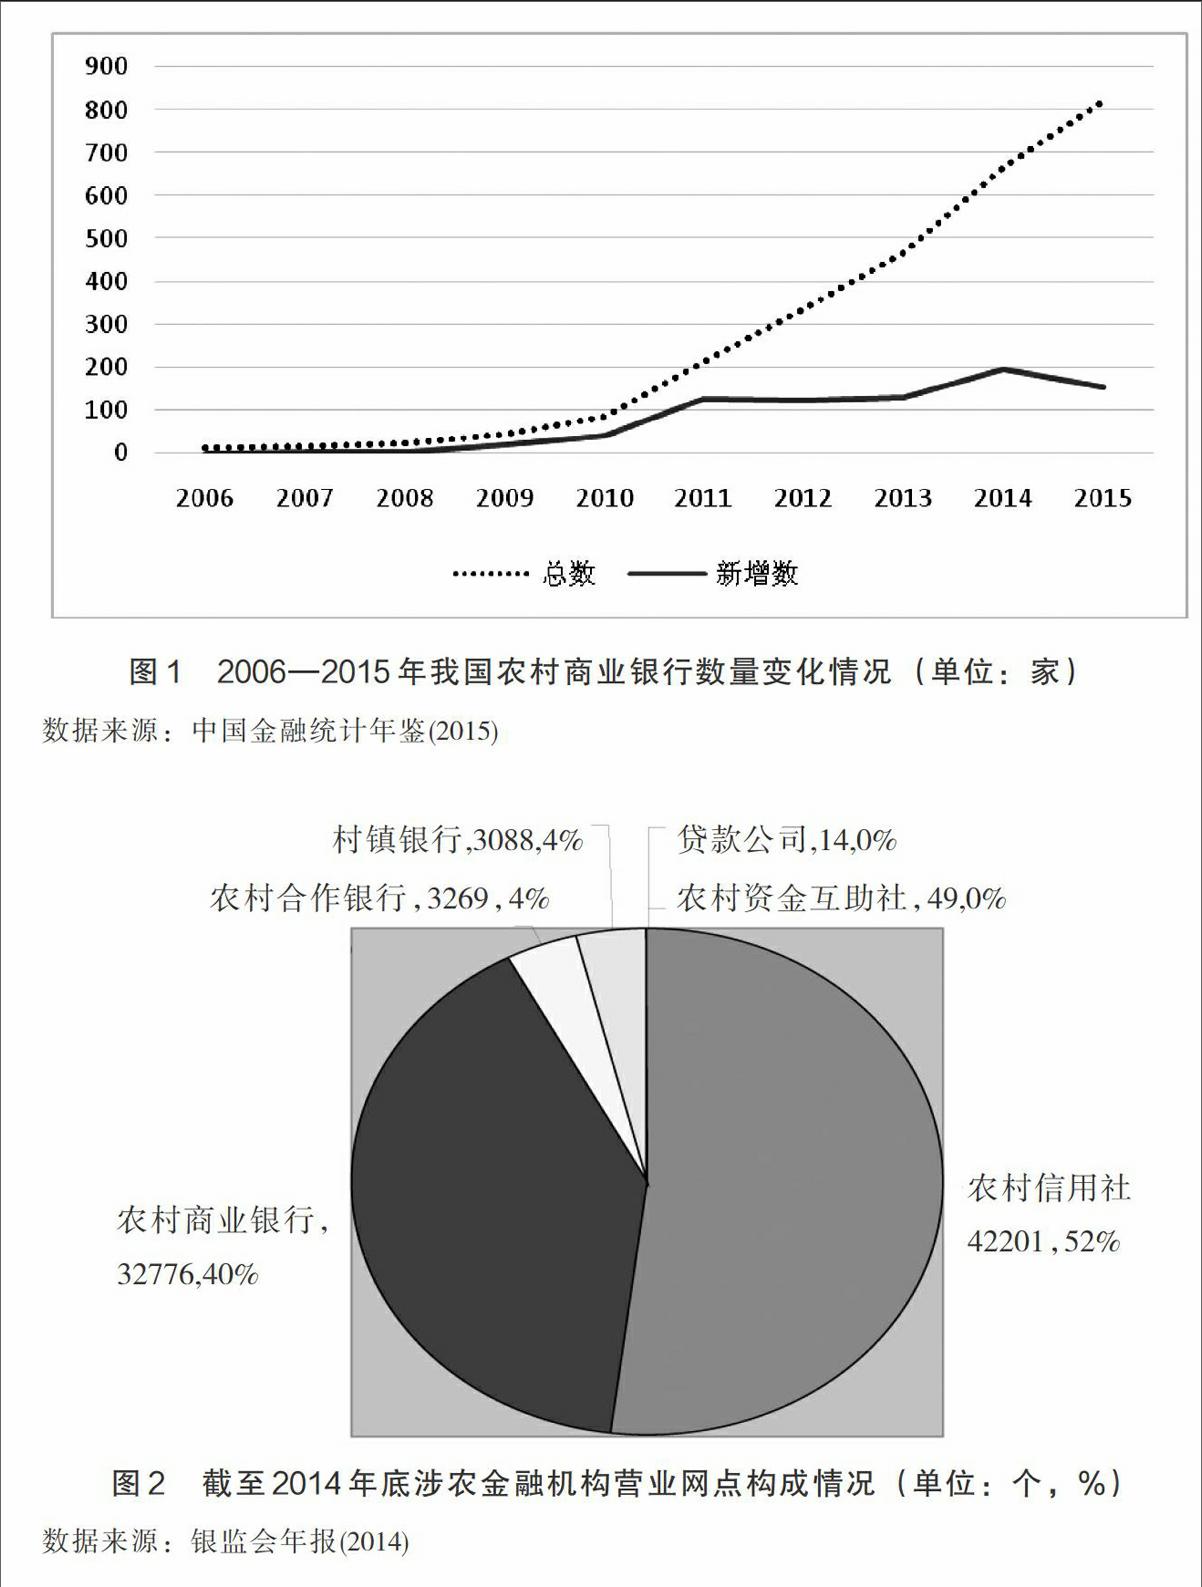
摘要:农村信用社是支农服务的主力军,为大部分农村地区的农户提供金融服务,具有不可替代性。农村信用社长期根植于农村,在农村金融市场上具有比较优势。为了增强支农惠农、服务县域经济,开展普惠金融的能力,农村信用社开始改制。本文从农村信用社基本现状出发,利用数据对比分析,具体分析支农效果,并针对存在的问题提出对策建议。
关键词:农村信用社;支农能力;策略研究
农村信用社是支农服务的主力军,大部分农村地区的农户从此处获取金融服务,具有不可替代性。农村信用社长期根植于农村,在农村金融市场上具有比较优势。经过多年发展,我国农村信用社为农业增效、农民增收提供了金融支持,较好地服务了“三农”发展。
一、农村信用社的基本现状
农村信用社是支农服务的主力军,大部分农村地区的农户从此处获取金融服务,具有不可替代性。农村信用社长期根植于农村,在农村金融市场上具有比较优势。
据中国农村金融服务报告(2014)显示,农村信用社现有4万多个网点,积累了6亿多个服务客户对象,从业人员数达423992名,资源禀赋丰富。2003年以来,共发放小额信贷约9600多亿元,解决了800多万农户家庭的贷款需求,推动大量信用乡镇、信用村建设,鼓励更多讲信用、讲诚信的人通过小额信贷获得金融支持。
虽然农村信用社发展取得了积极成效,但长期以来,管理体制和产权制度不明等问题始终制约着农村信用社的发展,农村信用社要想真正发展成为自主经营、自我发展、自我约束、自担风险的金融主体机构,还有很长一段路要走。……
登录APP查看全文