农业企业消耗性生物资产减值问题探讨
2016-10-18刘仁香
刘仁香
农业企业消耗性生物资产减值问题探讨
刘仁香
近年来,农业企业频曝财务问题。本文以獐子岛“黑天鹅”事件为例分析消耗性生物资产减值问题,发现我国农业上市公司抱着业绩“大洗澡”和避税动机对存货进行核销和计提减值准备,同时存在消耗性生物资产减值范围模糊,减值准备金额计提不合理,减值信息披露不完善不完整等问题。因此,加强对农业企业的减值问题监管刻不容缓。
农业;消耗性生物资产;资产减值
10.13999/j.cnki.scyj.2016.04.011
农产品行业对自然条件依赖程度高,存货盘点不易,这为不少农业企业盈余管理提供了便利。近年来,不少农业企业因财务造假事件备受关注,如绿大地、万福生科等企业。2014年10月,獐子岛“黑天鹅”事件再次吸引投资者对农业企业的关注。
一、案例介绍
獐子岛集团是我国农业行业的龙头企业,据其2014年7月底公布的中期财务报告,公司上一阶段的营业收入为12.47亿,同比增长10.35%,实现净利润4757.66,同比下降10%。同时顺势对2014前三季度业绩进行了预测,预测2014年1~9月集团公司的净利润可达4412.8~7564.91亿元。按规定,当年9月15日~10月12日进行存货抽查,发现其海底养殖的扇贝较之前播种的存量大幅度下降。獐子岛集团于2014年10月30日对外发布公告称由于自然因素影响,决定对部分海域的虾夷扇贝存货进行核销和计提坏账准备。如表1:
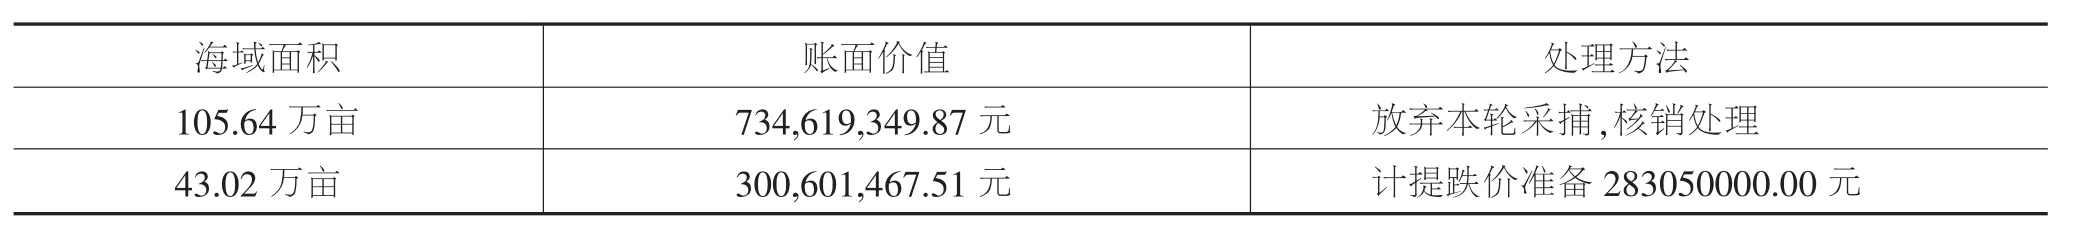
表1 减值情况表
上述事项影响公司2014年度净利润减少865018947.39元(已扣除按15%的所得税率计算的递延所得税资产)。此前獐子岛集团并未披露任何关于该部分存货资产减值迹象的相关信息,将本次事件完全归为自然灾害,其存货核销和减值计提备受质疑,这就是2014年A股市场上备受投资者关注的獐子岛“黑天鹅”事件。……