存货周转率分析中一个容易出错现象的解析
2017-04-10舒柏臣
课程教育研究·新教师教学 2016年26期
舒柏臣
摘要: 存货周转率是财务分析中关于企业营运能力分析的重要指标之一,在企业管理决策中被广泛地使用。存货周转率不仅可以用来衡量企业生产经营各环节中存货运营效率,而且还被用来评价企业的经营业绩,反映企业的绩效。
关键词:存货周转率;分析
F275
存货周转率是对流动资产周转率的补充说明,通过存货周转率的计算与分析,可以测定企业一定时期内存货资产的周转速度,是反映企业购、产、销平衡效率的一种尺度。存货周转率越高,表明企业存货资产变现能力越强,存货及占用在存货上的资金周转速度越快。
存货周转率又名库存周转率,是衡量和评价企业购入存货、投入生产、销售收回等各环节管理状况的综合性指标。
一、存货周转率的表达式及经济含义
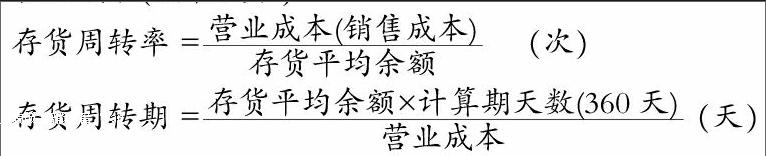
其表示方式有两种:
存货平均金额=(期初金额+期末金额)/2
存货周转天数=360天/存货周转次数
例题1:
某公司2015年度产品销售成本为200万元,期初存货为50万元,期末存货为30万元。则:
存货平均金额=(50万元+30万元)/2=40万元
存货周转率=200万元/40万元=5(次)
存货周转天数=360天/5次=72(天)
例题2:
某公司2016年的销售成本为80万元,期初存货额为150万元,期末存货为130万元。则:
存货平均余额=(150万元+130万元)/2=140万元
存货周转次数=80万元/140万元=0.5714次
存货周转天数=360天/0.5714次=630天
存货周转率指标的好坏反映企业存货管理水平的高低,它影响到企业的短期偿债能力,是整个企业管理的一项重要内容。一般来讲,存货周转速度越快,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。……
登录APP查看全文