高校内部审计评价系统的构建及应用研究
2016-05-03宋莹
沈阳师范大学学报(教育科学版) 2016年2期
关键词:高校
宋莹
沈阳师范大学,辽宁沈阳110034
高校内部审计评价系统的构建及应用研究
宋莹
沈阳师范大学,辽宁沈阳110034
摘要结合高校经济责任审计评估指标体系,利用模糊数学等相关理论方法,对高校绩效化经济责任审计评价做了初步探索,将定性评价与定量评价相互结合,有效地规避了审计结论中的随意性和模糊性的弊端,改进了传统经济责任审计模式,使其更具有科学性。
关键词高校;内部审计评价系统;经济责任审计
近年来,随着信息科学技术的发展,我国高校内部管理的信息化程度不断提高,高校内部的审计工作也面临新的形势,需要进行重大变革来适应不断更新的审计业务需求。除了利用计算机作为审计手段,还应该将计算机信息系统作为审计对象。利用科学的手段,应用现代信息技术,建立高校内部审计评价系统,这必将有助于提高高校内部审计工作的科学性、客观性,并有助于简化审计流程,提高审计工作效率。
一、高校内部审计评价系统的构建
(一)高校内部审计评价系统的功能设计
一般来说,高校内部审计工作可分为:经济责任审计、财务收支审计、基建工程审计、其他审计(如内控审计、绩效审计)等;对某一审计类型的工作可由审计法规、审计对象、审计档案、审计办公自动化等方面组成。其中,审计对象可将各个对象的情况按照基本信息、财务管理、管理绩效、决策管理、遵纪守法等要素建立。如图1所示。
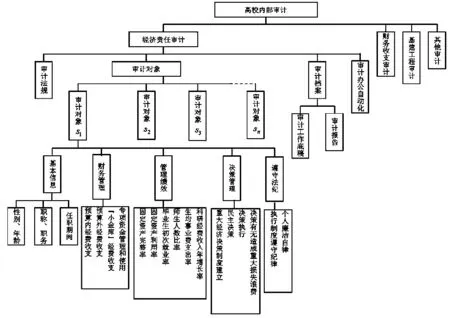
图1 高校内部审计评价系统功能图
登录APP查看全文