基于公共资本资产问责视角的非营利组织治理
2015-08-17李宇立
会计之友 2015年16期
关键词:信息披露
李宇立

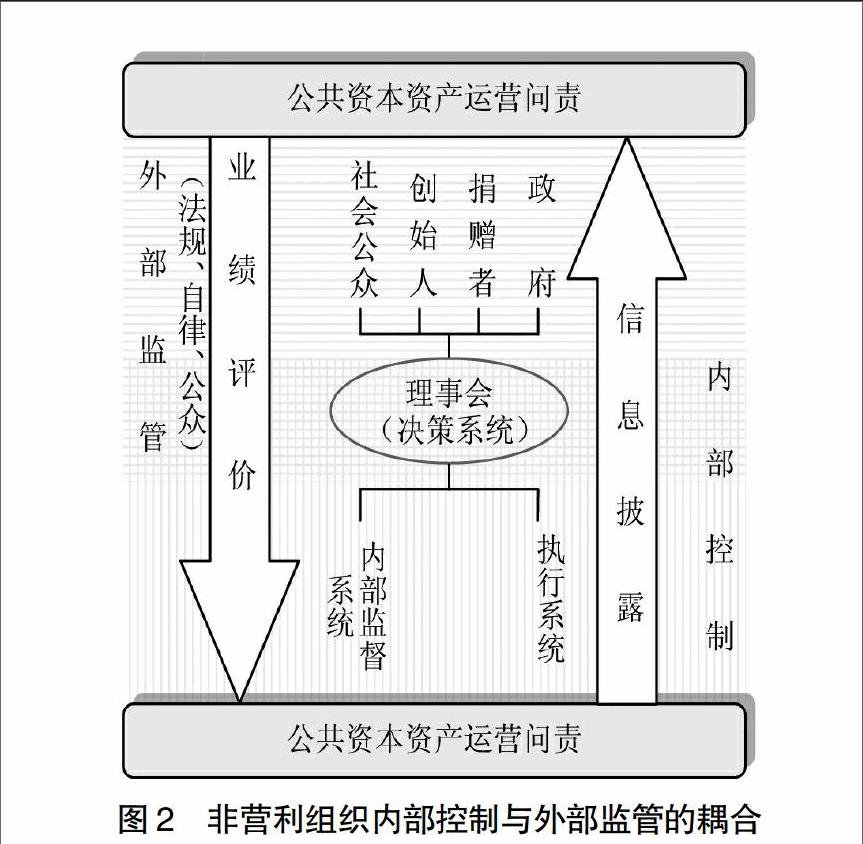
【摘 要】 相对于营利性组织而言,非营利组织的治理具有特殊性和内生性障碍。文章从非营利组织资源的公共资本资产属性出发,通过梳理非营利组织治理中的委托代理关系,系统分析了内部控制与外部监管相耦合的组织治理架构,并指出,非营利组织有效治理的核心是公共资本资产的运营问责,而业绩评价和信息披露则是问责得以落实的两大基础。
【关键词】 非营利组织; 公共资本资产; 问责; 业绩评价; 信息披露
中图分类号:F235;C912.2 文献标识码:A 文章编号:1004-5937(2015)16-0035-08
一、引言
近年来,我国非营利组织的数量和融资能力迅速增长。至2011年底,全国共有社会组织46.2万个。仅以基金为例,2012年基金会中心网(CFC)TOP100的统计数据显示,公募基金的平均净资产为2.73亿元,非公募基金也达1.86亿之多;公募基金的平均收入为1.08亿元,非公募为0.93亿元。但是,非营利组织内部管理和对其监管的完善远远没有跟上组织自身发展的速度。非营利组织公信力的下降迫使我们必须对该类组织治理的理论和实务问题进行深入分析。考虑到组织运行的合规性和运行效果,非营利组织的管理者逐渐意识到企业化管理的必要性(Frumkin,2003)。然而,非营利组织在教育、卫生领域的活动与营利性组织的界限较为模糊,相当规模的营利性组织对非营利组织进行了初始投资(即公益创投),一部分非营利组织开展营利性业务活动的趋势在扩大。与此同时,对非营利组织加以治理的难度也在增大。为了实现有效治理,非营利组织的管理必须从Government向Governance转变,它的参与者也应当从政府拓展到社会公众。……
登录APP查看全文